11.02.2019

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

Die Erste Bank hat im Herbst letzten Jahres als erste österreichische Bank angekündigt, die klassische Maestro-Bankomatkarte ab April 2019 sukzessive durch Debit-Mastercards zu ersetzen. Aufgrund der hohen Akzeptanz der neuen Karten bei Online-Händlern sollen sich für Kartenhalter die Bezahlmöglichkeiten im Internet enorm erweitern. Wir haben mit Gerald Gruber, Österreich-Chef von Mastercard, über die Innovation der neuen Karte gesprochen.
/artikel/die-gruende-warum-die-erste-bank-die-maestro-bankomatkarten-auslaufen-laesst
Maestro-Bankomatkarte
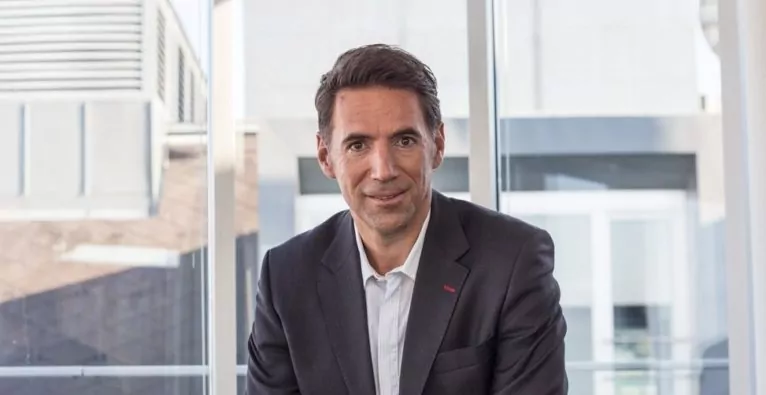
(c) Schlessman: Gerald Gruber, General Manager von Mastercard Austria und Mastercard Europe, im Interview mit dem brutkasten

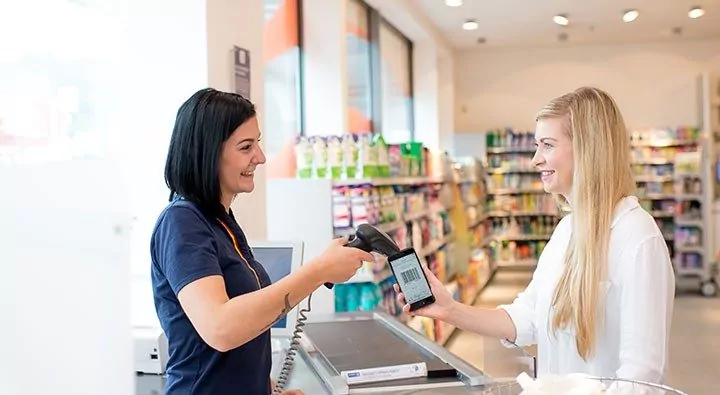
Ab April startet die Erste Bank eine groß angelegte Umtauschaktion ihrer Maestro-Bankomatkarten, die Schritt für Schritt gegen neue Debit Mastercards ausgetauscht werden. Mit der Debit Mastercard werden Zahlungen, wie mit der bekannten Maestrokarte, in Echtzeit getätigt. Bedeutet: Im selben Moment, indem man etwas kauft, wird der Betrag vom Konto abgebucht. Als wesentliche Neuerung kommt hinzu, dass Kartenhalter die Debit Mastercard nun auch als elektronisches Zahlungsmittel verwenden können. Ziel dahinter ist es, die Akzeptanz im E-Commerce Bereich und im Ausland zu erhöhen.

+++ Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf +++

Im Interview mit dem brutkasten, erläutert Gerald Gruber, welche Vorteile der Umtausch den Kunden bringt und warum eine Debit-Mastercard als eine „Pay-Now-Lösung“ nicht mit einer Mastercard-Kreditkarte zu verwechseln ist.

Die klassische Maestro-Bankomatkarte wird ab April 2019 bei Kunden der Erste Bank sukzessive durch eine Debit Mastercard ausgetauscht. Warum eigentlich?

Die Maestro-Bankomatkarte kommt aus einer Zeit, in der es noch stark um Bargeldabhebung am Geldautomaten ging. Später konnten Kunden in Supermärkten am „Point of Sale“ damit bezahlen. Durch die Digitalisierung im Payment-Sektor, neue Bezahlmethoden und Entwicklungen im E-Commerce-Bereich ist die Maestro-Bankomatkarte technisch gesehen, nicht mehr am neuesten Stand.

Worauf ist dies zurückzuführen?

Der Grund dafür ist eigentlich banal, hat aber weitreichende Auswirkungen. Die österreichische Maestro-Bankomatkarte hat im Gegensatz zu anderen Ländern eine 19-stellige „Personal Account Number“. Die Mastercard-Kreditkarte hat hingegen nur eine 16-stellige Nummer. Obgleich man es nicht annehmen würde, hat dies für den Online-Handel aufgrund der fehlenden Kompatibilität große Implikationen. Die Maestro-Bankomatkarte ist einfach im „technischen Back-End“ im Vergleich zur Debit Mastercard nicht so gut aufgestellt. Das führt in weiterer Folge zur Einschränkungen hinsichtlich der Akzeptanz dieser Zahlungsmethode bei Online-Händlern.

Welche Vorteile erhalten die Kunden durch die neue Debit-Mastercard?

Die neue Debit-Mastercard ist global standardisiert. Eine Debit-Mastercard funktioniert überall dort, wo auch eine Kreditkarte funktioniert. Das ist für die bisherigen Halter von Bankomatkarten ein enorm großer Schritt, da sie nun überall dort bezahlen können, wo auch Kreditkartenhalter bezahlen können. Für Kunden, die bis dato über keine Kreditkarte verfügen, erweitert dies den Bezahlradius im Online-Handel enorm. Die Debit-Mastercard stellt somit die Weiterentwicklung der Maestro-Bankomatkarte dar, quasi die Bank Karte 2.0.

Wie viele Maestro-Bankomatkarten werden auf die neue Debit-Mastercard umgestellt?

Derzeit gibt es in Österreich rund neun Millionen Maestro-Bankomatkarten. Nehmen wir als Beispiel die Erste Bank. Sie hat rund 750.000 Kunden mit einer Kreditkarte und 2,4 Millionen Kunden mit einer Bankomatkarte. Plötzlich können rund 1,4 Millionen Kunden auch alltägliche Services nutzen, für die sie in der Regel eine Kreditkarte hinterlegen müssen.  Als Beispiel lässt sich hier Uber anführen.

Die Erste Bank war in Österreich auch die erste österreichische Bank, die angekündigt hat, die Maestro-Bankomatkarte sukzessive gegen die neue Debit-Mastercard auszutauschen. Werden andere Banken folgen?

Ja, die Erste Bank ist sprichwörtlich die erste Bank in Österreich, die diesen Schritt gesetzt hat. Ich gehe davon aus, dass weitere Banken folgen werden.

Wie ist der Zeitplan für die Umstellung?

Neukunden der Erste Bank bekommen die Karten ab April, ebenso wie jene, die aktiv den Tausch zur Debit Mastercard bei ihrem Betreuer anfragen. Der große Kartentausch von Bestandskunden erfolgt dann im dritten und im vierten Quartal diesen Jahres. Ziel ist es, rund 1,6 Millionen Karten noch in diesem Jahr auszutauschen. 2020 folgen dann nochmals 800.000 Karten.

Warum startet der Kartentausch gerade bei der Ersten Bank und keiner anderen Bank?

Generell kann man sagen, dass die Erste Bank sehr offen für Innovation ist. Sie hat beispielsweise als eine der ersten Banken ihre Mastercard-Kreditkarten digitalisiert. Kunden können in der George-App ihre Karte hinterlegen und anschließend am “Point of Sale” kontaktlos mit ihrem Smartphone zahlen. Sie haben klar ihre Priorität definiert, vorne mit dabei zu sein.

Wird die Maestro-Bankomatkarte in absehbarer Zeit abgeschafft?

Nein, sie wird nicht abgeschafft. Die Maestro-Bankomatkarte und deren Marke wird definitiv in Österreich noch einige Jahre weitergeführt werden. Das zukunftssichere Produkt mit dem die ausgebenden Banken vorne mit dabei sind, ist jedoch sicherlich die neue Debit-Mastercard.

Produktneuheiten gehen auch immer mit Herausforderungen einher, dass Kunden darüber informiert werden. Wie wird diese Information erfolgen?

Kunden assoziieren die Marke „Mastercard“ in Österreich oft ausschließlich mit der Kreditkarte. Dies hat auch historische Gründe, da die Unterscheidung zwischen den beiden Begrifflichkeiten „Kreditkarte“ und „Bankomatkarte“ am heimischen Markt sehr stark ist. Hier arbeiten wir eng mit den Banken zusammen, um Aufklärungsarbeit zu leisten und auf die Unterschiede hinzuweisen. Im Endeffekt obliegt die Kommunikation mit den Endkunden jedoch den Banken, da diese einen direkten Kontakt zu ihren Endkunden haben. Für die Mastercard sind nämlich alle Kartenhalter anonym.

Wie werden die Händler informiert?

Natürlich informieren wir auch die Akzeptanzstellen über die Neuerung. Die Kommunikation erfolgt dabei über die jeweiligen Acquiring-Banken. Hinter jedem Händler steht nämlich auch eine Händlerbank, wie beispielsweise SIX oder die card complete Service Bank. Zudem müssen die Angestellten im Einzelhandel oder der Gastronomie über die Neuerung informiert werden. Sie müssen am „Point of Sale“ wissen, ob der Kunde mit einer Debit-Mastercard oder Mastercard-Kreditkarte zahlen will. Das Logo „Mastercard“ ist nämlich auf beiden Karten zu sehen, was anfänglich zu Verwirrung führen könnte. Mit ausreichend Information wird die Umstellung allerdings kein Problem sein.

Die neue Debit-Mastercard erfüllt einige Funktionen, die eine Mastercard-Kreditkarte auch erfüllt. Stehen diese zwei Produkte nicht in einer Konkurrenz zueinander?

Es gibt einen gewissen Kannibalisierungseffekt, der aber relativ gering ausfällt. Der Effekt wird nämlich über ein Vielfaches vom Zusatzvolumen überwogen, das bei den Kunden generiert wird, die bislang online mit Karte gar nicht zahlen konnten. Daher bringt die Umstellung sowohl für die Banken, als auch die Kunden Vorteile.

=> zur Page von Mastercard

Redaktionstipps
Deine ungelesenen Artikel:
02.11.2026

KI-Kehrseite: Zehetmaier, Maier, Brix und Wasner über Risiken der Künstlichen Intelligenz

Beim AustrianStartups Summit Mitte Oktober trafen Carina Zehetmaier, Raoul Maier und Alexander Brix auf Moderator Clemens Wasner. Sie umrissen die Risiken, die KI für Unternehmen mit sich bringt, legten verschiedene Perspektiven dar und erklärten, worauf es schlussendlich künftig ankommen werde.
/artikel/ki-kehrseite-zehetmaier-maier-brix-und-wasner-ueber-risiken-der-kuenstlichen-intelligenz
02.11.2026

KI-Kehrseite: Zehetmaier, Maier, Brix und Wasner über Risiken der Künstlichen Intelligenz

Beim AustrianStartups Summit Mitte Oktober trafen Carina Zehetmaier, Raoul Maier und Alexander Brix auf Moderator Clemens Wasner. Sie umrissen die Risiken, die KI für Unternehmen mit sich bringt, legten verschiedene Perspektiven dar und erklärten, worauf es schlussendlich künftig ankommen werde.
/artikel/ki-kehrseite-zehetmaier-maier-brix-und-wasner-ueber-risiken-der-kuenstlichen-intelligenz
KI-Risiko, KI Risiko, Risiko, Summt, Wasner,
(v.l.) Carina Zehetmaier, Raoul Maier, Alexander Brix, Clemens Wasner | © AustrianStartups

Eine Künstliche Intelligenz würde vielleicht schreiben: „Als Carina das Wort ergriff, wurde der Saal plötzlich still. Ein Windhauch durchbrach das betretene Schweigen und das, was Carina sagen sollte, würde den gesamten Abend prägen und alles verändern. Damit hatte niemand gerechnet und Schockwellen gingen durchs ganze Land.“

KI: Wie stehts denn mit dem Vertrauen?

Derart extrem war es nicht, als Carina Zehetmaier, Co-Founderin und CEO von paiper.one, Raoul Maier, Founding Partner bei Eudemian Ventures und Alexander Brix, CCO bei fonio im Rahmen des AustrianStartups Summit zusammentrafen, um mit Moderator Clemens Wasner (Founder und CEO EnliteAI) die Risiken von KI zu diskutieren. Doch die Aussage der Vorsitzenden der Arbeitsgruppe Künstliche Intelligenz bei Austrian Standards hinterließ Eindruck. Und zeigte am Ende vielleicht genau das, worum es beim KI-Risiko wirklich geht: um den Vertrauens- und Skalierungsgedanken. Doch dazu später.

KI kann halluzinieren, KI kann sich, vor dem menschlichen Gehör versteckt, mit anderer KI austauschen. KI kann Server hacken, Daten lesen und Datenschutz ignorieren. Sie umgeht Grenzen, um Aufgaben zu erledigen und bleibt dabei intransparent. Vor allem aber kann sie automatisieren, Effizienz steigern und dort beschleunigen, wo es gewünscht wird. All das mit Gefahren verbunden, wenn man sich dieser nicht bewusst ist.

Risiko für Investor:innen verändert

Die Risiken Künstlicher Intelligenz werden hierzulande und weltweit auf mehreren Ebenen diskutiert. Etwa aus Fondsperspektive, wie Maier erklärte: Laut dem Experten habe KI das Risikoprofil für Investor:innen grundlegend verändert. Für das einzelne Unternehmen sei das Risiko gestiegen, für das gesamte Portfolio dagegen gleich hoch geblieben oder sogar niedriger geworden. Der Grund liege im sogenannten Power Law: In der Startup-Finanzierung entscheiden meist wenige Volltreffer über den Erfolg eines Portfolios, und weil KI die Entwicklung günstiger und schneller macht, könnte es künftig mehr solcher Treffer geben, so seine Prognose.

Zudem sinke Maier zufolge das Produkt- und Technologierisiko, das Teamrisiko bleibe in etwa gleich. Höher seien dagegen das Wettbewerbsrisiko, da Konkurrenten sehr schnell auftauchen könnten, das Umsetzungsrisiko, weil Startups bei schwacher Exekution rasch überholt würden, und auch das regulatorische Risiko.

Hinzu komme das Bewertungsrisiko, besonders in den USA. Bei den hohen Bewertungen werde es zum Problem, wenn der erwartete Exit-Wert ausbleibt: „Wir als Investoren müssen darauf vorbereitet sein, diese Risiken zu verstehen und sie auf sinnvolle Weise zu mindern“, sagte Maier. „Ich denke, es wird große Unterschiede geben, weil, wenn man sieht, dass ein Konkurrent sehr schnell auftaucht und sehr schnell an Fahrt gewinnt, wird es weniger darum gehen, zu versuchen ‚Zombies‘ zu pflegen, sondern sich wirklich auf seine Gewinner zu konzentrieren und auch die Diversifizierung des Portfolios tief bei den Gewinnern auszuspielen.“

Er sieht beim VC-Portfolio einen künftigen Trend hin zu einer „Gewinner-nimmt-das-Meiste“-Mentalität: „Was wir gesehen haben, ist, dass derzeit die Top 1 Prozent der Startups in den USA etwa 50 Prozent des Exit-Wertes einfangen. Das kann man mit der Ära von 2010 bis 2020 vergleichen, wo sie etwa 30 bis 35 Prozent des Exit-Wertes einfingen, davor — in der Ära von 2000 bis 2010 — waren es weniger als 20 Prozent. Wir haben also eine viel höhere Konzentration der Gewinner. Es geht nun viel mehr darum, diese Gewinner zu finden“, sagte Maier.

„Vertrauen, Fairness und Compliance von Anfang an“

Zehetmaier rückte danach die Risiken beim Bauen von KI-Produkten selbst in den Fokus. Wer ein Produkt in einer Hochrisiko-Sphäre entwickle, solle sich früh fragen, ob und wie man es in der Gesellschaft haben wolle, und es resilient, cybersicher und sicher aufsetzen. Austrian Standards arbeite derzeit an den risikobezogenen Standards zum EU AI Act, die klären sollen, womit Unternehmen konform sein müssen und welche Schritte nötig sind. Langfristig könne das für Gründerinnen und Gründer ein Vorteil sein, auch wenn die frühe Auseinandersetzung Zeit koste. „Wenn wir nicht Vertrauen, Fairness und Compliance von Anfang an einbauen, ist es hinterher viel schwerer“, sagte sie.

Zentral sei die Frage nach „Human in the Loop“, „Human in Command“ und „Human in Control“. Lösungen, wie Menschen tatsächlich im Entscheidungsprozess eingebunden bleiben, sind für Zehetmaier noch weitgehend offen: „Es kann nicht sein, dass man einfach einen Menschen hinsetzt und sagt: ‚Hak die Kästchen 1.000-mal am Tag ab‘. So bindet man keine menschliche Aufsicht ein.“

Die Frage nach dem: „Worum geht es eigentlich?“

Aus europäischer Perspektive frage sie sich manchmal, wofür das alles geschehe, so Zehetmaier. Gehe es am Ende darum, Beschäftigte loszuwerden, das Unternehmen hochzuskalieren und an ein weiteres US-Unternehmen zu verkaufen?

„Wir sollten die Idee des nachhaltigen Skalierens wirklich überdenken“, riet sie. Die erste Frage, die sich ein Startup stellen müsse, sei: „Was will ich bauen und wo will ich in der Zukunft sein? Was ist die Zukunft, in der meine Kinder leben werden, und wie sieht sie aus?” Das Ziel sei letztlich „nicht, es einfach hochzuskalieren und einfach an irgendwen zu verkaufen“, sondern eine bewusstere Reise zu gestalten. „Ich denke wirklich, dass es Chancen gibt, die Zukunft aktiv zu verändern und dazu beizutragen, das anzugleichen, was wir wollen“, sagte sie. „Um sicherzustellen, dass die Technologie für uns so frei von Voreingenommenheit und für so viele Menschen wie möglich funktioniert.“

Daran knüpfte Maier zustimmend an und griff Zehetmaiers Überlegungen zur Frage auf, welche Zukunft Technologieunternehmen eigentlich gestalten wollen. Die Frage unserer Zeit sei jedoch nicht nur, wie diese Zukunft aussehen solle, sondern auch, wer sie definiere und wer tatsächlich in der Lage sei, sie umzusetzen.

Denn selbst wenn es eine gesellschaftliche Einigung darüber gäbe, welche Richtung eingeschlagen werden sollte, sei keineswegs klar, wer die Macht habe, diese Vorstellungen durchzusetzen. Theoretisch seien es vor allem große Regierungen, die die Entwicklung der Technologie regulieren könnten. Doch gerade im Bereich der Künstlichen Intelligenz zeige sich, wie begrenzt dieser Handlungsspielraum sei.

„Europa nicht mehr auf Agenda“

Maier berichtete von einem Gespräch mit David Sacks (Mitglied des Podcasts All-In), der unter Donald Trump als KI-Beauftragter tätig war. Sacks habe ihm erklärt, dass die USA Künstliche Intelligenz nicht regulieren könnten, weil sie andernfalls Gefahr liefen, das Rennen gegen China zu verlieren.

„Das ist die Aussage des obersten US-Beraters für KI. Was uns das zeigt, ist, dass wir uns derzeit in einem chaotischen Zustand befinden, in dem wir im Wesentlichen ein Rennen zwischen zwei Supermächten haben“, sagte Maier. „Europa steht gar nicht mehr auf der Agenda. Es tut mir leid, euch das so beibringen zu müssen. Aber das ist der beängstigende Teil. Ich habe nicht die perfekte Antwort, aber ich stimme Zehetmaiers grundlegenden Fragen völlig zu.“

Aufsetzen ist nicht genug

Auch ohne Schockwellen führte die Diskussion der drei Expert:innen weiters zur Frage, wie sich KI-Startups in einem Markt behaupten können, in dem neue Wettbewerber schnell entstehen. Für Maier liegt die Antwort in der Verteidigungsfähigkeit des Geschäftsmodells. Ein bloßer „Wrapper“, also eine Anwendung, die lediglich auf ein bestehendes Sprachmodell aufsetzt, reiche kaum aus. Attraktiv seien Unternehmen, die sich durch proprietäre Daten, Branchen-Wissen, Kundenzugang oder komplexe Workflows abheben. Alexander Brix von fonio ergänzte, dass Startups ihren Wettbewerbsvorteil auch erst mit der Zeit entwickeln könnten – etwa durch eine starke Marke, Vertrauen und effiziente Vertriebsstrukturen. Gerade im B2B-Bereich sei Vertrauen entscheidend.

Carina Zehetmaier bestätigte diese Einschätzung aus der Perspektive eines Unternehmens, das sich auf KI-Compliance spezialisiert hat. Für paiper.one sei die Komplexität der Regulierung einerseits ein Hindernis, andererseits aber auch eine Chance, sich durch Fachwissen und Vertrauen zu differenzieren. Da sich gesetzliche Anforderungen von Land zu Land unterscheiden und laufend verändern können, lasse sich das Produkt nicht ohne Weiteres über verschiedene Märkte hinweg skalieren.

Wettbewerbsvorteil

„Was wir bisher beobachtet haben, ist, dass unser Wettbewerbsvorteil Vertrauen ist“, präzisierte Zehetmaier. Große Konzerne vertrauten dem Team aufgrund seiner Expertise und sähen paiper.one als Ansprechpartner, der sie bei der Einführung und Umsetzung neuer Anforderungen begleiten könne. Zugleich warnte sie davor, dass Europa seine Innovationskraft nicht allein aus der Regulierung schöpfen dürfe. Die Komplexität könne zwar einen Wettbewerbsvorteil schaffen, erschwere aber auch schnelles Wachstum.

Für sie liege eine zentrale Herausforderung jedoch nicht allein in der Technologie oder der Einhaltung von Vorschriften, sondern darin, KI tatsächlich in Unternehmen zu verankern.

Viele Unternehmen würden ihren Beschäftigten zwar entsprechende Lizenzen zur Verfügung stellen, doch diese würden nicht immer genutzt. Deshalb wolle sich paiper.one verstärkt darauf konzentrieren, Organisationen und ihre Mitarbeiter bei der Einführung von KI mitzunehmen und den Wandel aktiv zu begleiten. Denn, so Zehetmaier: „Wenn wir die beste Technologie haben, aber niemand sie nutzt, werden wir am Ende nicht glücklich sein.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein