11.02.2019

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

Die Erste Bank hat im Herbst letzten Jahres als erste österreichische Bank angekündigt, die klassische Maestro-Bankomatkarte ab April 2019 sukzessive durch Debit-Mastercards zu ersetzen. Aufgrund der hohen Akzeptanz der neuen Karten bei Online-Händlern sollen sich für Kartenhalter die Bezahlmöglichkeiten im Internet enorm erweitern. Wir haben mit Gerald Gruber, Österreich-Chef von Mastercard, über die Innovation der neuen Karte gesprochen.
/artikel/die-gruende-warum-die-erste-bank-die-maestro-bankomatkarten-auslaufen-laesst
Maestro-Bankomatkarte
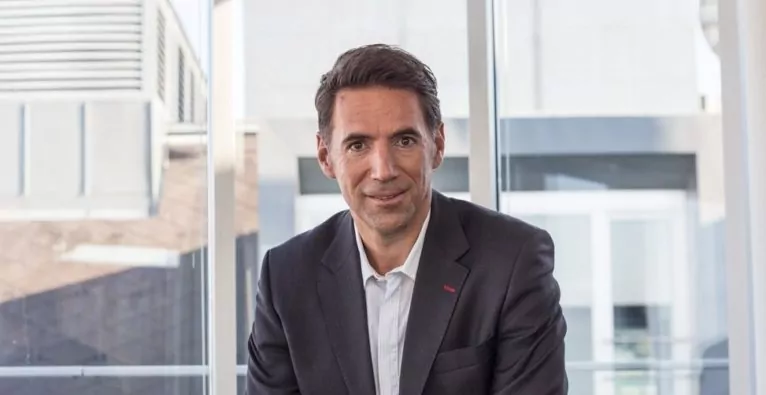
(c) Schlessman: Gerald Gruber, General Manager von Mastercard Austria und Mastercard Europe, im Interview mit dem brutkasten

Ab April startet die Erste Bank eine groß angelegte Umtauschaktion ihrer Maestro-Bankomatkarten, die Schritt für Schritt gegen neue Debit Mastercards ausgetauscht werden. Mit der Debit Mastercard werden Zahlungen, wie mit der bekannten Maestrokarte, in Echtzeit getätigt. Bedeutet: Im selben Moment, indem man etwas kauft, wird der Betrag vom Konto abgebucht. Als wesentliche Neuerung kommt hinzu, dass Kartenhalter die Debit Mastercard nun auch als elektronisches Zahlungsmittel verwenden können. Ziel dahinter ist es, die Akzeptanz im E-Commerce Bereich und im Ausland zu erhöhen.

+++ Erste Bank und Sparkassen digitalisieren Kreditkarte und punkten im Innovationswettlauf +++

Im Interview mit dem brutkasten, erläutert Gerald Gruber, welche Vorteile der Umtausch den Kunden bringt und warum eine Debit-Mastercard als eine „Pay-Now-Lösung“ nicht mit einer Mastercard-Kreditkarte zu verwechseln ist.

Die klassische Maestro-Bankomatkarte wird ab April 2019 bei Kunden der Erste Bank sukzessive durch eine Debit Mastercard ausgetauscht. Warum eigentlich?

Die Maestro-Bankomatkarte kommt aus einer Zeit, in der es noch stark um Bargeldabhebung am Geldautomaten ging. Später konnten Kunden in Supermärkten am „Point of Sale“ damit bezahlen. Durch die Digitalisierung im Payment-Sektor, neue Bezahlmethoden und Entwicklungen im E-Commerce-Bereich ist die Maestro-Bankomatkarte technisch gesehen, nicht mehr am neuesten Stand.

Worauf ist dies zurückzuführen?

Der Grund dafür ist eigentlich banal, hat aber weitreichende Auswirkungen. Die österreichische Maestro-Bankomatkarte hat im Gegensatz zu anderen Ländern eine 19-stellige „Personal Account Number“. Die Mastercard-Kreditkarte hat hingegen nur eine 16-stellige Nummer. Obgleich man es nicht annehmen würde, hat dies für den Online-Handel aufgrund der fehlenden Kompatibilität große Implikationen. Die Maestro-Bankomatkarte ist einfach im „technischen Back-End“ im Vergleich zur Debit Mastercard nicht so gut aufgestellt. Das führt in weiterer Folge zur Einschränkungen hinsichtlich der Akzeptanz dieser Zahlungsmethode bei Online-Händlern.

Welche Vorteile erhalten die Kunden durch die neue Debit-Mastercard?

Die neue Debit-Mastercard ist global standardisiert. Eine Debit-Mastercard funktioniert überall dort, wo auch eine Kreditkarte funktioniert. Das ist für die bisherigen Halter von Bankomatkarten ein enorm großer Schritt, da sie nun überall dort bezahlen können, wo auch Kreditkartenhalter bezahlen können. Für Kunden, die bis dato über keine Kreditkarte verfügen, erweitert dies den Bezahlradius im Online-Handel enorm. Die Debit-Mastercard stellt somit die Weiterentwicklung der Maestro-Bankomatkarte dar, quasi die Bank Karte 2.0.

Wie viele Maestro-Bankomatkarten werden auf die neue Debit-Mastercard umgestellt?

Derzeit gibt es in Österreich rund neun Millionen Maestro-Bankomatkarten. Nehmen wir als Beispiel die Erste Bank. Sie hat rund 750.000 Kunden mit einer Kreditkarte und 2,4 Millionen Kunden mit einer Bankomatkarte. Plötzlich können rund 1,4 Millionen Kunden auch alltägliche Services nutzen, für die sie in der Regel eine Kreditkarte hinterlegen müssen.  Als Beispiel lässt sich hier Uber anführen.

Die Erste Bank war in Österreich auch die erste österreichische Bank, die angekündigt hat, die Maestro-Bankomatkarte sukzessive gegen die neue Debit-Mastercard auszutauschen. Werden andere Banken folgen?

Ja, die Erste Bank ist sprichwörtlich die erste Bank in Österreich, die diesen Schritt gesetzt hat. Ich gehe davon aus, dass weitere Banken folgen werden.

Wie ist der Zeitplan für die Umstellung?

Neukunden der Erste Bank bekommen die Karten ab April, ebenso wie jene, die aktiv den Tausch zur Debit Mastercard bei ihrem Betreuer anfragen. Der große Kartentausch von Bestandskunden erfolgt dann im dritten und im vierten Quartal diesen Jahres. Ziel ist es, rund 1,6 Millionen Karten noch in diesem Jahr auszutauschen. 2020 folgen dann nochmals 800.000 Karten.

Warum startet der Kartentausch gerade bei der Ersten Bank und keiner anderen Bank?

Generell kann man sagen, dass die Erste Bank sehr offen für Innovation ist. Sie hat beispielsweise als eine der ersten Banken ihre Mastercard-Kreditkarten digitalisiert. Kunden können in der George-App ihre Karte hinterlegen und anschließend am “Point of Sale” kontaktlos mit ihrem Smartphone zahlen. Sie haben klar ihre Priorität definiert, vorne mit dabei zu sein.

Wird die Maestro-Bankomatkarte in absehbarer Zeit abgeschafft?

Nein, sie wird nicht abgeschafft. Die Maestro-Bankomatkarte und deren Marke wird definitiv in Österreich noch einige Jahre weitergeführt werden. Das zukunftssichere Produkt mit dem die ausgebenden Banken vorne mit dabei sind, ist jedoch sicherlich die neue Debit-Mastercard.

Produktneuheiten gehen auch immer mit Herausforderungen einher, dass Kunden darüber informiert werden. Wie wird diese Information erfolgen?

Kunden assoziieren die Marke „Mastercard“ in Österreich oft ausschließlich mit der Kreditkarte. Dies hat auch historische Gründe, da die Unterscheidung zwischen den beiden Begrifflichkeiten „Kreditkarte“ und „Bankomatkarte“ am heimischen Markt sehr stark ist. Hier arbeiten wir eng mit den Banken zusammen, um Aufklärungsarbeit zu leisten und auf die Unterschiede hinzuweisen. Im Endeffekt obliegt die Kommunikation mit den Endkunden jedoch den Banken, da diese einen direkten Kontakt zu ihren Endkunden haben. Für die Mastercard sind nämlich alle Kartenhalter anonym.

Wie werden die Händler informiert?

Natürlich informieren wir auch die Akzeptanzstellen über die Neuerung. Die Kommunikation erfolgt dabei über die jeweiligen Acquiring-Banken. Hinter jedem Händler steht nämlich auch eine Händlerbank, wie beispielsweise SIX oder die card complete Service Bank. Zudem müssen die Angestellten im Einzelhandel oder der Gastronomie über die Neuerung informiert werden. Sie müssen am „Point of Sale“ wissen, ob der Kunde mit einer Debit-Mastercard oder Mastercard-Kreditkarte zahlen will. Das Logo „Mastercard“ ist nämlich auf beiden Karten zu sehen, was anfänglich zu Verwirrung führen könnte. Mit ausreichend Information wird die Umstellung allerdings kein Problem sein.

Die neue Debit-Mastercard erfüllt einige Funktionen, die eine Mastercard-Kreditkarte auch erfüllt. Stehen diese zwei Produkte nicht in einer Konkurrenz zueinander?

Es gibt einen gewissen Kannibalisierungseffekt, der aber relativ gering ausfällt. Der Effekt wird nämlich über ein Vielfaches vom Zusatzvolumen überwogen, das bei den Kunden generiert wird, die bislang online mit Karte gar nicht zahlen konnten. Daher bringt die Umstellung sowohl für die Banken, als auch die Kunden Vorteile.

=> zur Page von Mastercard

Redaktionstipps
Deine ungelesenen Artikel:
04.11.2026

Mit Flottenfuchs wollen Ex-heizma-Führungskräfte Firmenflotten optimieren

Zwei ehemalige heizma-Mitarbeiter haben mit Flottenfuchs ein eigenes Startup gegründet. Das Wiener Unternehmen übernimmt für Betriebe die Verwaltung ihrer Firmenflotten und setzt dabei auf eine selbst entwickelte Software. Zu den ersten Kunden zählt auch der ehemalige Arbeitgeber der Gründer.
/artikel/mit-flottenfuchs-wollen-ex-heizma-fuehrungskraefte-firmenflotten-optimieren
04.11.2026

Mit Flottenfuchs wollen Ex-heizma-Führungskräfte Firmenflotten optimieren

Zwei ehemalige heizma-Mitarbeiter haben mit Flottenfuchs ein eigenes Startup gegründet. Das Wiener Unternehmen übernimmt für Betriebe die Verwaltung ihrer Firmenflotten und setzt dabei auf eine selbst entwickelte Software. Zu den ersten Kunden zählt auch der ehemalige Arbeitgeber der Gründer.
/artikel/mit-flottenfuchs-wollen-ex-heizma-fuehrungskraefte-firmenflotten-optimieren
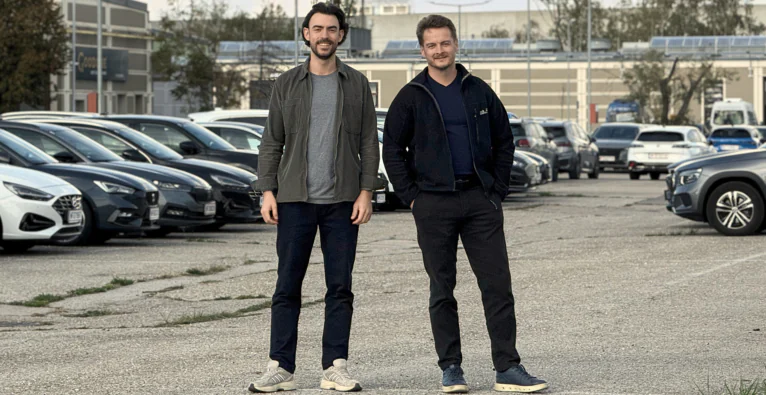
Georg Weber, COO (links) und Florian Berger, CEO (rechts) übernehmen mit Flottenfuchs das komplette Fuhrparkmanagement für Unternehmen. | (c) Flottenfuchs

Florian Berger und Georg Weber waren zuletzt maßgeblich am Aufbau und operativen Geschäft des Wiener Energie-Startups heizma beteiligt. Dort arbeiteten sie eng zusammen und beschlossen, auch nach ihrem Abschied gemeinsam unternehmerisch tätig zu werden. Was genau sie machen wollten, war zunächst allerdings unklar. Sie überlegten einen Installationsbetrieb zu übernehmen oder eine KI-Agentur zu gründen.

Eine weitere Möglichkeit ergab sich aus ihrer bisherigen Arbeit bei heizma. Berger hatte dort unter anderem den Fuhrpark betreut. Als die Übergabe seiner Aufgaben anstand, fragte er sich: „Der Fuhrpark ist bereit für die Übergabe, aber wem übergebe ich das jetzt eigentlich?“. Eher scherzhaft schlug er Weber vor, die Verwaltung selbst als externe Dienstleistung anzubieten. Die beiden beschäftigten sich daraufhin intensiver mit dem Geschäftsmodell und entschieden sich Anfang 2026 schließlich für Flottenfuchs.

Eine externe Abteilung für Firmenflotten

„Der Fuhrpark ist ein Wanderpokal in einer Firma. Keiner will ihn, aber man erbt ihn“, sagt Berger. Aufgaben wie Leasingverträge, Werkstatttermine oder Schadensabwicklung werden in vielen Betrieben neben dem Tagesgeschäft erledigt. Gerade kleinere Unternehmen verfügen häufig über keine eigene Fuhrparkabteilung.

Hier setzt das Startup an. Flottenfuchs übernimmt die operative Verwaltung von Firmenfahrzeugen, von der Beschaffung über Wartungen und Reifenwechsel bis zur Schadensabwicklung und Kommunikation mit den Fahrer:innen. Auch gesetzliche Pflichten wie Führerscheinkontrollen gehören zum Angebot.

Zu Beginn analysiert Flottenfuchs den bestehenden Fuhrpark und sucht nach Einsparpotenzialen, etwa bei Versicherungs- und Leasingkonditionen. Nach eigenen Angaben lassen sich Fuhrparkkosten um bis zu 30 Prozent reduzieren. Für die laufende Gesamtbetreuung zahlen Unternehmen einen monatlichen Fixbetrag pro Fahrzeug.

Eigene Software statt zugekaufter Lösung

Die technische Grundlage bildet die selbst entwickelte, KI-gestützte Plattform FlottenfuchsOS. Ursprünglich wollten Berger und Weber eine bestehende Software zukaufen. Nach mehreren Tests entschieden sie sich jedoch dagegen. Laut Berger hätten sie bei den verfügbaren Lösungen nur rund 15 bis 20 Prozent der Funktionen tatsächlich benötigt.

Stattdessen entwickelten sie eine eigene Plattform, die Fahrzeug-, Vertrags- und Kostendaten bündelt, Fristen überwacht und Abweichungen bei verrechneten Leistungen erkennt. Die Softwareentwicklung verantwortet vor allem Weber. „Er ist ein Prozessguru und automatisiert so viel wie möglich“, sagt Berger über seinen Mitgründer.

Unterstützung erhalten die beiden von Florian Rosenberg, mit dem Berger bereits beim IT-Dienstleister Crayon am Aufbau eines Data-&-AI-Geschäftsbereichs gearbeitet hatte. Rosenberg steht Flottenfuchs als Advisor zur Seite.

Auch beim Fahrverhalten der Mitarbeiter:innen sieht das Gründerduo durch Gamification Einsparpotenzial. Eine eigene App soll Fahrer:innen spielerisch dazu motivieren, sparsamer unterwegs zu sein. Dafür können sie beispielsweise ihren Kraftstoffverbrauch und ihre Tankkosten miteinander vergleichen. Unternehmen entscheiden selbst, wie sie die Ergebnisse nutzen.

Bereits mehrere hundert Fahrzeuge in Betreuung

Das Wiener Startup wurde erst im August dieses Jahres gegründet und betreut laut eigenen Angaben bereits rund 20 Unternehmen mit insgesamt mehreren hundert Fahrzeugen. Zu den Kunden gehören neben heizma auch Daikin, Beinkofer und Flamingo Energy. Gewonnen wurden diese laut Berger vor allem über das persönliche Netzwerk und Weiterempfehlungen. Nicht alle Kunden lassen ihren gesamten Fuhrpark betreuen, manche beauftragen Flottenfuchs zunächst mit Einzelleistungen wie z.B. der Analyse des Fuhrparks.

Das Startup ist bislang vollständig eigenfinanziert und will vorerst ohne externe Investoren wachsen. Aktuell richtet sich das Angebot vor allem an Unternehmen mit fünf bis 150 Fahrzeugen und umfasst Pkw sowie Nutzfahrzeuge bis 3,5 Tonnen. Langfristig wollen Berger und Weber weitere Formen der betrieblichen Mobilität abdecken. Ihr erklärtes Ziel ist es, Flottenfuchs als führenden Mobilitätsmanager in Österreich und Europa zu etablieren.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Erste Bank läutet das Ende der Maestro-Bankomatkarte ein