17.04.2026
TERM SHEETS

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

Ein Exit gilt als ultimativer Meilenstein für Startup-Gründer:innen. Doch selbst ein erfolgreicher Verkauf bedeutet nicht automatisch finanziellen Gewinn. Ungünstige Terms aus frühen Finanzierungsrunden – insbesondere rund um Liquidationspräferenzen – können dazu führen, dass Gründer:innen trotz jahrelanger Arbeit leer ausgehen. Monkee-Gründer Martin Granig erklärt und weist darauf hin, worauf es wirklich ankommt.
/artikel/der-null-euro-exit-von-liquidation-preference-und-secondaries
Exit, Liquidationspräferenz, Secondaries
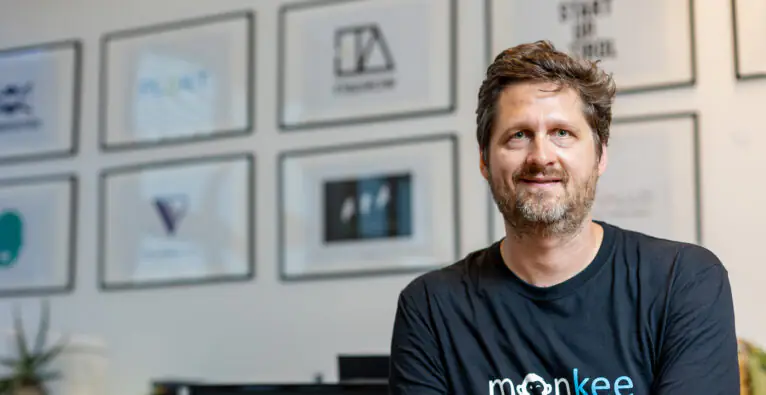
© monkee - Martin Granig.

Langjähriges Schwitzen. Schlafmangel. Expertise-Aufbau in Sachen Bürokratie, modern Leadership, Steuerrecht, Marketing und Vertrieb. Abende gefüllt mit Netzwerk-Agenden, um u.a. das Bootstrapping zu verlassen und potentielles Kapital anzulocken. Schlussendlich läuft das Startup; das Team wächst, Revenue trudelt ein und am Unternehmen Beteiligte sind glücklich. Man zahlt sich zum ersten Mal ein Gehalt aus. Dann, nach Jahren harter Arbeit und Vernachlässigung des Privatlebens, winkt der Exit. In Millionenhöhe. Und er wird auf Wunsch oder Druck der Investor:innen auch umgesetzt.

300 Mio-Euro-Exit und kein Geld?

Man möchte meinen, man hat es geschafft. Doch falsch verhandelte Term-Sheets in Anfangsjahren sprechen eine andere Sprache. Und man bekommt nach Jahren der Mühsal und Hingabe keinen einzigen Euro aus dem Exit heraus.

Dies ist ein möglicher Werdegang von Gründer:innen, wie er – zwar nicht oft im Rampenlicht, aber dennoch – passiert. Martin Granig, Gründer von monkee, spitzt dieses Beispiel noch mehr zu und schreibt per LinkedIn-Post: „€300 Mio Exit. 3 Founder. Jeder bekommt: Null Euro. Klingt unmöglich? Ist es nicht. Und ich kann es beweisen“.

Zwar ist sein 300-Millionen-Exempel fiktiv, wie er im Gespräch mit brutkasten zugibt, Granig kennt aber tatsächlich einen Founder, der einen 15-Millionen-Exit hingelegt hat. „Ich habe ihm gratuliert, aber er meinte, dass die ‚Terms‘ so mies sind und der Exit hätte massiver sein müssen, ‚damit sich was ausgeht‘.“

Nachteilige Liquidationspräferenz

Der Founder aus Tirol berät aktuell drei Startup-Gründer beim Fundraising. Und merkt in diesem Sinne, dass oftmals der Fokus stark auf der Bewertung der Firma liegt. „Aber die Terms des Deals sind entscheidend“, warnt er. „Wenn etwa die Liquidationspräferenz nachteilig ist, müssen extrem große Exits erzielt werden, bevor für Founder überhaupt etwas übrig bleibt. Die Schlagzeilen sprechen in solchen Fällen von einem tollen Exit, doch hinter den Kulissen gibt es manchmal Gründer, für die die Situation ganz anders aussieht.“

Die Liquidationspräferenz, zur Erklärung, ist ein Standard-Mechanismus in Venture-Capital-Verträgen und dient vor allem als Downside-Protection für Investor:innen. Im Exit-Fall soll sie sicherstellen, dass Investor:innen ihr eingesetztes Kapital bevorzugt zurückerhalten – oft unabhängig von ihrer prozentualen Beteiligung. Häufig kommen dabei auch Multiples (z. B. 1x, 2x, etc.) zum Einsatz, die festlegen, wie viel des investierten Kapitals vorab zurückfließt.

Non-Participating-Modell vs. Participating-Modell

Beim Non-Participating-Modell, einer Founder-freundlichen Variante, wie Granig sie nennt, entscheiden die Investor:innen, ob sie ihr Investment (inklusive möglicher Multiples) zurückbekommen oder entsprechend der Beteiligung am Exit partizipierten – je nachdem, was für sie vorteilhafter ist.

Anders beim Participating-Modell: Hier erhalten die Investor:innen zunächst ihr eingesetztes Kapital (inklusive vereinbarter Multiples) zurück und beteiligten sich anschließend zusätzlich am verbleibenden Erlös.

Das führt dazu, dass erst danach „etwas vom Kuchen übrig bleibt“, von dem Founder und frühe Angel-Investor:innen profitieren. Gerade Letztere könnten im schlechtesten Fall auch leer ausgehen, während spätere Investor:innen oft auf bessere Terms zurückgreifen können.

Granig erklärt

„Wie passiert so etwas? Die späteren Investoren sehen, dass das Fundraising-Environment schwieriger geworden ist“, erklärt Granig konkret. „Eine Exit-Möglichkeit tut sich auf. Sie halten zusammen über 50 Prozent der Stimmrechte. Also forcieren sie den Verkauf. Aus ihrer Perspektive rational: Lieber jetzt 3x auf das Investment als noch ein bis zwei Jahre warten, das Risiko einer fehlenden Anschlussfinanzierung eingehen und am Ende das gesamte Investment abschreiben. Für die Founder ist es eine Katastrophe. Für die Investoren ist es Portfolio-Management“, schreibt er auf LinkedIn. Und weist erneut darauf hin, dass sich schlussendlich alles um die Art des Deals dreht.

„Wie stark Gründer auf bestimmte Terms eingehen müssen, ist letztlich Verhandlungssache – und hängt stark vom Druck im Fundraising ab“, sagt er. „Non-Participating-Strukturen gelten als founder-freundlicher, und Multiples von 1x, 1,5x oder 2x sind üblich. Wenn Investoren ein höheres Risiko sehen, können auch Faktoren von 3x verlangt werden. Problematisch wird es vor allem dann, wenn sich solche Faktoren über mehrere Finanzierungsrunden hinweg ’stapeln‘, selbst bei guten Exits bleibt in so einem Fall für Founder oft wenig übrig.“

Das Secondaries-Problem

Eine mögliche Lösung dafür wären „Secondaries“, also Teilverkäufe von Anteilen durch Gründer:innen (Cash-Out). „In der DACH-Region ist das kulturell jedoch noch zurückhaltend besetzt, vor allem in frühen Phasen“, sagt Granig. „Grundsätzlich gilt: Zuerst muss das Unternehmen solide finanziert sein und wachsen, um Secondaries wahr werden zu lassen. Entscheidend ist auch die Wahl der Investoren: Strategische Investoren zahlen oft eine Prämie und sind weniger strikt auf Exit-Rückflüsse fokussiert, während Finanzinvestoren stärker auf Rendite und klare Rückzahlungsmechaniken schauen.“ Somit bleibe vor allem eine Lektion: „Die Bewertung ist nicht der Deal. Die Terms sind der Deal.“

Deine ungelesenen Artikel:
16.09.2026

Gender Investment Gap bleibt trotz Aufschwung im ersten Halbjahr massiv

Während das Startup-Investment-Volumen in Österreich im ersten Halbjahr bekanntlich deutlich anstieg, gibt es einmal mehr keine Verbesserung beim Geschlechterverhältnis - das zeigt der nun veröffentlichte Female Startup Funding Index von EY, Female Founders und Fund F.
/artikel/gender-investment-gap-bleibt-trotz-aufschwung-im-ersten-halbjahr-massiv
16.09.2026

Gender Investment Gap bleibt trotz Aufschwung im ersten Halbjahr massiv

Während das Startup-Investment-Volumen in Österreich im ersten Halbjahr bekanntlich deutlich anstieg, gibt es einmal mehr keine Verbesserung beim Geschlechterverhältnis - das zeigt der nun veröffentlichte Female Startup Funding Index von EY, Female Founders und Fund F.
/artikel/gender-investment-gap-bleibt-trotz-aufschwung-im-ersten-halbjahr-massiv
Female Start-up Funding Index - vlnr.: Lisa Fassl, Natascha Fürst und Florian Haas | (c) Viktoria Waba/brutkasten / Martina Trepczyk / brutkasten
vlnr.: Lisa Fassl, Natascha Fürst und Florian Haas | (c) Viktoria Waba/brutkasten / Martina Trepczyk / brutkasten

Es ist wieder soweit: Die halbjährliche Trilogie der EY-Reports zur Startup-Finanzierung in Österreich wird mit der gewohnten Hiobsbotschaft komplettiert. Während die allgemeine Investment-Statistik Zyklen unterliegt, die sich in der langfristigen Betrachtung durchaus aufwärts bewegen, zeigt sich beim Female Startup Funding Index, den EY gemeinsam mit Female Founders und Fund F herausbringt, immer das gleiche Bild: Verbesserungen und Verschlechterungen passieren im Prozentpunkt-Bereich auf konstantem Keller-Niveau.

94,9 Prozent des Kapitals an rein männliche Teams

Die konkreten aktuellen Zahlen: Von den statistisch erfassten 472 Millionen Euro Risikokapital für österreichische Startups im ersten Halbjahr 2026 flossen 94,9 Prozent an rein männliche Founding-Teams, gemischte Teams erhielten 4,8 Prozent des Kapitals und rein weibliche Teams lediglich 0,3 Prozent; der Frauenanteil unter den Gründer:innen von Startups mit Investment im ersten Halbjahr liegt bei nur 13 Prozent; nur drei der 95 für den Index analysierten Startups mit Finanzierung haben ein ausschließlich weibliches Founding-Team; und bei Finanzierungen über zehn Millionen Euro gibt es kein einziges Gründungsteam mit weiblicher Beteiligung.

Fassl: „Der Aufschwung hat ein Geschlecht“

„2026 ist das Kapital zurück: 472 Millionen Euro Risikokapital für Österreichs Startups, mehr als eine Vervierfachung gegenüber dem Vorjahr, und so viele Finanzierungsrunden wie nie zuvor. Bei Frauen ist davon nichts angekommen. Während rein männliche Teams fast das gesamte Volumen einsammelten, gingen 0,3 Prozent des Geldes an rein weibliche Teams – rund 1,4 Millionen Euro im gesamten Halbjahr. Damit ist klar: Der Aufschwung hat ein Geschlecht“, kommentiert Lisa-Marie Fassl, Managing Partner von Fund F und Co-Gründerin von Female Founders.

Dass die Schieflage auch in einem starken Marktumfeld bestehen bleibt, habe mehrere Gründe, analysieren die Studienautor:innen: Große Finanzierungsrunden würden häufig von etablierten Venture-Capital-Fonds getragen, die auf bestehende Netzwerke, frühere Investmenterfolge und bekannte Muster zurückgriffen. Gleichzeitig zeige sich seit Jahren, dass Gründerinnen insbesondere beim Zugang zu Investorennetzwerken und großen Wachstumsfinanzierungen häufiger auf Hürden stoßen. Genau diese späten Finanzierungsphasen hätten jedoch den größten Einfluss auf die Verteilung des investierten Kapitals. „Das Problem beginnt nicht erst bei der Finanzierung, wird dort aber besonders sichtbar“, kommentiert Florian Haas, Head of Startup bei EY Österreich.

Fürst: „Die Zahlen widerlegen ein bequemes Narrativ“

Wie oben erwähnt, liegt der Frauenanteil unter den Gründer:innen jener Startups, die erfolgreich eine Finanzierung erhalten haben, bei rund 13 Prozent (31 von insgesamt 248 Gründer:innen). Eine weitere Aufschlüsselung: Von den insgesamt 95 erfassten Startups mit Investment im ersten Halbjahr, deren Gründungsteam bekannt ist, haben 72 ein ausschließlich männliches Founding-Team (76 Prozent), weitere 20 ein gemischtes Team (21 Prozent) und lediglich drei ein rein weibliches Gründungsteam (3 Prozent). Dabei handelt es sich um Factorymaker, Faund Social Dating Club und Recruitiverse.

Natascha Fürst, CEO von Female Founders, leitet daraus ab: „Die Zahlen widerlegen ein bequemes Narrativ: Es gründen genug Frauen – das Problem ist, wer von ihnen ans Kapital kommt.“ Die Studie zeige kein Problem an der Gründungsbasis, sondern ein strukturelles Versagen des Kapitalmarkts. „Und das lässt sich nicht wegdiskutieren“, so Fürst.

Lisa-Marie Fassl legt nach: „Noch nie saßen so viele Frauen in finanzierten Gründungsteams wie jetzt: 13 Prozent. Und trotzdem floss fast das komplette Kapital an rein männliche Teams. Mehr Frauen am Tisch heißt offensichtlich nicht mehr Geld für Frauen. Wer glaubt, dass das der nächste Aufschwung von selbst reguliert, hat die letzten vier Jahre die Augen zugemacht. Es wird Zeit, dass wir aufhören, eine rationale, wirtschaftliche Diskussion emotional zu führen. Denn als Standort lassen wir Rendite auf dem Tisch liegen, nachweislich, Jahr für Jahr.“

Keine Frau in Gründungsteams mit Investments über 10 Mio. Euro

Konkret lag bei Startups mit Finanzierungen bis zu einer Million Euro der Gründerinnenanteil bei 17 Prozent. Bei Finanzierungen zwischen einer und zehn Millionen Euro waren acht der insgesamt 75 Gründer:innen Frauen (11 Prozent). Bei allen analysierten Finanzierungen über zehn Millionen Euro bestanden die bekannten Gründungsteams ausschließlich aus Männern.

„Dass Gründerinnen bei kleineren Runden sichtbar sind, bei größeren Tickets aber praktisch verschwinden, zeigt sehr deutlich, wo die größte Herausforderung liegt: beim Zugang zu Wachstumskapital. Dort entscheidet sich letztlich, welche Unternehmen zu internationalen Champions werden“, analysiert Florian Haas.

Health-Sektor sticht positiv heraus

Deutliche Unterschiede beim Gender Investment Gap zeigen sich übrigens auch im Branchenvergleich: Hier sticht vor allem der Health-Sektor heraus, in dem insgesamt 17 Startups eine Finanzierung erhielten. Dort lag der Frauenanteil bei knapp 23 Prozent. Unter den insgesamt 48 Gründer:innen dieser Unternehmen befanden sich elf Frauen. Demgegenüber weisen mehrere technologieintensive Bereiche keine einzige Gründerin unter den finanzierten Startups auf, darunter SpaceTech/NewSpace, FinTech/InsurTech, Education, DefenseTech sowie ClimateTech/GreenTech/CleanTech.

„Gerade der Bereich Health zeigt, welches Potenzial entsteht, wenn unterschiedliche Perspektiven in Gründungsteams zusammenkommen“, kommentiert Natascha Fürst. „Vielfalt ist kein Selbstzweck, sondern ein Innovationsfaktor. Unterschiedliche Erfahrungen und Blickwinkel führen zu besseren Produkten, neuen Märkten und nachhaltigeren Unternehmen.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries