17.04.2026
TERM SHEETS

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

Ein Exit gilt als ultimativer Meilenstein für Startup-Gründer:innen. Doch selbst ein erfolgreicher Verkauf bedeutet nicht automatisch finanziellen Gewinn. Ungünstige Terms aus frühen Finanzierungsrunden – insbesondere rund um Liquidationspräferenzen – können dazu führen, dass Gründer:innen trotz jahrelanger Arbeit leer ausgehen. Monkee-Gründer Martin Granig erklärt und weist darauf hin, worauf es wirklich ankommt.
/artikel/der-null-euro-exit-von-liquidation-preference-und-secondaries
Exit, Liquidationspräferenz, Secondaries
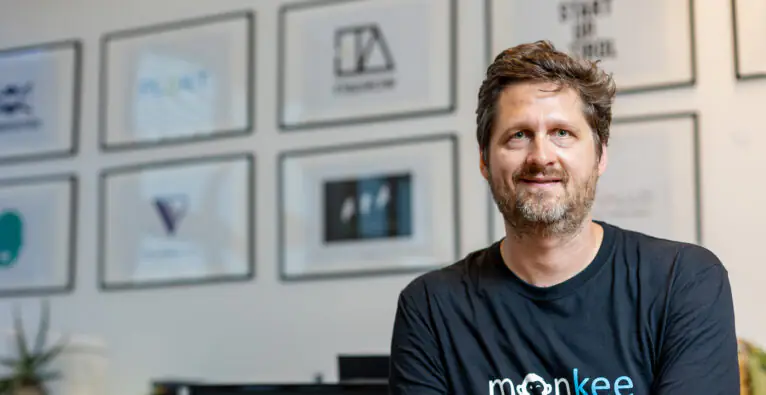
© monkee - Martin Granig.

Langjähriges Schwitzen. Schlafmangel. Expertise-Aufbau in Sachen Bürokratie, modern Leadership, Steuerrecht, Marketing und Vertrieb. Abende gefüllt mit Netzwerk-Agenden, um u.a. das Bootstrapping zu verlassen und potentielles Kapital anzulocken. Schlussendlich läuft das Startup; das Team wächst, Revenue trudelt ein und am Unternehmen Beteiligte sind glücklich. Man zahlt sich zum ersten Mal ein Gehalt aus. Dann, nach Jahren harter Arbeit und Vernachlässigung des Privatlebens, winkt der Exit. In Millionenhöhe. Und er wird auf Wunsch oder Druck der Investor:innen auch umgesetzt.

300 Mio-Euro-Exit und kein Geld?

Man möchte meinen, man hat es geschafft. Doch falsch verhandelte Term-Sheets in Anfangsjahren sprechen eine andere Sprache. Und man bekommt nach Jahren der Mühsal und Hingabe keinen einzigen Euro aus dem Exit heraus.

Dies ist ein möglicher Werdegang von Gründer:innen, wie er – zwar nicht oft im Rampenlicht, aber dennoch – passiert. Martin Granig, Gründer von monkee, spitzt dieses Beispiel noch mehr zu und schreibt per LinkedIn-Post: „€300 Mio Exit. 3 Founder. Jeder bekommt: Null Euro. Klingt unmöglich? Ist es nicht. Und ich kann es beweisen“.

Zwar ist sein 300-Millionen-Exempel fiktiv, wie er im Gespräch mit brutkasten zugibt, Granig kennt aber tatsächlich einen Founder, der einen 15-Millionen-Exit hingelegt hat. „Ich habe ihm gratuliert, aber er meinte, dass die ‚Terms‘ so mies sind und der Exit hätte massiver sein müssen, ‚damit sich was ausgeht‘.“

Nachteilige Liquidationspräferenz

Der Founder aus Tirol berät aktuell drei Startup-Gründer beim Fundraising. Und merkt in diesem Sinne, dass oftmals der Fokus stark auf der Bewertung der Firma liegt. „Aber die Terms des Deals sind entscheidend“, warnt er. „Wenn etwa die Liquidationspräferenz nachteilig ist, müssen extrem große Exits erzielt werden, bevor für Founder überhaupt etwas übrig bleibt. Die Schlagzeilen sprechen in solchen Fällen von einem tollen Exit, doch hinter den Kulissen gibt es manchmal Gründer, für die die Situation ganz anders aussieht.“

Die Liquidationspräferenz, zur Erklärung, ist ein Standard-Mechanismus in Venture-Capital-Verträgen und dient vor allem als Downside-Protection für Investor:innen. Im Exit-Fall soll sie sicherstellen, dass Investor:innen ihr eingesetztes Kapital bevorzugt zurückerhalten – oft unabhängig von ihrer prozentualen Beteiligung. Häufig kommen dabei auch Multiples (z. B. 1x, 2x, etc.) zum Einsatz, die festlegen, wie viel des investierten Kapitals vorab zurückfließt.

Non-Participating-Modell vs. Participating-Modell

Beim Non-Participating-Modell, einer Founder-freundlichen Variante, wie Granig sie nennt, entscheiden die Investor:innen, ob sie ihr Investment (inklusive möglicher Multiples) zurückbekommen oder entsprechend der Beteiligung am Exit partizipierten – je nachdem, was für sie vorteilhafter ist.

Anders beim Participating-Modell: Hier erhalten die Investor:innen zunächst ihr eingesetztes Kapital (inklusive vereinbarter Multiples) zurück und beteiligten sich anschließend zusätzlich am verbleibenden Erlös.

Das führt dazu, dass erst danach „etwas vom Kuchen übrig bleibt“, von dem Founder und frühe Angel-Investor:innen profitieren. Gerade Letztere könnten im schlechtesten Fall auch leer ausgehen, während spätere Investor:innen oft auf bessere Terms zurückgreifen können.

Granig erklärt

„Wie passiert so etwas? Die späteren Investoren sehen, dass das Fundraising-Environment schwieriger geworden ist“, erklärt Granig konkret. „Eine Exit-Möglichkeit tut sich auf. Sie halten zusammen über 50 Prozent der Stimmrechte. Also forcieren sie den Verkauf. Aus ihrer Perspektive rational: Lieber jetzt 3x auf das Investment als noch ein bis zwei Jahre warten, das Risiko einer fehlenden Anschlussfinanzierung eingehen und am Ende das gesamte Investment abschreiben. Für die Founder ist es eine Katastrophe. Für die Investoren ist es Portfolio-Management“, schreibt er auf LinkedIn. Und weist erneut darauf hin, dass sich schlussendlich alles um die Art des Deals dreht.

„Wie stark Gründer auf bestimmte Terms eingehen müssen, ist letztlich Verhandlungssache – und hängt stark vom Druck im Fundraising ab“, sagt er. „Non-Participating-Strukturen gelten als founder-freundlicher, und Multiples von 1x, 1,5x oder 2x sind üblich. Wenn Investoren ein höheres Risiko sehen, können auch Faktoren von 3x verlangt werden. Problematisch wird es vor allem dann, wenn sich solche Faktoren über mehrere Finanzierungsrunden hinweg ’stapeln‘, selbst bei guten Exits bleibt in so einem Fall für Founder oft wenig übrig.“

Das Secondaries-Problem

Eine mögliche Lösung dafür wären „Secondaries“, also Teilverkäufe von Anteilen durch Gründer:innen (Cash-Out). „In der DACH-Region ist das kulturell jedoch noch zurückhaltend besetzt, vor allem in frühen Phasen“, sagt Granig. „Grundsätzlich gilt: Zuerst muss das Unternehmen solide finanziert sein und wachsen, um Secondaries wahr werden zu lassen. Entscheidend ist auch die Wahl der Investoren: Strategische Investoren zahlen oft eine Prämie und sind weniger strikt auf Exit-Rückflüsse fokussiert, während Finanzinvestoren stärker auf Rendite und klare Rückzahlungsmechaniken schauen.“ Somit bleibe vor allem eine Lektion: „Die Bewertung ist nicht der Deal. Die Terms sind der Deal.“

Deine ungelesenen Artikel:
01.10.2026

Maßanzug für Roboter: Wie Cybershell mit einer Außenschicht Humanoide salonfähig machen will

Humanoide Roboter werden laut Gründer Mario Curvelo Carvalho durch Cybershell Einzug in die Industrie erhalten. Die vom Startup entwickelte Außenhaut soll vor Einflüssen wie Hitze, Chemikalien oder Schlägen schützen.
/artikel/massanzug-fuer-roboter-wie-cybershell-mit-einer-aussenschicht-humanoide-salonfaehig-machen-will
Cyberhsell-CEO Mario Curvelo Carvalho | (c) Cybershell Technologies

Es ist das Zukunftsszenario schlechthin: Menschenleere Produktionshallen, gefüllt mit humanoiden Robotern, die unermüdlich arbeiten. Cybershell arbeitet daran, dass diese Vision einmal Realität wird. Das Deeptech-Startup entwickelt eine Außenschicht für humanoide Industrieroboter, die sie im Arbeitsalltag vor externen Einflüssen wie extremer Hitze, Stößen oder Chemikalien schützen soll. „Aktuell schauen die Roboter nicht so aus, als könnten sie z. B. neben einem Hochofen arbeiten“, sagt Gründer Mario Curvelo Carvalho. Cybershell soll das nun ändern. Die Idee wurde zuletzt beim Riz-up-Preis des Landes Niederösterreich in der Kategorie „Innovativ genial“ mit dem ersten Platz ausgezeichnet (brutkasten berichtete).

Cybershell ist ein „First of a kind“

Laut Curvelo Carvalho gibt es ein Produkt wie Cybershell noch nicht auf dem Markt. „Cybershell ist ein First of a Kind. Es gibt Hersteller, die Abdeckungen und so für Roboter machen. Aber es gibt unseres Wissens nach noch keinen Hersteller, der das im humanoiden Bereich macht“, sagt der Niederösterreicher. Dementsprechend schwierig seien manche Schritte für Cybershell, da es noch keine Referenzbeispiele gebe. „Ich komme mir manchmal vor wie wenn ich vor einem Dschungel mit einer Planierraupe stehe und mir dort erst meinen Weg ebnen muss“, sagt Curvelo Carvalho.

Erstmalige Versicherung einer Flotte

Laut dem Gründer ergibt sich durch seine Technik ein entscheidender Vorteil: Durch Schadensreduktion, Austauschbarkeit und standardisierte Betriebs- und Wartungsdaten gebe es eine bessere Grundlage für die Versicherbarkeit von humanoiden Robotern. „Die Versicherung hat das erste Mal die Möglichkeit, auf Daten zurückzugreifen und damit zu arbeiten. Damit können Versicherer Risiken, Schadenwahrscheinlichkeiten und mögliche Prämiengrundlagen besser bewerten“, erklärt der Founder und ergänzt: „Die Versicherungen sagen aktuell ‚Wir haben keine Werte, wir können hier nicht berechnen, wie hoch die Ausfallsrate ist und wie viel Schaden da wirklich auf uns zukommt.“ Doch bevor eine Flotte versichert werden kann, braucht Cybershell die notwendigen Zertifikate. An diesen werde gerade gearbeitet.

Modularer Aufbau

Das Startup setzt auf einen modularen Aufbau. Die Protektoren für z. B. Schultern, Arme und Beine sind getrennt abnehmbar und greifen nicht in Antrieb, Steuerungssoftware oder Sicherheitslogistik ein. „Es geht darum, die Downtime zu reduzieren. Wenn ein Roboter beschädigt wurde, dann wollen wir nicht, dass der ganze Roboter getauscht wird. Es soll einfach das beschädigte Modul werkzeuglos abgenommen werden und das neue Modul eingesetzt werden und nach 20 Minuten soll die Downtime vorbei sein“, erklärt Curvelo Carvalho. Die Außenschicht besteht aus fünf Layern, wobei jeder eine eigene Funktion hat und unterschiedlich anpassbar ist, je nachdem, wo der Roboter zum Einsatz kommt.

Das Patent als nächster Milestone

Das Unternehmen befindet sich aktuell noch vor der Gründungsphase und ist gebootstrappt. Gründen und die Suche nach Investoren machen laut Curvelo Carvalho erst dann Sinn, wenn die Firma das entsprechende Patent habe. Dafür müsse zuvor noch die Firma gegründet werden. Es läuft somit alles auf das Patent hinaus, noch im Herbst soll der Antrag gestellt werden. Förderungen hat Cybershell noch keine erhalten, jedoch hat das Startup bereits einen FFG-Patenscheck, also einen ersten Schritt in Richtung FFG-Förderung.

Eine Auswanderung in die USA stellt für Curvelo Carvalho aktuell keine Option dar. In Europa dauert zwar der Aufbau eines Unternehmens länger als in den USA, doch Cybershell habe hierzulande alles, was es für den Aufbau benötige. „Wir können hier vom Ökosystem, von den Inkubatoren und von den Förderungen profitieren. Cybershell muss ein niederösterreichisches Unternehmen werden. Das steht ganz groß auf unserer Flagge drauf“, sagt Curvelo Carvalho.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries