16.12.2021

Das gesetzliche Krypto-Dilemma der österreichischen Banken

Gastbeitrag: Die „Nationale Risikoanalyse der Geldwäsche und Terrorismusfinanzierung“ ist für Banken eine Herausforderung und könnte dem Krypto-Standort Österreich schaden.
/artikel/das-gesetzliche-krypto-dilemma-der-oesterreichischen-banken
Matthias Reder © beigestellt/unsplash/Montage
kommentar

Im Mai 2021 wurde die „Nationale Risikoanalyse der Geldwäsche und Terrorismusfinanzierung“ durch das Bundesministerium für Finanzen für Österreich aktualisiert. Diese NRA ist ein wichtiger Bestandteil von unternehmensinternen Risikoanalysen von Firmen, welche in direkten Bezug zum Finanzmarkt-Geldwäsche Gesetz (FM-GwG) stehen oder diesem unterliegen.

Es stellt somit Inhalte dar, die für Österreich bindend sind und in der eigenen Analyse aufgearbeitet werden müssen. Das bringt österreichische Banken und Finanzdienstleister in eine prekäre Situation. Bankkunden, welche ihre Kryptogewinne redlich gekauft, gelagert und veräußert haben, stehen nun unter einem gesetzlich angeordneten Generalverdacht in Bezug auf Geldwäsche oder Terrorismusfinanzierung, wenn eine direkte Transaktion mit Kryptobezug vom Hausbankkonto stattgefunden hat.

Keine Differenzierung zwischen Bitcoin und Monero

Der Gesetzgeber sieht hier KEINERLEI Differenzierung in Bezug auf „Kryptowährungen“ vor. Es ist pauschal von virtuellen Währungen bzw. Kryptoassets die Rede und das kann defacto alles sein. Ob der Kryptowert open source sämtliche Transaktionsdaten zur Verfügung stellt (zB Bitcoin) also quasi pseudonym funktioniert oder dies komplett anonym durchführt (zB Monero) ist dem österreichischen Gesetzgeber keinerlei Unterscheidung wert. Alles ist gleich und stellt laut BMF in Bezug auf die Gefahr zur Geldwäsche oder Terrorismusfinanzierung eine „sehr hohe Bedrohung“ dar. In der Begründung wird pauschal angeführt, dass sich Kryptowerte sinngemäß technisch ganz einfach dazu eignen und es daher als große Bedrohung eingeordnet wird.

In Deutschland besser gelöst

Dies ist insofern beachtlich, da hier unser großes Nachbarland Deutschland bereits 2019 zu einem anderen Ergebnis bei einer genaueren Betrachtungsweise kommt. In der deutschen Version der nationalen Risikoanalyse ist in einem ganzen Kapitel aufgeschlüsselt, wie der Gesetzgeber Kryptowerte in Bezug auf Geldwäsche und Terrorismusfinanzierung einreiht. Alleine schon die Herleitung ist differenziert und zielt auf eine zentrale Unterscheidung in pseudonym und anonym ab. Der deutsche Gesetzgeber kommt zum Schluss, dass die Bedrohung mit mittel-niedrig bewertet wird. In der Begründung wird angeführt, dass es dzt. für Deutschland nur geringe Fallzahlen gibt und es wenn es um Geldwäsche geht noch immer hauptsächlich Bargeld genutzt wird.

Wie ergeben sich solche Unterschiede von „mittel-niedrig“ in Deutschland bis „sehr hoch“ in Österreich in der Beurteilung der gleichen Kategorie – nämlich Kryptowerte? Dazu habe ich leider weder eine Antwort noch eine Vermutung, jedoch sind die beiden Begründungen alleine für den geschätzten Leser schon sehr aufschlussreich.

Gefährdungslage gering

Was man sagen kann ist, dass die Gefährdungslage anhand von Echtdaten zB von der Firma Chainalysis immer besser dargestellt wird. Dies unter anderem in dem aktuellen Crypto Crime Report welcher für das Jahr 2020 bei lediglich 0,34% aller Kryptotransaktionen einen direkten Bezug zu illegalen Aktivitäten herstellt. Leider sind weder für Deutschland noch für Österreich länderspezifische Daten abrufbar.

Große Herausforderung für Banken

Den schwarzen Peter haben damit im ersten Schritt die österreichischen Banken, weil für diese natürlich das Ergebnis der NRA bindend ist. Soweit die aktualisierte Version Eingang in den diversen Risiko- und Compliance-Handbüchern genommen hat, darf die Bank bei Transaktionen mit Kryptobezug ihre verstärkte Sorgfaltspflicht per Gesetz nicht vernachlässigen und ist dadurch zum Handeln gezwungen. Dies kann auf unterschiedlichste Art und Weise passieren. Mittels Rollbalken und direkter Aufkündigung des Kundenkontaktes oder mit vermehrtem Dokumentationsaufwand und Transaktionsanalyse vor allem durch den Bereich Compliance und AML. Die MitarbeiterInnen in diesen Abteilungen sind damit extrem gefordert, da Bankkunden mitunter das komplette Kryptosystem in ihrer Veranlagungsstrategie nutzen und es daher heißt: LAUFENDE AUS- UND WEITERBILDUNG.

Potenziell 800.000 Betroffene

Es mehren sich also gerade Bankkunden von Instituten, welche die Aktualisierung bereits in ihrer Risikoanalyse eingearbeitet haben, mit Beschwerden im Umgang mit ihren Transaktionen. Wieviele Betroffene können das in Österreich sein? Laut Umfrage des Handelsverbands im Jahr 2021 besitzen 14% aller erwerbsfähigen Österreicher Kryptowerte. Was sollen die Banken tun? 800.000 ÖsterreichInnen einfach das Konto kündigen? Bitcoin & Co. kommen immer mehr in der Gesellschaft an und für Banken die hier einen rigorosen Kurs iSv Kontokündigung einschlagen, wird es schlichtweg weniger Kunden in Zukunft zu betreuen geben.

Ich lege mich eindeutig fest: es gibt keine 800.000 GeldwäscherInnen in Österreich! Diese Menschen haben zum überwiegenden Teil gezielt Kryptowerte in ihre private Veranlagungsstrategie eingebracht und möchten ihre entstandenen Gewinne auch einmal realisieren. Viele davon haben lediglich FIAT in Krypto getauscht – dann HODL betrieben – dann wieder verkauft. Da muss es doch in Kombination mit einem offiziell bei der FMA registrierten Dienstleister in Bezug auf virtuelle Währungen und der Hausbank Möglichkeiten geben, diesen Kunden solche Arten von Transaktionen ohne große Probleme durchzuführen. Und natürlich gibt es auch die schwarzen Schafe. Diese sind überall zu finden, das möchte ich gar nicht bestreiten oder darüber hinwegsehen.

Ausländische Kryptobörsen

In Bezug auf die wachsende Sensibilisierung von Transaktionsinformationen der österreichischen Banken, ist dies auch für Dienstleister in Bezug auf virtuelle Währungen bermerkbar. Meinen eigenen Beobachtungen bei Coinfinity zufolge hat sich die Situation mit Transaktionen von und zu offiziell registrierten Dienstleistern in Bezug auf virtuelle Währungen aus Österreich (aktuell 21), auf www.fma.gv.at abrufbar bis 2021, deutlich verbessert. Die Banken kannten die heimischen Akteure und den Registrierungsstandard der FMA in Bezug auf VASP – virtuell asset service provider. Durch die aktualisierte NRA waren sie jedoch zum zusätzlichen Handeln gezwungen und das wirkt sich natürlich auch auf das Tagesgeschäft aus. Nicht zu unterschätzen sind jedoch Kryptotransaktionen von ausländischen Kryptobörsen. Hier ist die Bank sehr wohl gefordert zwischen einem in Deutschland registrierten Anbieter wie zB Coinbase oder einer überhaupt nicht registrierten Plattform wie Binance zu unterscheiden.

Pauschale Verurteilung durch FMA-Chefs

Ins Bild der generellen und pauschalen hohen Risikobewertung von Kryptowerten passen da leider auch die undifferenzierten Aussagen der beiden FMA-Chefs aus dem September 2021, welche davon ausgehen, dass einfach so pauschal 80% aller Kryptoprojekte einen betrügerischen Hintergrund hätten. Da darf man sich nicht wundern, wo die sehr hohe Bedrohungsbetrachtung des BMF auch herkommt.

Doch wie geht es weiter? Die nächsten Blockchain-Massenphänomene abseits von Bitcoin und Co. sind da (zB NFT) bzw. stehen in den Startlöchern (zB Meta/Facebook). Was also konkret tun?

Zwei konkrete Maßnahmen

Ich plädiere für zwei konkrete Maßnahmen: Einerseits massiv beim Thema Aus- und Weiterbildung der entsprechenden MitarbeiterInnen zu Kryptowerten in Banken und Behörden zu investieren und zweitens den Gesetzgeber und die Aufsicht zu einer differenzierteren Betrachtungsweise und damit einer genaueren Beschreibung der echten Bedrohungslage aufzurufen.

Es geht hier auch um den Kryptostandort Österreich. Wo andere Regionen der Welt (zB Florida/Miami oder New York) um Firmen und MitarbeiterInnen zT Bitcoin, Kryptowerte & Blockchain buhlen wäre hierzulande eine Verschlechterung der Situation ein fatales Signal an die Kryptobranche. Alleine die Tatsache, dass wenig bis gar keine offiziell registrierten Dienstleister in Bezug auf virtuelle Währungen eine Hausbankverbindung in Österreich aufweisen können, sollte uns hier mehr als zu Denken geben.

Bei diesem Gastbeitrag handelt es sich ausschließlich um die Privatmeinung des Autors Mag. (FH) Matthias Reder.

Über den Autor

Matthias Reder hat nach 20 Jahren im österreichischen Bankensektor die „Seiten“ gewechselt und arbeitet seit 2018 bei der Coinfinity GmbH, aktuell in der Position eines Bitcoin Key Account Managers, und ist selbstständig als Anwendungsberater zum Thema Sicherung von Krypto Assets tätig.

Deine ungelesenen Artikel:
15.09.2026

Ablatic AI: Linzer LLM Talos spielt ohne VC-Kapital in einer Liga mit internationalen KI-Playern

Das nun gelaunchte Large Language Model (LLM) Talos des Linzer Startups Ablatic AI kann sich in mehreren Benchmarks mit den internationalen KI-Giganten messen. Co-Founder und CEO Florian Zimmermann erklärte uns, wie das ohne VC-Kapital möglich ist und wie man nun den Markt erobern will.
/artikel/ablatic-ai-linzer-llm-talos-spielt-ohne-vc-kapital-in-einer-liga-mit-internationalen-ki-playern
15.09.2026

Ablatic AI: Linzer LLM Talos spielt ohne VC-Kapital in einer Liga mit internationalen KI-Playern

Das nun gelaunchte Large Language Model (LLM) Talos des Linzer Startups Ablatic AI kann sich in mehreren Benchmarks mit den internationalen KI-Giganten messen. Co-Founder und CEO Florian Zimmermann erklärte uns, wie das ohne VC-Kapital möglich ist und wie man nun den Markt erobern will.
/artikel/ablatic-ai-linzer-llm-talos-spielt-ohne-vc-kapital-in-einer-liga-mit-internationalen-ki-playern
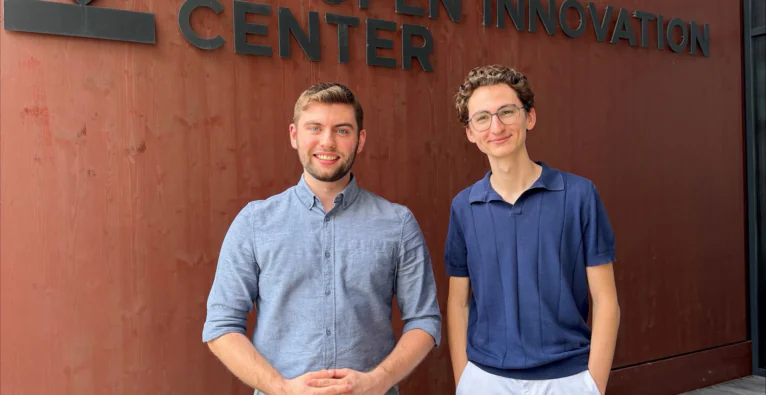
Die Ablatic-AI-Gründer vl. Florian Zimmermann (CEO) und Julian Mauerkirchner (CTO) | (c) Ablatic AI

Wieder einmal ist es Linz. Die Stahlstadt mausert sich immer mehr zu Österreichs KI-Hauptstadt und auch eines der bislang sicher ambitioniertesten Startups in dem Bereich kommt von dort: Ablatic AI. Mit Talos wagt es sich über die Herausforderung schlechthin in der KI-Welt: ein eigenes Large Language Model (LLM) – brutkasten berichtete bereits.

Bei einer Benchmark vor Sol von OpenAI

Nun erfolgte der offizielle Launch und Ablatic gab erste Benchmark-Vergleiche aus (siehe Tabelle unten). An Claude Opus 5 kommt man demnach noch in keiner Kategorie ganz heran, in mehreren aber ziemlich nahe. DeepSeek V4 kann man dagegen gleich bei drei Werten schlagen, Qwen3.8 von Alibaba bei zwei und OpenAIs Flagship-Modell GPT-5.6 Sol immerhin bei einem, konkret der exakten Befolgung schriftlicher Anweisungen (IFBench). Unterm Strich spielt das Linzer LLM also in den vorgelegten Benchmarks in der internationalen Top-Liga mit.

„Es kann ja nicht sein, dass es in Europa nur Mistral gibt“

Aber warum überhaupt noch ein weiteres LLM? „Julian [Anm. Mauerkirchner] und ich kennen uns schon seit der Schule. Später haben wir als Unternehmer damit gestartet, Legacy-ERP-Systeme zu erneuern. Dabei sind wir auf ein Problem gestoßen: Wir konnten dafür aus Daten-Gründen keine US-KI-Systeme nutzen“, erzählt CEO Florian Zimmermann, der Ablatic AI gemeinsam mit Julian Mauerkirchner (CTO) gegründet hat, im Gespräch mit brutkasten. Man habe nur Mistral aus Frankreich oder Open-Source-Modelle verwenden können. „Mistral war für den Zweck aber nicht passend und unser Business Case bald tot“.

Mit dem Entschluss, eine neue Idee zu verfolgen, sei daher auch eine neue Motivation einher gegangen: „Es kann ja nicht sein, dass es in Europa nur Mistral gibt“, so Zimmermann. Man habe sich danach mit der Johannes Kepler Universität Linz (JKU) kurzgeschlossen und sei darüber auch zur AI Factory Austria AI:AT gekommen, wo man wiederum im Rahmen des EuroHPC-Programms europäische Hochleistungsrechenressourcen nutzt, um das Modell zu trainieren. „Ohne diese EU-Ressourcen würde es kostentechnisch überhaupt nicht gehen“, sagt Zimmermann.

Öffentliche Forschungsergebnisse statt eigenes Riesen-Research-Team

Doch auch mit diesen Ressourcen – wie lässt sich ein konkurrenzfähiges LLM mit einem kleinen Team und bislang gänzlich ohne VC-Kapital umsetzen? Schließlich beschäftigen die globalen KI-Player, mit denen sich Ablatic misst, riesige Teams. Mistral etwa ist mit seiner kürzlich kommuniziert Drei-Milliarden-Euro-Finanzierungsrunde im Vergleich zu Anthropic und OpenAI nach wie vor ein kleiner Fisch (brutkasten analysierte).

„Wir können kein 200-köpfiges Research-Team finanzieren und gleich von 0 auf 100 gehen, also greifen wir auf Bestehendes zurück“, erklärt der Gründer. Konkret verwende man einerseits Open-Source-Layer und code sie auf die eigenen Bedürfnisse um. Andererseits nutze man die neuesten Forschungsergebnisse von Universitäten wie dem MIT oder Stanford, die laufend über die Plattform arXiv veröffentlicht werden. „Wir orientieren uns an der Frontier-Forschung. Wir analysieren die Paper, legen die Erkenntnisse auf unsere Architektur um und testen es durch. Vieles davon funktioniert nicht, aber alles was funktioniert, bringt uns weiter“, so Zimmermann.

Mehr als 100 B2B-Testkunden – viele konvertieren gleich zum Launch

Die Beta-Version wurde nun bereits seit einiger Zeit mit mehr als 100 Unternehmen getestet – Ablatic konzentriert sich nämlich vorerst klar auf den B2B-Markt. Man habe für diese Tests schnell auch größere Unternehmen und Konzerne gewonnen. „Ich bin dafür wochenlang gesessen, habe Leute angeschrieben und einen Call nach dem anderen gemacht“, räumt Zimmermann ein. Dass man ein eigenes LLM und nicht nur eine Oberfläche baue, sei dabei zum entscheidenden Bonus geworden. „Und dass wir von der JKU kommen und im EuroHPC-Programm sind, hat unsere Glaubwürdigkeit enorm gesteigert“, sagt der Gründer.

Jetzt zum Launch würden viele der Testkunden bereits zu regulären Nutzern konvertieren, viele weitere noch die Testphase abschließen, mit dem Vorhaben, das dann auch zu tun, verrät Zimmermann. „Wir werden nicht 100 Prozent, aber einen Großteil konvertieren können“, ist er sicher. Punkten will Ablatic dabei nicht nur mit der europäischen Herkunft – Stichwort: Digitale Souveränität – sondern auch mit dem Pricing. „Wir haben eine relativ effiziente Architektur. Wir können kostengünstig hosten und das an die Kunden weitergeben“, so der CEO. Dass der offizielle Launch genau jetzt erfolgt, hat vor allem mit dem Gründungsprozess zu tun, der länger dauerte, als erhofft. „Ich gründe nie wieder im Sommer ein Unternehmen“, sagt der Gründer lachend.

Investment geplant: „Das Ziel ist definitiv, keine kleine Bude zu bleiben“

Und wie geht es weiter? „Wir wollen zuerst im DACH-Raum Fuß fassen und ohne große weitere Standorte skalieren. Dann wollen wir es auf Europa hochziehen“, erläutert Zimmermann. Auf Dauer werde dabei auch die Aufnahme von VC-Kapital relevant, vor allem wenn es darum gehe, die nächste Modell-Version herauszubringen. „Dann ist es wichtig, dass man schnell skaliert und iteriert. Wir sind stolz darauf, dass wir ein Modell ohne VC-Kapital trainiert haben. Wir haben gezeigt, dass auch so Großes möglich ist. Aber langfristig ist es völlig logisch, dass wir Kapital aufnehmen müssen“, sagt der Gründer.

Und es seien bereits mehrere Investoren aktiv auf das Team zugekommen, mit einigen befinde man sich schon in Gesprächen. „Das Ziel ist definitiv, keine kleine Bude zu bleiben, sondern eine größere Firma zu werden. Wir wollen jedenfalls nicht in Vergessenheit geraten“, so Zimmermann. Und der Zeitpunkt sei angesichts der Souveränitätsdebatte gut.


Benchmark-Vergleichstabelle

Anmerkungen zur Tabelle:

  • Fette Zahlen: Höchster Wert in der jeweiligen Zeile unter den Vergleichsmodellen.
  • „text-only“: Das Modell verarbeitet keine Bilder/visuellen Dokumente, weshalb OmniDocBench nicht anwendbar ist.
  • „–“: Kein veröffentlichter Wert vorhanden.

Kurzerklärungen der Benchmarks

  • Agents‘ Last Exam (UC Berkeley): Prüft langwierige, echte Arbeitsaufgaben an einem Computer (Terminal und Bildschirm zusammen), bewertet anhand des fertigen Gesamtergebnisses.
  • AutomationBench (Zapier): Testet 600 Business-Workflows über 47 simulierte Unternehmens-Softwaretools hinweg, die vollständig durchgehend ausgeführt werden müssen.
  • Toolathlon: Bewertet das Erledigen von Aufgaben in echter Büro-Software (z. B. E-Mail, Kalender, Tabellenkalkulationen und GitHub) über deren direkte Schnittstellen.
  • BrowseComp (OpenAI): Stellt schwierige Fragen, deren Antworten über das gesamte Internet verstreut liegen und durch selbstständiges Surfen recherchiert werden müssen.
  • DeepSWE v1.1 (Datacurve): Misst das eigenständige Beheben echter Softwareprobleme (Bugs) in bestehenden Quellcode-Sammlungen. Hinweis: Talos-1 wurde hierfür nicht optimiert und liegt 22 Punkte hinter der Spitze zurück.
  • OmniDocBench: Bewertet das fehlerfreie Lesen und Verstehen echter Dokumente inklusive visueller Layouts, Tabellen und mathematischer Formeln.
  • IFBench: Prüft die exakte Einhaltung von schriftlich vorgegebenen Anweisungen und Formatierungsregeln.
Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Das gesetzliche Krypto-Dilemma der österreichischen Banken

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das gesetzliche Krypto-Dilemma der österreichischen Banken

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das gesetzliche Krypto-Dilemma der österreichischen Banken

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das gesetzliche Krypto-Dilemma der österreichischen Banken

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das gesetzliche Krypto-Dilemma der österreichischen Banken

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das gesetzliche Krypto-Dilemma der österreichischen Banken

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das gesetzliche Krypto-Dilemma der österreichischen Banken

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das gesetzliche Krypto-Dilemma der österreichischen Banken

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das gesetzliche Krypto-Dilemma der österreichischen Banken