22.12.2025
DAC8/CARF

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

Interview. Mit DAC8 und CARF kommen neue Regelungen bei der Versteuerung von Kryto-Assets auf Anleger:innen zu. Was diese dazu wissen müssen, erläutern Christian Massoner und Christoph Finsterer von EY Österreich.
/artikel/dac8-carf-kryptoversteuerung-aenderung
Christian Massoner und Christoph Finstere
Christian Massoner und Christoph Finsterer | Foto: EY

DAC8 (EU-Richtlinie zur administrativen Zusammenarbeit) und CARF (OECD-„Crypto-Asset Reporting Framework“) schaffen einen neuen Standard für Steuer-Transparenz bei Kryptowerten: Nicht Anleger:innen, sondern Krypto-Dienstleister wie Börsen und Broker müssen Kundendaten zur steuerlichen Ansässigkeit sowie bestimmte Transaktionsdaten erfassen und an die Finanzbehörden übermitteln, damit diese Informationen automatisch zwischen Staaten ausgetauscht werden können.

In der EU müssen die Regeln von den Mitgliedstaaten bis 31. Dezember 2025 umgesetzt werden und gelten grundsätzlich ab 1. Jänner 2026; das erste Meldejahr ist 2026, der erste Datenaustausch ist für bis spätestens 30. September 2027 vorgesehen. Für Österreich liegt dazu ein Umsetzungsrahmen über das Krypto-Meldepflichtgesetz (Krypto-MPfG) als Teil des Betrugsbekämpfungsgesetzes 2025 vor. Was die neuen Regelungen für Anleger:innen bedeuten, erläutern Christian Massoner (Partner, Business Tax Services, Steuerberatung) und Christoph Finsterer (Senior Manager, Business Tax Services, Steuerberatung) von EY Österreich.


brutkasten: Was ist die einfachste Erklärung für DAC8/CARF? Was ändert sich dadurch grundsätzlich im Vergleich zum bisherigen Status Quo, was die Versteuerung von Kryptowährungen angeht?

Christoph Finsterer: DAC8/CARF ist ein globales Projekt zum Austausch von Steuerdaten. Dadurch erhält das Finanzamt detaillierte Informationen über Krypto-Investments der Steuerpflichtigen, egal ob diese im Inland oder im Ausland liegen. Die Daten werden dabei von regulierten Dienstleistern aus allen teilnehmenden Staaten (derzeit 54, Tendenz steigend) eingemeldet und zwischen den Finanzverwaltungen automatisiert ausgetauscht.

Krypto-Investments von österreichischen Anleger:innen bei regulierten Dienstleistern, zu denen das Finanzamt in der Vergangenheit nur Daten vom Anleger bekommen hat, werden damit gegenüber dem Finanzamt transparent. Diese Entwicklung wird die Motivation zur Steuerehrlichkeit deutlich erhöhen.

Welche konkreten Daten müssen Krypto-Dienstleister unter DAC8/CARF künftig über ihre Kund:innen erfassen und melden – und wie granular sind diese Informationen (Transaktionen, Wallet-Adressen, Gegenparteien, Bewertungen in Euro)?

Christian Massoner: Einerseits werden persönliche Daten zur Identifikation der Kund:innen erfasst und gemeldet. Dies umfasst bei natürlichen Personen Name, Adresse, Ansässigkeitsstaat(en), Steueridentifikationsnummer(n) und das Geburtsdatum. Andererseits umfasst die Meldung detaillierte Informationen zu durchgeführten Transaktionen.

Die Granularität ist hoch: Transaktionsdaten sind heruntergebrochen auf jedes Krypto-Asset und den Transaktionstyp zu melden, wobei jeweils Bruttogesamtwerte bzw. Marktwerte, die Gesamtzahl der Einheiten und die Zahl der Transaktionen zu melden sind. Erfasste Transaktionen sind insbesondere der Kauf/Verkauf eines Krypto-Assets gegen Fiat, der Tausch eines Krypto-Assets gegen ein anderes Krypto-Asset und auch Ein- und Auszahlungen von Krypto-Assets, wie zum Beispiel ein Transfer auf eine Wallet sowie unter Umständen auch Staking, Lending und Wrapping.

Ab wann greift das praktisch: Ab welchem Datum beginnt die Datenerhebung, welches ist das erste Meldejahr, und wann könnte das erstmals bei Steuerpflichtigen spürbar werden – etwa durch Rückfragen oder Prüfungen?

Christoph Finsterer: Die Datenerhebung durch die Dienstleister wird ab Jänner 2026 erfolgen. Das erste Meldejahr ist 2026, wobei die Meldung bis spätestens 31. Juli 2027 erfolgen wird. Ab Sommer 2027 ist von Seiten des Finanzamts mit Prüfungen oder Rückfragen zu rechnen, wobei man dem Finanzamt eine gewisse Zeit für die Auswertung der Daten zugestehen wird müssen.

Theoretisch kann das Finanzamt aber auch bereits davor Ermittlungshandlungen setzen bzw. auch ohne aktive Ermittlungshandlungen Daten zugespielt bekommen – auch aus Zeiträumen vor 2026. In der Vergangenheit gab es bereits vergleichbare Entwicklungen, zum Beispiel Daten-DVDs oder die Panama Papers.

Welche Anbieter sind meldepflichtig – nur zentrale Börsen/Broker, oder auch Wallet-Provider, Zahlungsdienstleister, ATM-Betreiber und bestimmte DeFi-Frontends?

Christoph Finsterer: Das neue Melderegime umfasst Anbieter von regulierten Krypto-Dienstleistungen, wie den Betrieb einer Handelsplattform, das Verwahren und Verwalten von Krypto-Assets, den Tausch von Krypto-Assets gegen Fiat-Währungen oder andere Krypto-Assets sowie weitere Dienstleistungen.

Die Beurteilung des Anwendungsbereichs ist eng mit der regulatorischen Einstufung des Dienstleisters verknüpft und mit teils komplexen Rechtsfragen verbunden. In Einzelfällen besteht derzeit noch Rechtsunsicherheit, ob das neue Regime greift.

Wie wird „Krypto-Asset“ in DAC8/CARF abgegrenzt: Welche Rolle spielen Stablecoins, E-Money-Tokens und NFTs? Wo sind die größten Auslegungs- und Graubereiche zu erwarten?

Christoph Finsterer: „Kryptowert“ wird als digitale Darstellung eines Werts oder eines Rechts definiert, der bzw. das unter Verwendung der Distributed-Ledger-Technologie oder einer ähnlichen Technologie elektronisch übertragen und gespeichert werden kann. Dabei wird dieselbe Definition wie in der MiCAR verwendet.

Die Begriffe sind bewusst sehr breit gefasst, um alle Arten von Kryptowerten einzuschließen. Darunter fallen auch Stablecoins, einschließlich E-Geld-Token, sowie bestimmte NFTs. Ausgenommen sind lediglich digitale Zentralbankwährungen, elektronisches Geld sowie Kryptowerte, die nachweislich nicht für Zahlungs- oder Investitionszwecke genutzt werden können.

Bemerkenswert ist, dass der Begriff des „Kryptowerts“ breiter ist als jener der „Kryptowährung“ im österreichischen Einkommensteuergesetz. DAC8/CARF und die österreichische Krypto-Kapitalertragssteuer (KESt) sind daher nicht deckungsgleich.

Muss ein Privatanleger jetzt aktiv etwas tun – oder ist das vor allem eine Pflicht für Börsen/Plattformen, die im Hintergrund passiert?

Christoph Finsterer: Die Umsetzung von DAC8/CARF trifft in erster Linie Börsen und Plattformen. Die KYC-Prozesse müssen angepasst werden. Neukund:innen dürfen ab Jänner 2026 grundsätzlich nur mehr mit einer DAC8-konformen Selbstauskunft aufgenommen werden.

Für Altkund:innen gelten Nachfristen zur Einholung fehlender persönlicher Daten. Plattformen sollten ihre Kund:innen entsprechend anleiten. Wichtig ist, dass Aufforderungen zur Datenbereitstellung ernst genommen werden – andernfalls kann es zu Einschränkungen oder Sperren von Transaktionen kommen.

Welche typischen Krypto-Aktivitäten werden dadurch wahrscheinlicher sichtbar für das Finanzamt?

Christian Massoner: In erster Linie wird die Existenz eines Bestands an Krypto-Assets für das Finanzamt sichtbar. Dadurch entsteht die Möglichkeit, Fragen zu stellen und sämtliche Transaktionen systematisch nachzuvollziehen. Dies umfasst Käufe, Verkäufe, Tauschvorgänge und Transfers. Steuerpflichtige sollten daher von vollständiger Transparenz ausgehen.

Was bedeutet das für Menschen, die in den letzten Jahren Krypto gehandelt haben: Worauf sollten sie sich bei Nachfragen oder Prüfungen einstellen?

Christian Massoner: Es ist davon auszugehen, dass die gemeldeten Daten systematisch ausgewertet und mit den eingereichten Steuererklärungen abgeglichen werden. In der Folge ist mit Nachfragen zum Beginn der Investments sowie mit der Anforderung von Belegen zu rechnen.

Wer in der Vergangenheit unversteuerte Einkünfte erzielt hat, riskiert ein Finanzstrafverfahren. Übersteigt der verkürzte Steuerbetrag 150.000 Euro und liegt ein Vorsatz vor, ist das ordentliche Strafgericht zuständig.

In solchen Fällen kann eine strafbefreiende Selbstanzeige sinnvoll sein. Diese muss jedoch rechtzeitig, vollständig und formal korrekt erfolgen und setzt in der Regel auch eine rasche Nachzahlung voraus. Eine professionelle Beratung ist dringend zu empfehlen.

Welche Unterlagen sollte ein durchschnittlicher Anleger künftig sauber dokumentieren, um im Zweifel seine Steuererklärung nachvollziehbar belegen zu können?

Christian Massoner: Empfohlen wird eine lückenlose Dokumentation aller Bewegungen ab Anschaffung der Assets mit Originalbelegen. Dazu zählen insbesondere Orderbestätigungen, Transaktionslisten und Saldenbestätigungen.

Wesentlich sind Informationen zu Art des Krypto-Assets, Anzahl der Einheiten, Anschaffungszeitpunkt und -kosten, Veräußerungserlöse in Euro, Transaktionskosten sowie die vollständige Bewegungshistorie. Tools können hier erheblich unterstützen.

Auch bei KESt-endbesteuerten Einkünften sollten Belege aufbewahrt werden, da der KESt-Abzug nicht immer Endbesteuerungswirkung entfaltet.

Ab wann lohnt es sich, professionelle Hilfe (Steuerberater, Krypto-Steuer-Tools) zu nutzen?

Christian Massoner: Die Besteuerung von Krypto-Assets ist in Österreich ausgesprochen komplex. Ab einer höheren Anzahl an Transaktionen ist der Einsatz von Tools dringend zu empfehlen, da eine manuelle Berechnung kaum mehr praktikabel ist.

Bei nennenswerten Einkünften sollte die Auswahl und Anwendung solcher Tools mit einer Steuerberaterin oder einem Steuerberater abgestimmt werden. Diese können die Ergebnisse prüfen und gegebenenfalls Optimierungsmöglichkeiten aufzeigen.

Deine ungelesenen Artikel:
09.11.2026

Vergaberecht: Experte Martin Schiefer fordert höhere EU-Schwellenwerte für „Made in Europe“

Die EU-Kommission will das Vergaberecht zu einer Verordnung zusammenführen, wirksam wird das nach Einschätzung von Vergaberechtsexperte Martin Schiefer frühestens 2030. Er fordert deutlich höhere Schwellenwerte für europaweite Ausschreibungen: 15 Millionen Euro im Bau statt bisher 5,4 Millionen. Bei einem Hintergrundgespräch von CEOs for Future ging es auch um das Ende des Billigstbieterprinzips und die Spielräume, die Österreich schon heute hat.
/artikel/vergaberecht-eu-schwellenwerte-made-in-europe
09.11.2026

Vergaberecht: Experte Martin Schiefer fordert höhere EU-Schwellenwerte für „Made in Europe“

Die EU-Kommission will das Vergaberecht zu einer Verordnung zusammenführen, wirksam wird das nach Einschätzung von Vergaberechtsexperte Martin Schiefer frühestens 2030. Er fordert deutlich höhere Schwellenwerte für europaweite Ausschreibungen: 15 Millionen Euro im Bau statt bisher 5,4 Millionen. Bei einem Hintergrundgespräch von CEOs for Future ging es auch um das Ende des Billigstbieterprinzips und die Spielräume, die Österreich schon heute hat.
/artikel/vergaberecht-eu-schwellenwerte-made-in-europe
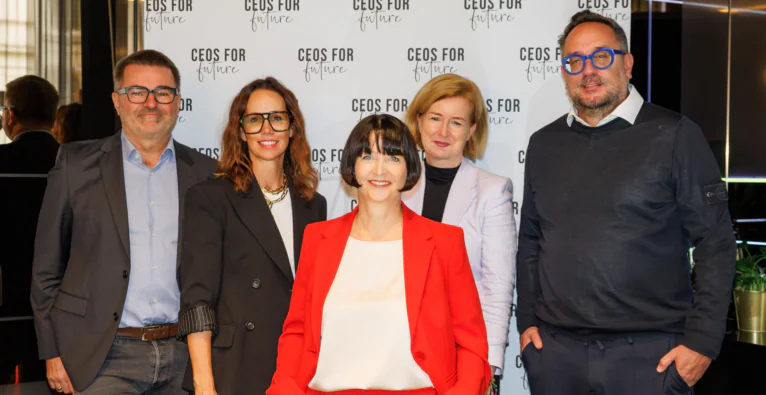
(v.l.n.r.): Klaus Petraschka, geschäftsführender Gesellschafter von KPPK Ziviltechniker | Caroline Palfy, Baumeisterin und Geschäftsführerin von Loud4Planet Development | Renate Meßner, CEO von SynerGIS | Birgit Kraft-Kinz, stellvertretende Obfrau von CEOs FOR FUTURE GmbH | Martin Schiefer, Gründer und Partner von Schiefer Rechtsanwälte Fotocredit: CEOs FOR FUTURE / Martin Hron

Rund 67 Milliarden Euro gibt die öffentliche Hand in Österreich laut einer Analyse des Supply Chain Intelligence Institute Austria (ASCII) jährlich für Produkte und Dienstleistungen aus. Seit die Bundesregierung am 14. Oktober gemeinsam mit staatsnahen Unternehmen wie ÖBB, APG, Post und Verbund die „Made in Europe“-Deklaration unterzeichnet hat, sollen bei der Vergabe europäische Wertschöpfung, Versorgungssicherheit, Qualität und Lebenszykluskosten stärker zählen. Bis Jahresende soll ein Aktionsplan für strategische Beschaffung vorliegen.

Parallel dazu läuft in Brüssel die größte Reform des Vergaberechts seit Jahrzehnten. Wie beides zusammenpasst, war Thema eines Hintergrundgesprächs der Plattform CEOs for Future mit Schiefer Rechtsanwälte, KPPK Ziviltechniker, SynerGIS und Loud4Planet Development am 22. Oktober.

Aus drei Richtlinien wird eine Verordnung

Am 9. September 2026 hat die Europäische Kommission ihren Vorschlag für einen „Public Procurement Act“ vorgelegt. Die drei bestehenden Vergaberichtlinien sollen durch eine unmittelbar geltende Verordnung ersetzt werden, mit einfacheren Verfahren, einem gemeinsamen digitalen Vergabe-Ökosystem, dem Bestangebotsprinzip als Standard und einer stärkeren Ausrichtung auf Innovation, Nachhaltigkeit und Resilienz. Die Verordnung soll zwei Jahre nach ihrem Inkrafttreten gelten.

Martin Schiefer, Gründer und Partner von Schiefer Rechtsanwälte, hält die inhaltliche Richtung des Vorschlags für richtig, beim Zeitplan ist er skeptisch. Die Kommission wolle das Verfahren bis Ende 2027 abschließen, das sei sehr optimistisch gedacht. Mit der zweijährigen Übergangsfrist rechnet er frühestens 2030 mit neuen europäischen Regeln, und selbst das hält er für unsicher: Der Vorschlag sehe einen europäischen Datenraum für Beschaffung und einen zentralen elektronischen Eignungsnachweis vor, bei dem offen sei, wer die Verantwortung für die Aktualität der Daten trage. Das sei in dieser Zeit kaum umsetzbar.

Schwellenwerte seit 1995 nicht angepasst

Der zentrale Streitpunkt aus Schiefers Sicht sind die Schwellenwerte, ab denen europaweit ausgeschrieben werden muss. Sie liegen seit 1. Jänner 2026 EU-weit bei 5.404.000 Euro für Bauaufträge und 216.000 Euro für Liefer- und Dienstleistungsaufträge von Ländern, Gemeinden und den meisten anderen öffentlichen Auftraggebern, für Bundesstellen sind es 140.000 Euro. Zwar werden die Werte alle zwei Jahre an Wechselkurse angepasst, eine Anpassung an die Inflation gab es aber nie. Faktisch seien sie seit 1995 nicht indexiert worden, so Schiefer. Die Folge sei Aufwand ohne Nutzen: Bauprojekte im einstelligen Millionenbereich würden mit großem Aufwand europaweit ausgeschrieben, am Ende böten fast nur österreichische Unternehmen an.

Schiefer fordert deshalb eine Anhebung auf 15 Millionen Euro im Bau und mindestens vier bis fünf Millionen Euro bei Liefer- und Dienstleistungen. Die Kommission lehne das bisher ab und verweise auf das Government Procurement Agreement (GPA) der Welthandelsorganisation, in dem die Schwellenwerte festgelegt sind. Schiefer will das Thema trotzdem in die Verhandlungen bringen und sieht darin eine Tauschmasse: Die Mitgliedstaaten könnten der Verordnung zustimmen und im Gegenzug höhere Schwellenwerte erhalten.

Nicht auf Brüssel warten

Regionale Wertschöpfung lasse sich schon heute über nationale Spielräume steuern, auf die europäische Initiative müsse niemand warten, ist Schiefer überzeugt. „Als Pioniere der Buy-European-Bewegung arbeiten wir seit Jahren auf diesen Moment hin. Vergaberecht ist Zukunftsrecht. Schon heute erleichtern Losvergaben KMU den Zugang, das Bestbieterprinzip berücksichtigt Qualität und Wertschöpfung vor Ort“, sagt Schiefer. Als Beispiele nennt er den 2026 mit seiner Kanzlei erarbeiteten Vergabeleitfaden der WKO Steiermark und den Leitfaden „Rot-Weiß-Rote Vergaben“ der Gewerkschaft BAU-HOLZ (GBH).

Zugleich warnt Schiefer vor Überdehnung: „Made in Europe“ dürfe nicht die Wettbewerbsfähigkeit kosten. Bei Rohstoffen, seltenen Erden und KI spiele Europa derzeit keine relevante Rolle, und Photovoltaik aus China brauche man für die Klimawandelanpassung. Es gelte, eine Balance zwischen Wettbewerbsfähigkeit und Resilienz zu halten.

Das Ende des Billigstbieters

Einig war sich die Runde, dass der reine Preisfokus der öffentlichen Hand teuer kommt. Gebäude müssten über ihre Lebensdauer von mehreren Jahrzehnten gerechnet werden, nicht über eine Legislaturperiode, so Schiefer. Viele Beschaffer hätten Angst vor dem Rechnungshof, weil sich ein Preis leichter rechtfertigen lasse als ein Preis plus Qualität.

Caroline Palfy, Baumeisterin und Geschäftsführerin von Loud4Planet Development, sieht das ähnlich: „Das muss sich lohnen: Bei öffentlichen Vergaben soll der Bestbieter zum Zug kommen, nicht der Billigstbieter. Dafür braucht es bundesweit einheitliche, transparente und verbindliche Maßstäbe.“

Wie hoch der Aufwand für kleine Anbieter ist, zeigt die Planungsbranche: Bei offenen Verfahren investieren oft 30 bis 40 Architektur- und Ingenieurteams mehrere tausend Stunden. „Gezielte Direktvergaben entlasten Planungsbüros spürbar“, erklärt Klaus Petraschka, geschäftsführender Gesellschafter von KPPK Ziviltechniker. Renate Messner, CEO von SynerGIS, sieht in Daten den Schlüssel, um Herkunft und Lebenszykluskosten bewertbar zu machen: „Auch im Vergabeverfahren wird Datenqualität zunehmend zum echten Wettbewerbsfaktor.“

Für CEOs for Future ist der angekündigte Aktionsplan die Gelegenheit, das Bekenntnis der Deklaration in konkrete Vergaben zu übersetzen. „Rund 67 Milliarden Euro an öffentlichen Aufträgen sind ein starker Hebel für den Neubau. Als starke Stimme aus der Wirtschaft wollen wir ihn nutzen – für einen fossilfreien, ressourcenschonenden und erfolgreichen Standort. Unser Credo: Gemeinsam ins Tun kommen!“, sagt Birgit Kraft-Kinz, stellvertretende Obfrau der Plattform.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen