20.05.2022

Crypto Weekly #57: Warum der aktuelle Kurseinbruch kein “Krypto-Crash” ist

Zuletzt hat der LUNA-Kollaps alles überschattet. Aber der Grund für den Crash war er nicht - denn der aktuelle Kurseinbruch betrifft nicht nur den Kryptomarkt. Warum dieser derzeit am US-Aktienmarkt hängt - und wie sich Krypto-Assets im aktuellen Abverkauf verglichen mit der Nasdaq gehalten haben.
/artikel/crypto-weekly-57
Trading online while cryptocurrency exchange rate going down with red background
Foto: Adobe Stock

Das brutkasten Crypto Weekly ist unser wöchentliches Briefing zum Kryptomarkt und kann hier als Newsletter abonniert werden. Jeden Freitag blicken wir auf die wichtigsten Kursbewegungen und Nachrichten der Krypto-Woche zurück.


Die Kurstafel:

  • Bitcoin (BTC): 30.300 US-Dollar (+/-0 % gegenüber Freitagnachmittag der Vorwoche)
  • Ethereum (ETH): 2.040 Dollar (-2 %)
  • Solana (SOL): 52 Dollar (+3 %)
  • Binance Coin (BNB): 310 (+1 %)
  • Polkadot (DOT): 10 Dollar (-9 %)
  • Avalanche (AVAX): 31 Dollar (-10 %)

Bitcoin stabil bei 30.000 Dollar, Ethereum bei 2.000 Dollar…

Zunächst einmal die Zahlen: Der Zusammenbruch von Terras UST-Stablecoin und des dazugehörigen LUNA-Tokens hat vergangene Woche das Marktgeschehen dominiert. Und für Gesprächsstoff sorgt der Kollaps natürlich weiterhin. Allerdings: Sieht man sich die Kursentwicklung der größten Kryptowährungen seit Freitag der Vorwoche an, war die angesichts der schlechten Marktstimmung gar nicht einmal so übel.

Die beiden Großen, also Bitcoin und Ethereum, haben sich im Wesentlichen um die Marken von 30.000 Dollar und 2.000 Dollar bewegt. Bei Bitcoin lag das Wochentief bei rund 28.700 Dollar – also doch klar über jenem der Vorwoche, als der Kurs zwischenzeitlich bis auf 26.300 Dollar abgerutscht war. Am Freitag wurde Bitcoin zuletzt wieder bei über 30.000 Dollar gehandelt. Ether stand knapp über 2.000 Dollar. Beide liegen damit ungefähr am selben Niveau wie am Freitagnachmittag der Vorwoche.

Deutlicher abwärts ging diese Woche für die Token der Smart-Contract-Blockchains Polkadot (DOT) und Avalanche (AVAX), die beide jeweils um die rund 10 Prozent verloren. Auf der Gewinnerseite standen diese Woche dagegen der Binance-Coin BNB und auch der SOL-Token von Solana, die beide jeweils leicht zuelgten.

…aber die Stimmung bleibt schlecht

Interessant dabei: Für sich genommen – und ohne jeden Kontext – sind diese Zahlen alles andere als spektakulär. Würde man also das Drumherum nicht kennen, könnte man sogar schlussfolgern, dass es eine eher langweilige Woche gewesen sein muss.

Tatsächlich ist die Wahrnehmung aber vor allem nach der extrem schwachen Vorwoche eine völlig andere: Die Marktstimmung ist mies. Der “Crypto Fear & Greed Index” beispielsweise steht ganz klar auf “Extreme Fear”. Immer häufiger ist in der Szene auch die Rede von einem möglichen “Kryptowinter” wie 2018, als die Kurse monatelang fielen und viele Projekte scheitern.

Der LUNA-Kollaps spielt dabei sicherlich eine besondere Rolle. Dass man im Kryptobereich ständig mit Scams, Hacks und Rug Pulls konfrontiert ist, weiß jeder, der sich auch nur ein bisschen mit der Materie beschäftigt. Aber dass ein Token, der in den Top 10 nach Marktkapitalisierung steht, innerhalb weniger Tage auf de facto 0 ging, das hat viele dann doch überrascht. Auch wenn es genug Stimmen gab, die das Konzept des algorithmischen Stablecoins UST immer wieder kritisiert und dessen Schwachstellen offengelegt hatten.

Aber natürlich ist die große Frage, welche Auswirkungen der LUNA-Kollaps über die Szene hinaus haben wird. Und es liegt nahe, dass der Vorfall das Thema Stablecoins noch einmal stärker ins Bewusstsein der Behörden gebracht hat. Auch ist plausibel, dass Investoren künftig ein bisschen genauer hinschauen werden, wie robust die Konzepte mancher Krypto-Startups tatsächlich sind. Das kann langfristig durchaus positive Effekte haben. Aber es ist ebenso klar, dass in der Branche vorerst einmal die Unsicherheit überwiegt. 

Warum der aktuelle Kurseinbruch nicht vom LUNA-Kollaps ausgelöst wurde

Aber auch wenn Terra/LUNA die vergangenen beiden Wochen die Schlagzeilen und Krypto-Twitter dominiert hat – eines muss man festhalten: Der Auslöser für die aktuelle Kursschwäche am Kryptomarkt war der UST-Zusammenbruch nicht. Und auch wenn er in der Branche noch länger diskutiert werden wird: Für die Entwicklung am Kryptomarkt in den nächsten Wochen wird er keine große Rolle mehr spielen.

Die Realität ist: Das Marktumfeld ist seit Monaten schwach. Nicht nur für Krypto-Assets, sondern auch am Aktienmarkt. Die Korrelation zwischen den Kryptokursen und US-Aktien, insbesondere solchen aus der Tech-Branche, ist unverändert hoch. Und der Aktienmarkt wird gerade weniger von Fundamentaldaten wie Unternehmenskennzahlen getrieben, sondern vielmehr von der Makroebene. 

Da wäre einmal die hohe Inflation und, direkt damit verbunden, die Geldpolitik der US-Notenbank Federal Reserve. Diese ist gerade dabei, die Zinsen zu erhöhen, um die Teuerung zu bekämpfen. Höhere Zinsen machen klassische “Risk Assets” – wie beispielsweise Tech-Aktien – unattraktiver. Weil man auch mit weniger riskanten Anlagen wie Anleihen wieder höhere Renditen erzielen kann. Ziemlich unsicher ist aber, wie stark die Zinsen wirklich erhöht werden können: Denn sowohl in den USA als auch in Europa stehen die Zeichen auf Wirtschaftsabschwung und Rezession. 

Dazu trägt natürlich auch der anhaltende Krieg in der Ukraine bei. Auch hier könnte noch einiges auf die Weltwirtschaft zukommen: Weitere Sanktionen, ein Ende russischer Gaslieferungen nach Europa (sei es aufgrund eines Embargos oder aufgrund eines Lieferstopps) oder auch eine mögliche Nahrungsmittelknappheit. 

Um es abzukürzen: Wir befinden uns in einem schwierigen makroökonomischen und geopolitischen Umfeld mit einer ganzen Reihe an Risikofaktoren, deren möglichen Auswirkungen schwer abzuschätzen sind. Seit dem Corona-Crash im März 2020 ist es an den Aktienmärkten (und auch am Kryptomarkt) bis Ende 2021 mehr oder weniger durchgehend nach oben gegangen.

In einem solchen Bullenmarkt haben es Anleger einfach: Es steigt ohnehin fast alles – und man kann sich schnell als Investmentgenie fühlen. Aber jetzt ist die Situation eben eine andere. Und es bestätigt sich nun die alte Börsenweisheit: Erst bei Ebbe sieht man, wer mit Badehose schwimmt (OK, 2 Dogecoin ins Phrasenschwein…).

Kryptowährungen werden von Investoren weiterhin wie riskante Tech-Aktien gehandelt

Für den Kryptomarkt ist dies ebenso relevant: Von der beschriebenen Situation sind sämtliche “Risk Assets” betroffen – und Kryptowährungen werden von den Investoren ganz klar als solche eingeordnet, wie ein Blick auf die Kursbewegungen zeigt. Es betrifft auch Bitcoin: Konzeptionell mag es durchaus als “Safe Haven Asset” angelegt sein – die Wahrnehmung am Markt ist aber eine andere.

Dass die Token von Smart-Contract-Plattformen wie Ethereum, Solana oder Avalanche so wie riskante Tech-Aktien gehandelt werden, ist nachvollziehbar: Es handelt sich dabei ja auch um Technologie-Projekte, deren langfristige Erfolgsaussichten unklar sind. Gut, bei Meme Coins wie Dogecoin (DOGE) oder Shiba Inu (SHIB) kann man die Einstufung als “Risk Assets” insofern anzweifeln, als das unklar ist, ob man sie überhaupt als Assets bezeichnen sollte. 

Der Punkt ist aber: Gerade weil es fundamental nachvollziehbar ist, dass Kryptowährungen wie riskante Tech-Aktien gehandelt werden, kann man im aktuellen “Risk off”-Umfeld nicht davon ausgehen, dass die Korrelation zwischen Nasdaq und Kryptomarkt bald deutlich zurückgehen wird. 

Dies liegt übrigens durchaus auch an institutionellen Investoren wie Vermögensverwaltern oder Investmentgesellschaften. Dass diese finanzkräftigen Player zunehmend in Krypto-Assets investieren würden, war eines der Argumente auch im Bullenmarkt 2021. Durch die stärkere Präsenz dieser Anleger aus der traditionellen Finanzbranche ist aber gleichzeitig auch eine stärkere Korrelation des Kryptomarkts mit etablierten Anlageklassen zu erwarten – und genau das ist derzeit eben zu beobachten.

All dies heißt aber auch: Der Crash am Kryptomarkt ist kein spezifischer “Krypto-Crash”. Er ist einfach Teil eines breiteren Abverkaufs riskanterer Anlageformen. Klar, es gibt auch genug kryptospezifische Gründe, die in den nächsten Wochen für Unruhe sorgen könnten (etwa ein möglicher Verlust der Dollar-Koppelung von Tether). Die Gründe für die jüngsten Kurseinbrüche lagen aber eine Ebene darüber.

Der Abverkauf in Zahlen: Krypto-Assets vs. Techaktien  

Zum Abschluss noch eine kurze Gegenüberstellung der Zahlen, wie stark ausgewählte Krypto-Assets und Tech- bzw. Nasdaq-Aktien von ihren 52-Wochen-Höchstständen gefallen sind.

Zunächst einmal Krypto:

  • Bitcoin: -56 %
  • Ethereum: -58 %
  • Solana: – 80 %
  • Avalanche: -80 %
  • Cardano: -82 %
  • Polkadot: -81 %
  • Dogecoin: -81 %
  • Shiba Inu: -87 %
  • LUNA: -100% 

Und hier einige ausgewählte Nasdaq- bzw. Tech-Aktien:

  • Nasdaq Composite (breiter Index mit über 3.000 Nasdaq-Aktien): -30 %
  • Apple: -25 %
  • Meta (Facebook): -50 %
  • Twitter – 50 %
  • Netflix: -74 %
  • Zoom: -77 %
  • Beyond Meat: -84 %
  • Robinhood -88 %

Es zeigt sich also: Wer Geld verlieren möchte, muss nicht unbedingt in Meme Coins investieren. Auch mit Zoom oder Robinhood kann man ähnlich viel verlieren. Zur Verteidigung der Nasdaq muss man allerdings festhalten: Auf 0 gegangen – wie LUNA – ist dort in diesem Jahr noch keine Aktie. 


Hier geht’s zu allen Folgen des brutkasten Crypto Weekly


Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Steuerberatung, Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von brutkasten.com richten sich ausschließlich an natürliche Personen.

Deine ungelesenen Artikel:
09.11.2026

Vergaberecht: Experte Martin Schiefer fordert höhere EU-Schwellenwerte für „Made in Europe“

Die EU-Kommission will das Vergaberecht zu einer Verordnung zusammenführen, wirksam wird das nach Einschätzung von Vergaberechtsexperte Martin Schiefer frühestens 2030. Er fordert deutlich höhere Schwellenwerte für europaweite Ausschreibungen: 15 Millionen Euro im Bau statt bisher 5,4 Millionen. Bei einem Hintergrundgespräch von CEOs for Future ging es auch um das Ende des Billigstbieterprinzips und die Spielräume, die Österreich schon heute hat.
/artikel/vergaberecht-eu-schwellenwerte-made-in-europe
09.11.2026

Vergaberecht: Experte Martin Schiefer fordert höhere EU-Schwellenwerte für „Made in Europe“

Die EU-Kommission will das Vergaberecht zu einer Verordnung zusammenführen, wirksam wird das nach Einschätzung von Vergaberechtsexperte Martin Schiefer frühestens 2030. Er fordert deutlich höhere Schwellenwerte für europaweite Ausschreibungen: 15 Millionen Euro im Bau statt bisher 5,4 Millionen. Bei einem Hintergrundgespräch von CEOs for Future ging es auch um das Ende des Billigstbieterprinzips und die Spielräume, die Österreich schon heute hat.
/artikel/vergaberecht-eu-schwellenwerte-made-in-europe
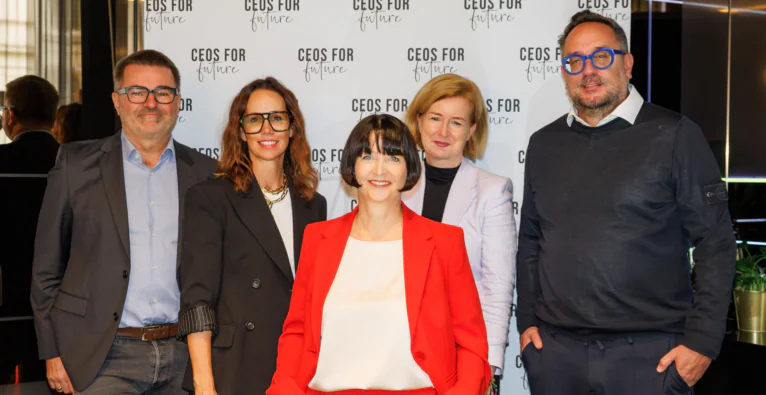
(v.l.n.r.): Klaus Petraschka, geschäftsführender Gesellschafter von KPPK Ziviltechniker | Caroline Palfy, Baumeisterin und Geschäftsführerin von Loud4Planet Development | Renate Meßner, CEO von SynerGIS | Birgit Kraft-Kinz, stellvertretende Obfrau von CEOs FOR FUTURE GmbH | Martin Schiefer, Gründer und Partner von Schiefer Rechtsanwälte Fotocredit: CEOs FOR FUTURE / Martin Hron

Rund 67 Milliarden Euro gibt die öffentliche Hand in Österreich laut einer Analyse des Supply Chain Intelligence Institute Austria (ASCII) jährlich für Produkte und Dienstleistungen aus. Seit die Bundesregierung am 14. Oktober gemeinsam mit staatsnahen Unternehmen wie ÖBB, APG, Post und Verbund die „Made in Europe“-Deklaration unterzeichnet hat, sollen bei der Vergabe europäische Wertschöpfung, Versorgungssicherheit, Qualität und Lebenszykluskosten stärker zählen. Bis Jahresende soll ein Aktionsplan für strategische Beschaffung vorliegen.

Parallel dazu läuft in Brüssel die größte Reform des Vergaberechts seit Jahrzehnten. Wie beides zusammenpasst, war Thema eines Hintergrundgesprächs der Plattform CEOs for Future mit Schiefer Rechtsanwälte, KPPK Ziviltechniker, SynerGIS und Loud4Planet Development am 22. Oktober.

Aus drei Richtlinien wird eine Verordnung

Am 9. September 2026 hat die Europäische Kommission ihren Vorschlag für einen „Public Procurement Act“ vorgelegt. Die drei bestehenden Vergaberichtlinien sollen durch eine unmittelbar geltende Verordnung ersetzt werden, mit einfacheren Verfahren, einem gemeinsamen digitalen Vergabe-Ökosystem, dem Bestangebotsprinzip als Standard und einer stärkeren Ausrichtung auf Innovation, Nachhaltigkeit und Resilienz. Die Verordnung soll zwei Jahre nach ihrem Inkrafttreten gelten.

Martin Schiefer, Gründer und Partner von Schiefer Rechtsanwälte, hält die inhaltliche Richtung des Vorschlags für richtig, beim Zeitplan ist er skeptisch. Die Kommission wolle das Verfahren bis Ende 2027 abschließen, das sei sehr optimistisch gedacht. Mit der zweijährigen Übergangsfrist rechnet er frühestens 2030 mit neuen europäischen Regeln, und selbst das hält er für unsicher: Der Vorschlag sehe einen europäischen Datenraum für Beschaffung und einen zentralen elektronischen Eignungsnachweis vor, bei dem offen sei, wer die Verantwortung für die Aktualität der Daten trage. Das sei in dieser Zeit kaum umsetzbar.

Schwellenwerte seit 1995 nicht angepasst

Der zentrale Streitpunkt aus Schiefers Sicht sind die Schwellenwerte, ab denen europaweit ausgeschrieben werden muss. Sie liegen seit 1. Jänner 2026 EU-weit bei 5.404.000 Euro für Bauaufträge und 216.000 Euro für Liefer- und Dienstleistungsaufträge von Ländern, Gemeinden und den meisten anderen öffentlichen Auftraggebern, für Bundesstellen sind es 140.000 Euro. Zwar werden die Werte alle zwei Jahre an Wechselkurse angepasst, eine Anpassung an die Inflation gab es aber nie. Faktisch seien sie seit 1995 nicht indexiert worden, so Schiefer. Die Folge sei Aufwand ohne Nutzen: Bauprojekte im einstelligen Millionenbereich würden mit großem Aufwand europaweit ausgeschrieben, am Ende böten fast nur österreichische Unternehmen an.

Schiefer fordert deshalb eine Anhebung auf 15 Millionen Euro im Bau und mindestens vier bis fünf Millionen Euro bei Liefer- und Dienstleistungen. Die Kommission lehne das bisher ab und verweise auf das Government Procurement Agreement (GPA) der Welthandelsorganisation, in dem die Schwellenwerte festgelegt sind. Schiefer will das Thema trotzdem in die Verhandlungen bringen und sieht darin eine Tauschmasse: Die Mitgliedstaaten könnten der Verordnung zustimmen und im Gegenzug höhere Schwellenwerte erhalten.

Nicht auf Brüssel warten

Regionale Wertschöpfung lasse sich schon heute über nationale Spielräume steuern, auf die europäische Initiative müsse niemand warten, ist Schiefer überzeugt. „Als Pioniere der Buy-European-Bewegung arbeiten wir seit Jahren auf diesen Moment hin. Vergaberecht ist Zukunftsrecht. Schon heute erleichtern Losvergaben KMU den Zugang, das Bestbieterprinzip berücksichtigt Qualität und Wertschöpfung vor Ort“, sagt Schiefer. Als Beispiele nennt er den 2026 mit seiner Kanzlei erarbeiteten Vergabeleitfaden der WKO Steiermark und den Leitfaden „Rot-Weiß-Rote Vergaben“ der Gewerkschaft BAU-HOLZ (GBH).

Zugleich warnt Schiefer vor Überdehnung: „Made in Europe“ dürfe nicht die Wettbewerbsfähigkeit kosten. Bei Rohstoffen, seltenen Erden und KI spiele Europa derzeit keine relevante Rolle, und Photovoltaik aus China brauche man für die Klimawandelanpassung. Es gelte, eine Balance zwischen Wettbewerbsfähigkeit und Resilienz zu halten.

Das Ende des Billigstbieters

Einig war sich die Runde, dass der reine Preisfokus der öffentlichen Hand teuer kommt. Gebäude müssten über ihre Lebensdauer von mehreren Jahrzehnten gerechnet werden, nicht über eine Legislaturperiode, so Schiefer. Viele Beschaffer hätten Angst vor dem Rechnungshof, weil sich ein Preis leichter rechtfertigen lasse als ein Preis plus Qualität.

Caroline Palfy, Baumeisterin und Geschäftsführerin von Loud4Planet Development, sieht das ähnlich: „Das muss sich lohnen: Bei öffentlichen Vergaben soll der Bestbieter zum Zug kommen, nicht der Billigstbieter. Dafür braucht es bundesweit einheitliche, transparente und verbindliche Maßstäbe.“

Wie hoch der Aufwand für kleine Anbieter ist, zeigt die Planungsbranche: Bei offenen Verfahren investieren oft 30 bis 40 Architektur- und Ingenieurteams mehrere tausend Stunden. „Gezielte Direktvergaben entlasten Planungsbüros spürbar“, erklärt Klaus Petraschka, geschäftsführender Gesellschafter von KPPK Ziviltechniker. Renate Messner, CEO von SynerGIS, sieht in Daten den Schlüssel, um Herkunft und Lebenszykluskosten bewertbar zu machen: „Auch im Vergabeverfahren wird Datenqualität zunehmend zum echten Wettbewerbsfaktor.“

Für CEOs for Future ist der angekündigte Aktionsplan die Gelegenheit, das Bekenntnis der Deklaration in konkrete Vergaben zu übersetzen. „Rund 67 Milliarden Euro an öffentlichen Aufträgen sind ein starker Hebel für den Neubau. Als starke Stimme aus der Wirtschaft wollen wir ihn nutzen – für einen fossilfreien, ressourcenschonenden und erfolgreichen Standort. Unser Credo: Gemeinsam ins Tun kommen!“, sagt Birgit Kraft-Kinz, stellvertretende Obfrau der Plattform.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Crypto Weekly #57: Warum der aktuelle Kurseinbruch kein “Krypto-Crash” ist

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #57: Warum der aktuelle Kurseinbruch kein “Krypto-Crash” ist

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #57: Warum der aktuelle Kurseinbruch kein “Krypto-Crash” ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #57: Warum der aktuelle Kurseinbruch kein “Krypto-Crash” ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #57: Warum der aktuelle Kurseinbruch kein “Krypto-Crash” ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #57: Warum der aktuelle Kurseinbruch kein “Krypto-Crash” ist

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #57: Warum der aktuelle Kurseinbruch kein “Krypto-Crash” ist

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #57: Warum der aktuelle Kurseinbruch kein “Krypto-Crash” ist

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #57: Warum der aktuelle Kurseinbruch kein “Krypto-Crash” ist