03.12.2020

Das sind die neuen COVID-Gesetzesmaßnahmen

Die Expertinnen und Experten von Ecovis erläutern in einem Fachbeitrag für den brutkasten die aktuellen COVID-Maßnahmen rund um Steuern und Sonderbetreuungszeiten.
/artikel/covid-gesetzesmassnahmen
SDG-Award
(c) AdobeStock

1. Initiativanträge zum COVID-19 Steuermaßnahmengesetz und zur EStG-Änderung

Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht. Die wesentlichsten Änderungen werden nachstehend überblicksartig zusammengefasst:

a.) Geplante Änderungen im Bereich der Ertragsteuern

o Klarstellung zur degressiven AfA

Mit dem Konjunkturstärkungsgesetz 2020 wurde für Wirtschaftsgüter, die nach dem 30. Juni 2020 angeschafft oder hergestellt wurden, eine degressive Abschreibung eingeführt. In diesem Zusammenhang soll klargestellt werden, dass die steuerliche degressive Abschreibung für alle bis zum 31. Dezember 2021 angeschafften/hergestellten Wirtschaftsgüter unabhängig von der gewählten Abschreibungsmethode im Unternehmensrecht angewendet werden kann (kein Maßgeblichkeitsprinzip).

o Spendenbegünstigung

Die steuerliche Abzugsfähigkeit von Spenden an spendenbegünstigte Organisationen ist aktuell mit 10% des Gewinns bzw 10% des Gesamtbetrages der Einkünfte gedeckelt. In Jahren in denen der Gewinn bzw der Gesamtbetrag der Einkünfte entsprechend niedrig ist (zB aufgrund von COVID-19) kann eine fehlende steuerliche Berücksichtigung daher die Spendenbereitschaft mindern. Sind der Gewinn bzw der Gesamtbetrag der Einkünfte in den Veranlagungen 2020 oder 2021 niedriger als im Jahr 2019, soll die höhere Grenze aus 2019 als Referenz gelten. Dahingehend können höhere Spendenbeträge auch in Krisenzeiten steuerlich abgesetzt werden.

o Einführung einer Zinsschranke

In § 12a KStG soll ab 1.1.2021 eine Zinsschranke eingeführt werden (erstmalige Anwendung für Wirtschaftsjahre, die nach dem 31.12.2020 beginnen). Ziel ist es Gewinnverlagerungen in Form von überhöhten Zinszahlungen (in Relation zum Gesamtkonzern) durch die Beschränkung der Abzugsfähigkeit zu bekämpfen.

Angewendet werden soll die Bestimmung auf unbeschränkt steuerpflichtige Körperschaften und beschränkt steuerpflichtige Körperschaften mit einer inländischen Betriebsstätte. Als Grundregel wird festgelegt, dass ein Zinsüberhang (Ausmaß in dem die abzugsfähigen Zinsaufwendungen die steuerpflichtigen Zinserträge übersteigen) nur im Ausmaß von 30 % des steuerlichen EBITDA2 abzugsfähig ist.

Der Gesetzesentwurf sieht verschiedene Ausnahmen vor, durch die der Zinsabzug weiterhin ermöglicht wird, zB:

  • Es soll ein Freibetrag von MEUR 3 vorgesehen werden (insbesondere um kleinere oder mittlere Unternehmen vom Anwendungsbereich auszunehmen), sodass ein Zinsüberhang bis zu diesem Betrag unabhängig von der Höhe des steuerlichen EBITDA sofort als Betriebsausgabe abzugsfähig sein soll.
  • Die Zinsschranken soll auch nicht angewendet werden, sofern eine Gesellschaft nicht vollständig in einen Konzernabschluss einbezogen wird und über kein verbundenes Unternehmen iSd § 10a Abs 4 Z 2 KStG verfügen und auch keine ausländische Betriebsstätte unterhalten.
  • Ausgenommen sollen auch Körperschaften sein, die in einen Konzernabschluss nach UGB, IFRS oder anderen vergleichbaren Rechnungslegungsstandards vollständig einbezogen werden, sofern die Eigenkapitalquote der Körperschaft gleich hoch oder höher als die Eigenkapitalquote des Konzerns ist (außerdem wird eine Toleranzgrenze im Fall des Unterschreitens von 2% eingefügt). Maßgeblich für die Ermittlung der KonzernEigenkapitalquote ist der Abschlussstichtag des Wirtschaftsjahres, in das der Einzelabschluss der Körperschaft fällt.

Kann ein Zinsüberhang im laufenden Wirtschaftsjahr nicht geltend werden, wird die Möglichkeit geschaffen diesen mittels Antrag in darauffolgende Wirtschaftsjahre vorzutragen. Eine Verrechnung kann in Folgejahren bis zur Höhe des verrechenbaren EBITDA als Zinsaufwand steuerlich abgezogen werden (vortragsfähiger Zinsüberhang).

Des Weiteren kann auf Antrag bei übersteigendem EBITDA (verrechenbares EBITDA ist größer als Zinsüberhang), dieser Differenzbetrag in die darauffolgenden fünf Wirtschaftsjahre vorgetragen werden (EBITDA-Vortrag). Dieser EBITDA-Vortrag erhöht in den fünf Folgejahren jeweils das ermittelte verrechenbare EBITDA. Somit kann in Folgejahren mehr abgezogen werden. Bei Verrechnung von Zinsvorträgen mit EBITDA-Vorträgen sind die ältesten EBITDA-Vorträge zuerst zu verbrauchen.

Für Steuergruppen iSd § 9 KStG soll es eine Sonderregelung geben, wonach die Zinsschranke nur auf Ebene des Gruppenträgers im Rahmen der Ermittlung des zusammengefassten Gruppenergebnisses anwendbar sein soll. Dahingehend ist ein Gruppenzinsüberhang und ein Gruppen-EBITDA zu ermitteln.

Die Bestimmung sieht eine Verordnungsermächtigung für den Bundesminister für Finanzen vor (zB für die Ermittlung des steuerlichen EBITDA bzw Gruppen-EBITDA).

b.) Geplante Änderungen in Bereich der Lohnsteuer

o Ausländische Arbeitgeber ohne inländische Betriebsstätte mit inländischen Arbeitnehmern

Nach derzeitiger Rechtslage sind ausländische Arbeitgeber seit 1. Jänner 2020 verpflichtet, für ihre in Österreich unbeschränkt steuerpflichtigen Arbeitnehmer einen Lohnsteuerabzug durchzuführen. Künftig soll keine Verpflichtung mehr zum Lohnsteuerabzug bestehen, sofern keine Betriebsstätte im Inland vorliegt (Neuregelung soll bereits rückwirkend für Lohnzahlungszeiträume ab 1. Jänner 2020 gelten).

Der Lohnsteuerabzug soll in diesem Fall jedoch – für unbeschränkt sowie für beschränkt steuerpflichtige Arbeitnehmer – freiwillig erfolgen können. Für ausländische Arbeitgeber, die die derzeit bestehende Verpflichtung zum Lohnsteuerabzug bereits erfüllen, soll ein erfolgter Lohnsteuerabzug entsprechend der neuen Regelung als freiwilliger Lohnsteuerabzug gelten.

Für den Fall, dass kein Lohnabzug erfolgt ist, soll gemäß § 84a EStG eine Verpflichtung zur Übermittlung von Daten im Sinne einer Lohnbescheinigung bestehen.

o Velängerung befristeter COVID-Maßnahmen

Die zur Bewältigung der COVID-19-Krise befristet bis Ende 2020 eingeführten Maßnahmen, sollen bis Ende März 2021 verlängert werden (zB weitere Gewährung des Pendlerpauschales, Zulagen und Zuschlägen trotz Homeoffice, Quarantäne oder Kurzarbeit).

c.) Geplante Änderungen in der Umsatzsteuer

o Es soll eine echte Steuerbefreiung für Lieferung, innergemeinschaftliche Erwerb und die Einfuhr von COVID-19-In-vitro-Diagnostika und COVID-19-Impfstoffen bis 31. Dezember 2022 eingeführt werden.

o Der bis 31. Dezember 2020 befristete Umsatzsteuer-Steuersatz iHv 5 % (zB Hotellerie, Campingbranche, Gastronomie, Publikationsbereich, kulturelle und künstlerische Tätigkeiten) soll bis 31. Dezember 2021 verlängert werden. Ausgenommen davon sind Zeitungen und andere periodische Druckwerke.

o Reparaturdienstleistungen betreffend Fahrräder, Schuhe, Lederwaren, Kleidung oder Haushaltswäsche sollen ab 1. Jänner 2021 dem ermäßigten Steuersatz von 10 % unterliegen.

d.) Geplante Änderungen iZm Zahlungsfristen und Anspruchszinsen (BAO)

o Die Verlängerung der COVID-19 bedingten Möglichkeit zur Stundung von Abgaben bis zum 31. März 2021 soll gesetzlich geregelt werden. Zusätzlich wird die Zahlungsfrist für alle im Zeitraum von 26. September 2020 bis 28. Februar 2021 fällig werdenden laufenden Abgaben ebenfalls auf den 31. März 2021 ausgeweitet.

o Es sollen keine Anspruchszinsen aus Nachforderungen für die Veranlagungszeiträume 2019 und 2020 durch das Finanzamt festgesetzt werden.

e.) Geplante Änderungen iZm der Normverbrauchsabgabe

Es soll eine Erhöhung der Normverbrauchsabgabe für ab 1. Juli 2021 neu angeschaffte Kraftfahrzeuge erfolgen. Zusätzlich ist eine weitere Erhöhung bzw Senkung dieser Werte bis 2024 beabsichtigt.

2. Sonderbetreuungszeiten

Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht. Insgesamt (dh beide Varianten zusammen) wird ein maximaler Zeitraum von 4 Wochen Sonderbetreuungszeiten ersetzt:

o Sonderbetreuungszeiten mit Rechtsanspruch

Zwischen 1. November 2020 und 9. Juli 2021, somit bis zum Ende des Schuljahres 2020/2021, haben Arbeitnehmer einen Rechtsanspruch auf bis zu 4 Wochen Sonderbetreuungszeit unter Fortzahlung des Entgelts. Dieser Rechtsanspruch besteht in folgenden Fällen:

  • Betreuungspflicht für Kinder bis 14 Jahre bei aufgrund behördlicher Maßnahmen teilweise oder vollständig geschlossenen Einrichtungen (Schulen, Kindergärten), wenn die Betreuung notwendig ist.
  • Betreuungspflicht für Kinder bis 14 Jahren bei einer behördlichen Absonderung.
  • Betreuungspflicht für Menschen mit Behinderung bei aufgrund behördlicher Maßnahmen teilweise oder vollständig geschlossenen Einrichtungen sowie bei Betreuung zuhause aufgrund freiwilliger Maßnahmen.
  • Betreuung von pflegebedürftigen Angehörigen im Fall des Ausfalls der Betreuungsperson.
  • Betreuung von Angehörigen mit Behinderung bei Ausfall der persönlichen Assistenz.

Der betroffene Arbeitnehmer muss der Pflicht nachkommen und den Arbeitgeber unverzüglich nach Bekanntwerden der Schließung verständigen und alles Zumutbare unternehmen, damit die vereinbarte Arbeitsleistung zustande kommt.

Der Ersatzanspruch des Arbeitgebers wurde von bisher 50% auf nunmehr 100% des fortgezahlten Entgelts (gedeckelt mit der Höchstbeitragsgrundlage) erhöht.

Bisher gewährte Zeiten einer Sonderbetreuungszeit sind nicht anzurechnen, ab 1. November 2020 gewährte Sonderbetreuungszeiten sind anzurechnen.

o Sonderbetreuungszeit ohne Rechtsanspruch (Vereinbarungsmodell)

Sind die oben angeführten Voraussetzungen nicht erfüllt und besteht somit kein Rechtsanspruch, kann Sonderbetreuungszeit im Ausmaß von bis zu 4 Wochen zwischen Arbeitgeber und Arbeitnehmer vereinbart werden.

Der Arbeitgeber hat auch in diesem Fall Anspruch auf eine Vergütung des gesamten während der Sonderbetreuungszeit fortgezahlten Entgelts.

3. Steuerbegünstigte „Corona-Prämie“ letztmalig mit Lohnverrechnung für 12/2020

Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt). Die steuerbegünstigte Auszahlung der Corona-Prämie ist grundsätzlich letztmalig im Rahmen der Lohnverrechnung für Dezember 2020 möglich. Eine derartige Prämie kann einmalig oder monatlich ausbezahlt werden und erhöht außerdem nicht das Jahressechstel gemäß § 67 Abs 2 EStG.

Die Zahlungen dürfen üblicherweise bisher nicht gewährt worden sein und ausschließlich dem Zweck der Belohnung im Zusammenhang mit COVID-19 dienen. Belohnungen (zB laufende oder jährliche Prämien), die aufgrund von bisherigen Leistungsvereinbarungen zustehen und ausbezahlt werden, können nicht zB unter dem Titel „Corona-Prämie“ begünstigt ausbezahlt werden und sind daher nicht steuerfrei.

Laut BMF besteht für die Steuerbefreiung keine Beschränkung auf bestimmte Branchen oder systemrelevante Berufe.

4. Ausblick

Sofern sich Änderungen bzw weitere Entwicklungen ergeben, werden wir Sie umgehend am Laufenden halten und zeitnahe mit einem entsprechenden Update informieren. Gerne unterstützen wir Sie auch bei sämtlichen Aspekten und Abwicklungsschritten im Zusammenhang mit Corona-Hilfsmaßnahmen.

Deine ungelesenen Artikel:
23.10.2026

Ausgeraucht: Wie sich Philip Morris auf eine Zeit ohne Zigaretten vorbereitet

Die „Tschick“ in der Pause: Gehört sie bald der Vergangenheit an? Die EU und paradoxerweise auch Philip Morris International arbeiten seit Jahren an einer solchen Zukunft. Brutkasten besuchte eine Präsentation des Tabakriesen zu seinem Economic Footprint in der EU und fand eine Firma vor, die versucht, sich mit allen Mitteln neu zu erfinden.
/artikel/ausgeraucht-wie-sich-philip-morris-auf-eine-zeit-ohne-zigaretten-vorbereitet
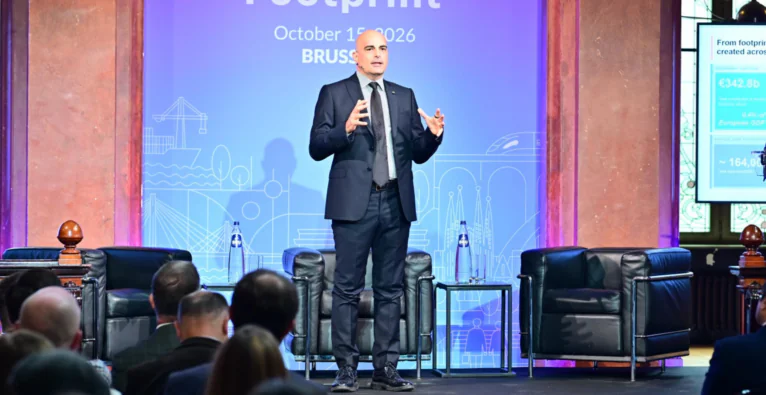
Europa-Chef von Philip Morris Marco Hannappel bei der Präsentation zum EU Economic Footprint 2026. © Philip Morris / Footprint study 2026

Die Solvay Library in Brüssel hat etwas festlich Anmutendes. Der Raum wird von indirektem Tageslicht durchflutet, dezentes künstliches Licht sorgt für eine heimelige Stimmung. Vorne stehen drei Talkshow-Sessel, der mittlere ist stark ausgeleuchtet. Auf ihm wird später der Europa-Chef von Philip Morris International, Marco Hannappel, Platz nehmen. Der weltweit führende private Tabakproduzent veranstaltet ein Event, bei dem er neben seiner EU-Wertschöpfung auch seine Transformation weg von herkömmlichen Zigaretten hin zu einer selbsternannten „rauchfreien Zukunft“ bewirbt. Wobei „rauchfrei“ hier E-Zigaretten, Tabakerhitzer und Nikotinbeutel inkludiert.

Gleich vorweg: Philip Morris präsentiert in knapp 60 Minuten und auf 52 Seiten seinen EU Economic Footprint 2026, wobei die Daten von EY-Parthenon verarbeitet wurden. Die Marke, die zum Wirtschaftsprüfungs- und Beratungsnetzwerk EY gehört, schreibt im Disclaimer: „Es ist wichtig darauf hinzuweisen, dass die Daten von uns nicht unabhängig geprüft oder verifiziert wurden. Daher übernimmt EYP keine Gewähr oder Garantie für die Richtigkeit, Zuverlässigkeit oder Vollständigkeit der von PMI bereitgestellten Daten.“ Wenig überraschend fällt der Bericht sehr gut für den Tabakriesen aus. Philip Morris International liefere über 300 Milliarden Euro Gesamtbeitrag zur EU und sei für rund 0,4 Prozent des EU-BIP verantwortlich.

Alternative Produkte wie E-Zigaretten als „die bessere Wahl“

„Die Nachfrage nach den Nikotinprodukten ist da. Natürlich ist es immer am besten, gänzlich auf Tabak- und Nikotinprodukte zu verzichten. Für erwachsene Raucherinnen und Raucher, die andernfalls weiter rauchen würden, sind rauchfreie Alternativen die bessere Wahl als das Fortsetzen des Zigarettenkonsums“, erklärt Philip Morris Austria. Seine Antworten erhält brutkasten von der Presseabteilung.

Philip Morris versucht daher, eine Branche neu zu denken, und das nicht seit gestern, wie brutkasten berichtete. IQOS, Philip Morris’ eigene Marke für Tabakerhitzer, wurde vor über zehn Jahren in den Markt eingeführt. „Wenn es um innovative Produkte geht, dann ist IQOS unsere wichtigste Plattform. Wir entwickeln sie ständig weiter in Richtung höherer Leistung und geringerer Emissionen“, sagt Hannappel gegenüber brutkasten. Neu sind jedoch die Dimensionen, die Philip Morris erreicht. Im vierten Quartal dieses Jahres werden laut eigenen Angaben bereits 50 Prozent der Nettoumsätze in Europa mit alternativen Produkten erwirtschaftet.

Technologieunternehmen Philip Morris

Philip Morris möchte sich weg vom klassischen Tabakunternehmen und Zigarettenhersteller hin zu einem Technologieunternehmen entwickeln (brutkasten berichtete). So betreibt Philip Morris in Portugal ein Zentrum für generative KI, um globale Geschäftsabläufe zu unterstützen, wobei KI-Technologien eingesetzt würden, um die Entscheidungsfindung zu verbessern, Prozesse zu automatisieren und die Unternehmensleistung zu steigern. Für Philip Morris ein wichtiger Schritt, um die Transformation umsetzen zu können.

Im April dieses Jahres gab Philip Morris die Umgestaltung eines Werkes in Berlin-Neukölln bekannt. Anstatt Zigaretten zu produzieren, wird hier an Zukunftstechnologien wie KI oder Robotik gearbeitet.

Europa beschreibt Philip Morris International in seinem Bericht als globalen Hub für „Innovation, Produktion und Export“. Sein Zentrum für Innovationen betreibt Philip Morris International im schweizerischen Neuchâtel, wo Wissenschaftler und Ingenieure an den alternativen Produkten arbeiten. 2,2 Milliarden sollen hier zwischen 2021 und 2025 in die Forschung und Entwicklung investiert worden sein.

Philip Morris und Startups

Der Tabakriese setzt auch auf innovative Ideen von Startups. In dem Projekt „Be Leaf – Be The Future“ entwickeln sie Lösungen in den Bereichen der Agrartechnologie, Nachhaltigkeit und Kreislaufwirtschaft. Ein Beispiel ist das bayerische Startup Bioplasmar, das eine biologisch abbaubare Alternative zu herkömmlichem Kunststoff herstellt.

Auch in der österreichischen Startup-Szene ist Philip Morris aktiv. Im Mai diesen Jahres erwarb das Unternehmen mit seiner Tochter Aspeya 5,7 Prozent von Waterdrop im Zuge einer Finanzierungsrunde von insgesamt über 100 Millionen Euro.

Zielgruppe: Keine neuen Raucher:innen

„Wenn du bei uns in Wien in die Boutique gehst und sagst ‚Ich hätte gern das Produkt‘, dann ist die erste Frage, die dir gestellt wird: ‚Bist du volljährig'“, erklärt Philip Morris Austria. Auch online will man entsprechende Altersüberprüfungen durchführen. In Österreich arbeitete Philip Morris daher an einem Pilotprojekt zur Altersschätzung per Gesichtserkennung. Auch hier soll KI unterstützen.

„Wenn du volljährig bist, wirst du beraten. Aber nur, wenn du die zweite Frage auch mit ‚Ja‘ beantwortest, und zwar: ‚Sind Sie Konsument von Nikotin- oder Tabakprodukten?'“, heißt es von Philip Morris Austria. Man wolle nicht die Firma sein, über die Menschen mit dem Rauchen beginnen.

Kurzum: Philip Morris präsentiert sich als Unternehmen, das verantwortungsvoll mit sensiblen Themen wie Nikotin umgeht.

Der offene Brief von Frankreich und Co.

Ein Grund dafür kann der wachsende politische Druck sein. Am 6. Oktober schrieben sieben EU-Staaten rund um Frankreich und Spanien einen offenen Brief an den EU-Kommissar für Gesundheit und Tierschutz, Olivér Várhelyi. Sie sehen Regulierungslücken in der Produkt- und Werberichtlinie der Tabakindustrie. Daher fordern sie einen Stopp, neue Produkte „mit Hilfe von aggressivem Marketing und unbegründeten Behauptungen über ein geringeres Risiko auf den europäischen Markt zu bringen, mit dem Ziel, (junge) EU-Bürger zum finanziellen Vorteil der Industrie abhängig zu machen.“ Außerdem fordern die EU-Staaten für alle Produkte ein Aromenverbot sowie ein vollständiges Verbot von Nikotinbeuteln.

Hannappel hat mittlerweile auf dem Podium Platz genommen, seine Präsentation ist vorbei und er beantwortet Fragen von Journalist:innen aus ganz Europa. Angesprochen auf ein Nikotinbeutel-Verbot in Ländern wie z. B. Frankreich antwortet er: „Meiner Ansicht nach sind Verbote nie eine gute Option, weil dann in einigen Fällen illegale Märkte entstehen und man die Möglichkeit verliert, die Konsumenten zu erreichen.“

Das Event stand zwar im Zeichen des Economic Footprint, zeigt aber auch eine Firma, die versucht, sich an eine veränderte Welt anzupassen. Die Marschrichtung hin zu alternativen Produkten will man weiter verfolgen. Hannappel meint, ein solches Event jedes Jahr machen zu wollen, um ein besseres Verständnis in Europa zu erzeugen. Jedenfalls wird Philip Morris gespannt nach Brüssel blicken. Denn die nächste richtungsweisende Entscheidung der EU-Kommission bezüglich der geplanten Überarbeitung des Rechtsrahmens soll noch bis Ende 2026 fallen.


Transparenzhinweis: Die Reise- und Aufenthaltskosten wurden von Philip Morris Austria übernommen. Auswahl und Bewertung der Themen erfolgten unabhängig davon.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).