25.04.2019

CEE Fintech Atlas: 19 FinTech-Startup-Ökosysteme im Vergleich

Die Raiffeisenbank International (RBI) präsentierte heute die Erstausgabe ihres "CEE Fintech Atlas". Darin werden die FinTech-Startup-Ökosysteme von 19 Ländern in Zentral- und Osteuropa beleuchtet.
/artikel/cee-fintech-atlas-2018
Im CEE Fintech Atlas werden 19 Ökosysteme unter die Lupe genommen.

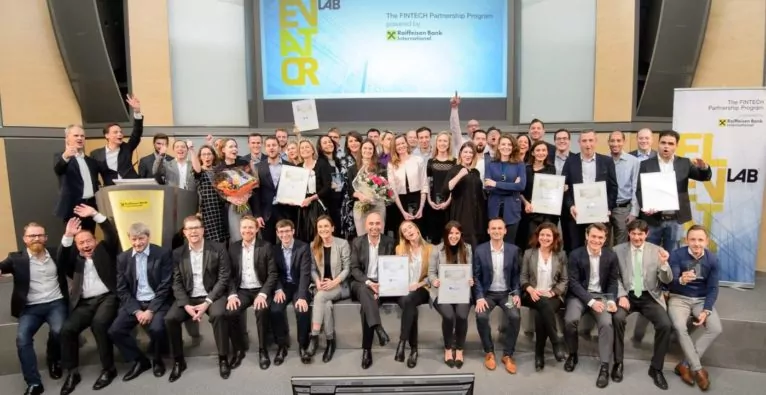
Dass die Raiffeisenbank International (RBI) bei ihren FinTech-Startup-Aktivitäten einen Fokus auf Zentral- und Osteuropa (CEE) legt, verwundert ob der Struktur der Bankengruppe nicht. Alleine beim aktuellen Durchgang des Accelerator-Programms Elevator Lab, dessen Call gestern startete, machen zehn Tochterbanken aus der Region mit. Eine umfassende Aufstellung über die FinTech-Startup-Ökosysteme im CEE-Raum habe es aber bisher noch nicht gegeben, sagt Maximilian Schausberger, Head of Fintech Partnerships der RBI, bei der heutigen Präsentation der Erstausgabe des CEE Fintech Atlas.

+++ Fokus-Channel: FinTech +++

CEE FinTech Atlas: 19 Ökosysteme im Vergleich

„Wir haben uns gewundert, dass es keinen umfassenden Report zu FinTech-Aktivitäten in unseren Märkten gibt“, erzählt Schausberger. Daher habe man die Sache selbst in die Hand genommen. Beteiligt am neuen CEE FinTech Atlas, in dem die Ökosysteme von 19 Ländern aus der Region beleuchtet werden, waren unter anderem sämtliche Tochterbanken, Raiffeisen Research, und die BCG-Tochter Expand Research. Auf knapp unter 50 Seiten werden dabei unter anderem FinTech-Startup-Investment-Volumina, führende VCs und Startups sowie makroökonomische Parameter verglichen.

Investment-Volumina: Österreich erreicht knapp Top 5

Herausstechend ist dabei die Führungsposition Russlands, die jedoch teilweise auch auf die schiere Größe des Markts zurückzuführen ist. Mit 292 Millionen in FinTech-Startups investierten Euro zwischen 2008 und 2018 lässt es Tschechien (132 Mio.), Polen (64 Mio.) und Estland (62 Mio.) klar hinter sich. Österreich schafft es mit 29 Millionen Euro kumuliertem Investment im Zeitraum noch knapp unter die Top 5. „Dieses Ranking ist natürlich auch stark beeinflusst durch einzelne Startups, die besonders große Runden abgeschlossen haben“, räumt Schausberger ein. Und insgesamt müsse man die Zahlen in Relation sehen: „Der gesamte CEE-Raum deckt in dem Zeitraum nur fünf Prozent des gesamteuropäischen Investment-Volumens ab“.

Maximilian Schausberger im Video-Talk zum CEE Fintech Atlas und zum Elevator Lab:

Live with Max Schausberger, Head of FinTech Partnerships at Raiffeisen Bank International AG about the new CEE FinTech Atlas and the 3rd batch of Elevator Lab.

Gepostet von DerBrutkasten am Donnerstag, 25. April 2019

CEE-Banking-Markt: Nach Aufholphase folgt Konsolidierung

Und dennoch – oder gerade deswegen: Nicht nur für die RBI bietet der CEE-Raum enormes Potenzial. 200 Millionen klassische Bankkunden hat der gesamte Markt derzeit. 150 Millionen davon nutzen bereits digitale Services. „Wir rechnen damit, dass sich diese Zahl in den kommenden Jahren um 20 Millionen erhöht“, sagt Schausberger. Der Markt im klassischen Bankgeschäft habe sich im CEE-Raum dagegen inzwischen weitgehend konsoldiert, erklärt Gunter Deuber von Raiffeisen Research. „Die vergangenen zwei Jahrzehnte waren von einem Aufholen geprägt. Während manche Märkte weiterhin deutliches Aufholpotenzial haben, hat sich der Trend in Ländern wie Tschechien und Polen bereits massiv abgeflacht“.

„Digitale Angebote mit zweistelligen Wachstumsraten“

Es sei also zwingend nötig, weitere Wachstumsfelder zu erschließen. Und: „Es ist möglich, digitale Angebote mit zweistelligen Wachstumsraten in die Märkte zu bringen“, sagt Deuber. Dabei würden sich in den CEE-Ländern ganz unterschiedlich große „Lücken“ zwischen der Markt-Penetration mit konventionellen gegenüber jener mit digitalen Bankdienstleistungen zeigen. Im Durchschnitt betrage diese im gesamten Raum 21 Prozentpunkte. Während sie in den osteuropäischen Märkten Russland, Ukraine und Belarus sehr klein sei – allerdings auf insgesamt recht niedrigem Niveau, bestünde in den südosteuropäischen Ländern besonders großer Aufholbedarf.

Klassische Bankdienstleistungen als „wichtige Eintrittskarte“

Dabei sei die Penetration mit klassischen Bankdienstleistungen immer noch eine wichtige Eintrittskarte in die Märkte. Daher würden FinTech-Partnerschaften sowohl für Banken wie die RBI als auch für die FinTech-Startups Sinn machen, sagt Deuber. Genau das hat die RBI mit ihrem Programm Elevator Lab im Sinn. „Die FinTechs brauchen einen Partner, der sich in der Region auskennt. Das sehen wir bei als Chance, die wir mit Elevator Lab institutionalisiert haben“, sagt Maximilian Schausberger.

Elevator Lab: Globale Suche mit CEE-Fokus

Wie auch die Findings des CEE Fintech Atlas zeigen würden, sei der Markt aber „kein leichter“. Seine Kleinteiligkeit und starke Unterschiede in der Regulatorik seien etwa Herausforderungen. Mit Elevator Lab verfolge man zwei große Ziele: „Wir wollen einerseits global die besten Lösungen finden und sie in unsere Märkte bringen. Andererseits wollen wir die besten Lösungen direkt in der Region finden“, sagt Schausberger. Dass es bereits in den ersten zwei Durchgängen Bewerbungen aus rund 50 Ländern gegeben habe, würde zeigen, dass der globale Ansatz aufgehe.

Elevator Ventures soll Wachstumskapital-Situation ändern

Verstärkt setzt man inzwischen auch auf den im Vorjahr gestarteten Corporate VC Elevator Ventures. Zwar sei das Elevator Lab nach wie vor equity free, wie Schausberger betont. Nach dem Programm stünde man aber bereit, gegebenenfalls die Partnerschaften mit Investments zu intensivieren. Über das von Speedinvest gemanagte gemeinsame Vehikel mit Uniqa Ventures seien bereits die ersten Investments erfolgt – man könne aber noch keine Namen nennen. Eigenständig befände man sich gerade mit mehreren Startups in Verhandlungen. Eines sei dabei jedenfalls – im Bezug auf den gesamten CEE-Raum – klar, sagt Schausberger: „Derzeit gilt noch die Devise: ‚Wenn ich Wachstumskapital brauche, muss ich aus dem Land weggehen‘. Dieses Sentiment wollen wir ändern“.

⇒ Offizielle Page zum Fintech Atlas mit Download

⇒ Page des Elevator Lab

Redaktionstipps
Deine ungelesenen Artikel:
15.10.2026

Investment: Wiener Startup DropForce will nicht Drohnen liefern, sondern kleine Fabriken dafür

DropForce will es Kunden künftig ermöglichen, im Container an jedem beliebigen Ort schnell viele Drohnen zu produzieren. Die Wiener Beteiligungsgesellschaft BarnVentures und die deutsche LNX GmbH stiegen im Sommer mit einem sechsstelligen Betrag ein, wie man nun bekanntgab.
/artikel/investment-wiener-startup-dropforce-will-nicht-drohnen-liefern-sondern-kleine-fabriken-dafuer
Die DropForce-Gründer Jakub Hamdard und Christian Mühl | (c) DropForce

Es gibt für sie unzählige Einsatzmöglichkeiten, in den vergangenen Jahren dominieren sie aber vor allem eines: die Kriegsberichterstattung. Drohnen sind nicht nur zum Sinnbild für moderne Kriegsführung geworden, sondern auch zu einer Produktkategorie, die europäischen Scaleups mitunter Milliardeninvestments einbringt. Von dieser Kategorie ist das Wiener Startup DropForce aktuell noch weit entfernt, das Konzept, mit dem es antritt, ist aber durchaus ambitioniert und vor allem neu.

Drohne aus dem 3D-Drucker im Van oder Container

„Alle anderen Drohnen-Anbieter haben eine zentrale Fabrik und brauchen für den Bau einer Drohne meistens viel länger als nötig. Wir haben unsere Drohne so konzipiert, dass man sie von überall aus bauen kann”, sagt Jakub Hamdard. Er hat DropForce gemeinsam mit Christian Mühl gegründet. Beide bringen dabei Berufserfahrung aus dem Aerospace-Bereich mit.

Ein weiterer großer Unterschied zu anderen Anbietern: „Bei anderen Drohnen sind die Teile zusammengelötet. Daraus ergeben sich viele Fehlerquellen. Außerdem sind sie stark auf chinesische Bauteile angewiesen, die oft nicht halten, was sie versprechen”, so Hamdard. Die DropForce-Drohne kommt dagegen ohne Löten aus. Die Strukturteile und Module, etwa Kamera-Aufsätze, kommen aus dem 3D-Drucker; Platinen, Motoren und Propeller werden in Europa produziert und vom Startup als Bausatz dazugeliefert. „Man kann die Teile im 3D-Drucker aktuell in ca. 20 Minuten drucken und braucht dann zehn bis 15 Minuten, um die Drohne zusammenzubauen”, sagt der Gründer.

Und dieser Vorgang soll künftig eben nicht in einer einzelnen Fabrik, sondern in kompakten Einheiten direkt beim Kunden passieren, in einem Van oder Container, so die Vision. Denkt man an den DefenseTech-Bereich, heißt das: direkt an der Front. Die Vans bzw. Container sollen dann verkauft, die Produktion lizenziert werden. „Mit dem Van wäre man komplett mobil. Er kann direkt am Einsatzort innerhalb von Minuten Drohnen produzieren, die dann gleich losstarten können”, skizziert Hamdard.

So ein Einsatzort könnte etwa auch der Schauplatz einer Naturkatastrophe sein. In der Kundenansprache fokussiere man aber aktuell primär auf den Verteidigungsbereich. Dort will man, wenn alles nach Plan läuft, um den Jahreswechsel in die ersten Pilotprojekte starten.

Sechsstelliges Investment von BarnVentures und deutscher LNX GmbH

Bereits im Sommer holte sich DropForce für seine Expansionspläne auch ein Investment. BarnVentures rund um Filip Zganjer und die deutsche LNX GmbH stiegen mit einem sechsstelligen Betrag ein und sicherten sich jeweils 20 Prozent am Unternehmen. „Die Idee von einer dezentralen Massenproduktion im Baukasten-System hat mir so gut gefallen. Eine zentrale Produktionsstätte ist in Zeiten wie diesen gefährlich”, kommentiert Zganjer im Gespräch mit brutkasten. Das Startup unterstütze man nun nicht nur mit Geld, sondern auch durch Beratung.

Das Kapital sei bislang vor allem in die Weiterentwicklung, aber auch in Personalkosten geflossen, sagt Hamdard. Zudem sei man aktuell auch im Prozess der Patentanmeldung. Und auch an weiteren Drohnen-Modellen arbeite man bereits. Denn, so die Vision: „Kunden können sich später dann aus einem Portfolio genau die Drohnen aussuchen, die sie gerade brauchen. Wir haben schon einige Ideen, was man machen kann.”

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

CEE Fintech Atlas: 19 FinTech-Startup-Ökosysteme im Vergleich

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

CEE Fintech Atlas: 19 FinTech-Startup-Ökosysteme im Vergleich

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

CEE Fintech Atlas: 19 FinTech-Startup-Ökosysteme im Vergleich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

CEE Fintech Atlas: 19 FinTech-Startup-Ökosysteme im Vergleich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

CEE Fintech Atlas: 19 FinTech-Startup-Ökosysteme im Vergleich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

CEE Fintech Atlas: 19 FinTech-Startup-Ökosysteme im Vergleich

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

CEE Fintech Atlas: 19 FinTech-Startup-Ökosysteme im Vergleich

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

CEE Fintech Atlas: 19 FinTech-Startup-Ökosysteme im Vergleich

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

CEE Fintech Atlas: 19 FinTech-Startup-Ökosysteme im Vergleich