28.01.2025
INTERVIEW

Artifical General Intelligence: „Sind viel weiter als viele annahmen“

Interview. Der deutsche Seriengründer und Business Angel Carsten Kraus beschäftigt sich seit den 1980ern mit künstlicher Intelligenz. Mit brutkasten hat er über Artifical General Intelligence (AGI) und die Probleme mit dem AI Act gesprochen.
/artikel/carsten-kraus-interview
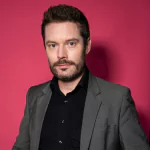
Carsten Kraus
Carsten Kraus | Foto: Matthias Trenn

Spätestens seit OpenAI kurz vor Weihnachten Zahlen zu seinem neuen Modell o3 veröffentlichte, ist die Diskussion rund um Artificial General Intelligence (AGI) wieder voll entbrannt. Es gibt keine allgemein akzeptierte Definition für AGI – im Wesentlichen versteht man darunter aber eine künstliche Intelligenz, die intellektuelle Aufgaben am selben oder ähnlichen Niveau wie der Mensch erledigen kann. Einer, der das Thema seit langem genau verfolgt, ist Carsten Kraus.

Der Serienunternehmer beschäftigt sich in der einen oder anderen Form bereits seit den 1980ern mit künstlicher Intelligenz. Aktuell ist er als Gründer und CEO des Startups casablanca.ai in dem Feld aktiv. Das Unternehmen setzt KI ein, um natürlichen Blickkontakt in Videocalls zu simulieren. Zu einem Portrait des Startups in unserem Schwesternmedium Starting Up geht es hier.

Unabhängig davon ist Kraus auch Keynote-Speaker zum Thema KI und ist in Österreich zuletzt im vergangenen Oktober bei der Konferenz „Expedition KI 3.0“ am Flughafen Wien aufgetreten. Im November zeichnete Business Angels Deutschland e.V. (BAND) Kraus als „Business Angel des Jahres 2024“ aus.


brutkasten: OpenAI hat im Dezember Zahlen präsentiert, die zeigen, wie das neue Modell o3 bei unterschiedlichen Benchmarks abgeschnitten hat. Diese Ergebnisse haben die lang anhaltende Diskussion rund um die mögliche Entstehung einer Artificial General Intelligence (AGI) wieder befeuert. Im Silicon Valley vermuten mittlerweile viele, dass KI-Modelle das AGI-Niveau bald erreichen werden. Wo stehen wir Ihrer Meinung nach?

Carsten Kraus: Ich glaube, wir sind viel weiter, als viele das angenommen haben. AGI heißt für mich, dass eine künstliche Intelligenz alles denken kann, was der Mensch denken kann, und zu besseren Ergebnissen kommt als der durchschnittliche Mensch. Ich hatte schon 2016 in einem Interview gesagt, dass wir das bis 2035 erreichen werden. Das war damals ein enorm früher Zeitpunkt. Der Durchschnitt der KI-Wissenschaftler lag bei 2062. Meine Prognose fanden daher viele übertrieben. 

Viele Fähigkeiten, die KI jetzt schon hat – zum Beispiel Liebesbriefe schreiben, Gedichte verfassen, mit Sprache umgehen, Reden formulieren, Texte interpretieren und zusammenfassen –, die hat man nicht so früh erwartet. Jetzt sehen wir bereits, dass sowas funktioniert. Ich fühle mich mit meiner Prognose daher bestätigt.

Technisch sind wir nur mehr wenige Jahre davon entfernt, dass die KI alles denken kann, was der Mensch denken kann. Die Modelle machen riesige Fortschritte, nicht nur durch das LLM selber, sondern auch durch die Systeme drumherum: Etwa durch agentisches Vorgehen, das deutlich bessere Ergebnisse liefert als die pure Transformer-Variante.

Wir werden also in den nächsten Jahren AGI erleben?

Es gibt natürlich eine kleine Wahrscheinlichkeit, dass es nicht klappt oder dass es viel zu teuer wird. Denn für manche komplexe Abfragen, die auf dem Niveau einer Doktorarbeit sind, können laut OpenAI schnell sehr hohe Rechenkosten entstehen – über 1.000 Dollar pro Anfrage.

Das menschliche Gehirn ist dagegen unglaublich effizient, es braucht nur rund 15 Watt. KI-Systeme brauchen dagegen tausende Prozessoren mit sehr hohem Stromverbrauch und teurer Hardware. Es kann also sein, dass die KI zwar alles kann, was wir können; es sich aber nicht lohnt, sie dafür einzusetzen, weil sie viel zu teuer und energieintensiv ist. In dieser Frage kommt es also nicht nur auf neue Modelle, sondern auch auf die zukünftige Hardware an.

OpenAI-CEO Sam Altman hat kürzlich auf X geschrieben, dass selbst das neue ChatGPT-Pro-Abo, für das 200 Dollar im Monat bezahlt werden, nicht profitabel sei. Es scheint also nicht ausgeschlossen, dass die führenden Modelle möglicherweise für Endkunden noch teurer werden könnten. Müssen wir uns also darauf einstellen, dass uns dieses Kosten-Thema bei KI in den nächsten Jahren begleiten wird?

Ja, OpenAI hat beim Pro-Angebot negative Unit Economics. Je kleiner die Modelle sind, desto bessere Uni Economics erreichen sie. Aber im praktischen Einsatz sehe ich das nicht als Gefahr. Das wäre nur der Fall, wenn ich als Ziel habe, unbedingt Menschen zu ersetzen.

Meiner Ansicht nach sollte aber das Ziel sein, Menschen zu ergänzen. Die KI-Systeme werden mit der Zeit effizienter, aber das menschliche Gehirn ist so effizient, dass es durchaus sein kann, dass es sich nie lohnt, bestimmte Anwendungen an die KI auszulagern, wenn die Kosten explodieren. 

Neben AGI kursiert auch der Begriff der ASI: Artificial Super Intelligence. Wie würden Sie die beiden Konzepte abgrenzen?

Die Frage ist, was Superintelligenz qualitativ mehr kann, außer vielleicht mehr Fakten gleichzeitig zu berücksichtigen oder schneller zu denken. Ich bin beim Verein Mensa und kenne auch Leute, die deutlich intelligenter sind als ich – aber ich sehe da keinen richtigen qualitativen Unterschied, weder nach oben noch nach unten.

Es kann sein, dass eine KI mit „Superintelligenz“ nicht nur schneller rechnet, sondern vielleicht zusätzliche Sensorik hat oder Zugriff auf riesige Datenmengen, die ein Mensch nicht verarbeiten kann und sich so immer weiter verbessert. Die KI könnte sich dann möglicherweise selbst weiterentwickeln und kein Mensch versteht mehr, was sie eigentlich macht. Da stellt sich die Frage: Wollen wir das überhaupt zulassen?

Ein mögliches Szenario, das aus dem Science-Fiction-Bereich stammt, wäre auch, dass sich eine solche KI auf irgendeinen Planeten zurückzieht, die Menschheit in Ruhe lässt und sich nur darum kümmert, dass keine zweite, gefährliche Superintelligenz entsteht.

Ob eine solche Superintelligenz realistisch ist und kontrollierbar bleibt, hängt am Alignment-Problem, also ob die Ziele der KI noch genügend mit den Zielen der Menschheit übereinstimmen. Ich habe keinen tiefen Einblick in das Thema, aber meine Meinung ist: Man muss der KI intrinsisch beibringen, was sie gut finden soll, anstatt starre Regeln vorzugeben, die sie am Ende kreativ umgeht.

Apropos Regeln. KI-Regulierung ist ja ein großes Thema, in der EU tritt gerade der AI Act in Kraft, der durchaus auch kontrovers diskutiert wird. Einige Stimmen aus der KI-Community warnen, dass er Innovationen hemmen könnte. Wie schätzen Sie das ein?

Ich sehe da eine große Gefahr, vor allem für Mittelständler. Großunternehmen können, wenn es kompliziert wird, Teile ihrer Aktivitäten ins Ausland verlagern. Und Startups, die richtig groß denken, weichen eventuell auch aus, wenn es hier zu bürokratisch wird. Aber besonders der Mittelstand, der hier verankert ist, wird vorsichtig sein. Das könnte dazu führen, dass er KI nicht oder viel zu spät einsetzt.

Der AI Act hat vier Stufen: verbotene Risiken, hohes Risiko, mittleres Risiko, niedriges Risiko. Das Thema „hohes Risiko“ ist sehr weit gefasst – da kommen immer mehr Dinge in den Anhang. Medizin, autonomes Fahren und kritische Infrastruktur waren verständlich, denn da will man sicherstellen, dass am Ende noch ein Mensch draufschaut. 

Aber dann kamen beispielsweise Personalentscheidungen dazu, also HR. Wenn ich ChatGPT frage, welche Fragen ich einem Bewerber stellen soll, ist das womöglich schon High-Risk, weil der Bewerber dadurch benachteiligt werden könnte. Dann müsste ich laut AI Act alles Mögliche dokumentieren: Habe ich Bias ausgeschlossen? Habe ich genderspezifische Verzerrungen ausgeschlossen? Da kann es sehr schnell passieren, dass man das versehentlich verletzt – oder zumindest haben die Unternehmen Angst davor, es zu verletzen.

Als Strafe sind 15 Millionen Euro oder drei Prozent des weltweiten Umsatzes vorgesehen. Für Google sind drei Prozent des Umsatzes viel Geld, aber die kriegen das hin. Für einen kleinen Mittelständler können 15 Millionen Euro aber ein Todesurteil sein. Und weil das Gesetz so kompliziert ist, wird die einfachste Lösung für viele Unternehmen sein, lieber keine KI-Tools zu nutzen.

Das kennen wir in kleinerem Umfang schon von der Datenschutzgrundverordnung (DSGVO), wo ebenfalls Unternehmen vieles eigentlich Erlaubte vorsichtshalber vermieden haben, weil die Regeln unklar oder zu komplex sind. Und der AI Act ist noch umfangreicher.

Was bedeutet das für KI-Startups in Europa?

Die meisten Startup-Gründer im KI-Bereich sind Techniker. Deshalb mache ich mir weniger Sorgen um die KI-Startups in Europa. Sie finden Wege, spezielle Lösungen zu entwickeln, die mit den europäischen Gesetzen konform sind. Für kleine Märkte wie Europa ist es für amerikanische oder chinesische Unternehmen oft nicht attraktiv genug, sich zu engagieren. 

Das gibt einerseits europäischen Startups die Chance, Nischenlösungen zu entwickeln. Solche Lösungen erzielen möglicherweise nur ein paar Millionen Euro Umsatz, locken aber keine internationalen Konkurrenten an, weil die sich nicht die Mühe machen, ihre Produkte an die komplizierten europäischen Vorschriften anzupassen. Das kann sogar ein Vorteil für europäische Startups sein.

Das Problem entsteht vielmehr für den Industrie-Mittelstand: Wir haben viele tolle Weltmarktführer mit speziellen Produkten, also – mal fiktiv – den Weltmarktführer für Druckventile in Sprinkleranlagen, der mit ein paar hundert Mitarbeitern in alle Welt exportiert. Wenn diese Unternehmen die Produktivitätsvorteile durch künstliche Intelligenz nicht oder nur wenig nutzen – weil sie Angst vor Fehlern und Strafen haben – werden sie nicht mehr lange Weltmarktführer bleiben.

Für einige Aufgaben wurden bereits in umfangreichen Studien die Produktivitätsvorteile gemessen, beispielsweise hat eine Studie der Harvard University herausgefunden, dass Unternehmensberater 43 Prozent bessere Ergebnisse abliefern, wenn sie KI nutzen – und zugleich 25 Prozent schneller sind. Wenn der Mittelstand sich wegen des AI Act nicht traut, diese Produktivitätsvorteile zu nutzen, werden sie ihre Weltmarktführerschaft verlieren. Das kann sich Europa nicht leisten.

Ist die Situation europäischer KI-Startups primär ein Problem der Finanzierung?

Ja. Das deutsche KI-Startup Aleph Alpha war, bevor ChatGPT kam, durchaus konkurrenzfähig, ich habe das damals parallel zu GPT-3 in unseren eigenen Programmen eingesetzt. Aber um richtig mitzuhalten, braucht man Milliarden oder zumindest Hunderte Millionen, auch für Hardware. Wenn ein Startup das nicht rechtzeitig bekommt, hinkt man schnell hinterher.

In den USA gibt es mehr Investoren, die da mitziehen. In Europa traut man sich seltener, solche Summen zu investieren. So läuft es dann oft auf Anwendungen hinaus, die keine „große“ Basistechnologie mehr entwickeln, sondern nur bereits existierende Modelle anpassen.

Das heißt also, Europa muss sich auf bestimmte Nischen spezialisieren, weil uns das finanzielle Ökosystem für die ganz großen Modelle fehlt?

Ja, ich sehe das so. Entweder müsste man ein wirklich milliardenschweres Projekt auflegen, das von öffentlichen Stellen unterstützt wird, um ein europäisches Foundation Model zu bauen, das dann auch eine eigene „europäische Weltanschauung” hätte. Oder man spezialisiert sich – was realistisch klingt – auf Anwendungen in Bereichen, in denen wir historisch stark sind.

Deine ungelesenen Artikel:
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
Scalable-Capital-Co-CEO Erik Podzuweit beim Interview in Wien | Foto: brutkasten

Die Münchner Banking- und Investmentplattform Scalable Capital verwaltet mittlerweile über 60 Milliarden Euro an Kundenvermögen. Seit Anfang Oktober hat das Unternehmen eine offizielle Bankniederlassung in Wien, damit können österreichische Kund:innen erstmals steuereinfach investieren. Das bedeutet: Scalable führt die Kapitalertragsteuer (KESt) auf Gewinne, Dividenden und Zinsen automatisch an das Finanzamt ab, Anleger:innen müssen ihre Kapitalerträge also nicht mehr selbst in der Steuererklärung angeben. Co-Founder und Co-CEO Erik Podzuweit war zum Start in Wien. brutkasten traf ihn zum Gespräch über die Expansionspläne, den Mitbewerb und seine Vision vom „Finanzcoach in der Tasche“.


brutkasten: Scalable Capital war in Österreich schon länger aktiv, seit Anfang Oktober gibt es eine Bankniederlassung in Wien. Warum gerade jetzt?

Erik Podzuweit: Wir sind als App auf den Systemen einer anderen Bank gestartet und haben in den letzten Jahren unsere gesamte technische Infrastruktur selbst entwickelt und vertikalisiert: mit eigenem Kernbankensystem, eigenem Market Making über einen Handelsplatz, den wir gemeinsam mit der Börse Hannover betreiben, sowie eigener Konto- und Depotführung. Diese Plattform können wir jetzt nutzen, um viel schneller und flexibler in andere Länder wie Österreich zu gehen.

Man konnte schon vor Jahren als Österreicher Kunde werden, aber nicht steuereinfach. Dafür mussten wir zwei Dinge tun: eine offizielle Bankniederlassung gründen, wie wir es auch vor kurzem in Italien getan haben, und die Steuersoftware entweder einkaufen oder selbst bauen. Für Österreich haben wir sie selbst gebaut. Dank moderner KI-Anwendungen geht das heute extrem effizient im eigenen Haus. Das waren die letzten Schritte zu einem massentauglichen Produkt in Österreich. Jetzt bauen wir das lokale Team weiter aus und fahren das Marketing hoch. Ab Mitte Oktober werden wir in ganz Österreich mit Werbung deutlich präsenter sein. Und es kommen weitere Produkte: im November Festgeld und später ein Kreditangebot.

Wie wollt ihr in die breite Masse gehen? Anbieter wie Bitpanda setzen stark auf Sportsponsoring.

Wir setzen sehr stark auf Außenwerbung, parallel spielen wir die ganze Klaviatur des Online-Marketings. Sportsponsoring machen wir nur in kleinem Umfang, da gibt es viele Streuverluste. Und wir sind in einem zyklischen Markt: Bei volatilen Börsen muss man das Marketing zurückfahren können. Bei Krypto hat man das gesehen, da ist das Handelsvolumen eingebrochen, und es war schwer, aus mehrjährigen Verträgen wieder rauszukommen.

Welche Zielgruppe sprecht ihr in Österreich an?

Vor ein paar Jahren waren wir viel nischiger. Unsere klassische Kundschaft waren die sogenannten Smart Busy Professionals: Menschen, die noch nicht zwangsläufig reich sind, aber gut ausgebildet, mit gutem Einkommen, oft städtisch, die in der Wirtschaft oder als Programmierer arbeiten. Bei einer klassischen Bank fallen diese Kundinnen und Kunden oft durchs Raster: Sie passen noch nicht ins Private Banking, sind aber auch keine Retailkunden, denen man irgendeinen Fonds verkauft. Mit der Zeit werden sie immer attraktiver. Heute gehen wir eine viel breitere Masse an. Neben dem Investieren haben wir mit Tagesgeld und Festgeld auch den Bereich Sparen. 2,6 Prozent Zinsen versteht jeder. Damit gewinnt man auch Kunden, die wenig Risiko wollen oder in Rente sind, und zwar von klassischen Banken. Die Smart Busy Professionals kommen eher von anderen Online-Banken zu uns.

Wer ist euer direkter Mitbewerber?

Mit Bitpanda sehen wir wenig Überschneidung. Wir haben ein Kryptoangebot, Bitpanda hat ein Aktienangebot, aber das sind zwei getrennte Welten. Dann schon eher alle Banken. Wenn man aber auf Preis, Zins, Gebühren und das Nutzererlebnis schaut, sind die klassischen Banken keine direkte Konkurrenz für uns. Der direkteste Mitbewerber ist Trade Republic. Aber es gibt Unterschiede im Preismodell und bei den Zinsen. Unser Zins ist etwas besser. Wir liegen bei 2,6 Prozent versus 2,5 Prozent.

Warum braucht es ein lokales Team in Wien, wenn Geldanlage ein globales Geschäft ist?

Wenn ein österreichischer Kunde eine Tesla-Aktie kauft, ist das dieselbe Aktie wie für einen italienischen Kunden. Aber im Kundengeschäft braucht man lokale Präsenz. Auch BlackRock hat ein Büro in Wien und eins in Mailand, man kann Europa nicht allein aus New York steuern, und wir nicht allein aus München. Die regionalen Unterschiede liegen vor allem auf der Steuerseite. Jetzt fangen auch einzelne Staaten der EU an, gezielte steuerliche Anreize und Zuschüsse zum Investieren zu geben. In Deutschland kommt das Altersvorsorgedepot, in Österreich wird das Zukunftsdepot diskutiert. Da muss man die Entscheidungen nah verfolgen und ein lokales Produkt bauen. Sobald das Zukunftsdepot kommt, werden wir es maßgeschneidert in Österreich anbieten.

Welche Ziele habt ihr euch für Österreich gesetzt?

Der österreichische Markt ist zwar kleiner als der deutsche, aber die durchschnittlichen Depotgrößen sind hier sogar etwas höher. Ziel ist es, in den nächsten Jahren ein Kundenvolumen von zehn bis zwanzig Milliarden Euro in Österreich aufzubauen. Aktuell liegen wir bei über 60 Milliarden auf der gesamten Plattform. In vier bis sechs Jahren soll die Hälfte des Kundenstamms von außerhalb Deutschlands kommen. Dabei sind wir klar auf Europa fokussiert, eine Expansion darüber hinaus planen wir nicht.

Ihr habt Agentic Investing eingeführt. Was ist die Idee, und wer nutzt das?

Wir haben zwei Schnittstellen geöffnet – technisch nennt sich die eine CLI (Command Line Interface) und die andere MCP (Model Context Protocol). Über die erste kann ein Kunde seine eigene KI-Anwendung anschließen. Über die MCP-Schnittstelle können auch Leute ohne Programmierkenntnisse in wenigen Minuten beispielsweise ChatGPT oder Claude mit ihrem Scalable-Konto verknüpfen. Man stellt die Freiheitsgrade ein: Im Read-Only-Modus sieht und analysiert der Agent das Portfolio, erstellt Charts oder aggregiert Newsfeeds. Wer möchte, kann ihn aber auch bis zum Ausführen von Trades und Trading-Strategien freischalten. Geblockt ist aus Sicherheitsgründen jede Zahlung, es kann nie Geld abfließen. Das Feature ist vor ein paar Wochen gestartet, die ersten 20.000 Agenten sind täglich aktiv. Noch nutzt es eher die technologieaffine Kundschaft, vor allem für Portfolioanalysen, manche fahren aber bereits aktive Strategien.

Und die Zukunft?

Ich erwarte nicht, dass jeder Kunde komplexe Trading-Strategien umsetzt, das macht für die meisten auch gar keinen Sinn. Die Vision ist eine Welt, in der jeder einen persönlichen Agenten hat. Der sagt nicht nur, dein Konto bei Bank XY hat zu wenig Zinsen, sondern eröffnet direkt ein Konto und Depot bei Scalable. Man sagt: “Ich habe zehn Euro im Monat übrig und möchte mit mittlerem Risiko anlegen” und der Agent sucht die passenden ETFs heraus und setzt einen Sparplan auf. Der Anspruch ist dabei nicht die zusätzliche Rendite, sondern dass der Zugang zum Kapitalmarkt einfacher wird. 80 Prozent der Menschen haben noch nie investiert. Ein Finanzcoach in der Tasche, der auch aktiv werden kann, das ist die Zukunft der Geldanlage. Das kommt nicht von heute auf morgen, aber in den nächsten Jahren. Private Geldanlage ist im Aufwind, Anbieter wie wir senken Hürden und Gebühren, und jetzt kommt KI dazu. Das ist ein ideales Zusammenspiel.


Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Artifical General Intelligence: „Sind viel weiter als viele annahmen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Artifical General Intelligence: „Sind viel weiter als viele annahmen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Artifical General Intelligence: „Sind viel weiter als viele annahmen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Artifical General Intelligence: „Sind viel weiter als viele annahmen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Artifical General Intelligence: „Sind viel weiter als viele annahmen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Artifical General Intelligence: „Sind viel weiter als viele annahmen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Artifical General Intelligence: „Sind viel weiter als viele annahmen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Artifical General Intelligence: „Sind viel weiter als viele annahmen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Artifical General Intelligence: „Sind viel weiter als viele annahmen“