01.09.2021

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

Vor allem junge Menschen kaufen gerne jetzt und zahlen später in Raten. Der Trend wird von Financial-Literacy-Experten aber auch kritisch gesehen.
/artikel/buy-now-pay-later-entwickelt-sich-zu-einem-umstrittenen-jugendtrend
Goran Maric (li) und Daniel Strieder © Credi2/Three Coins/Montage: brutkasten

Das Zinstief beschert Konsumkrediten eine Blütezeit. Die Kredite werden aber immer öfter direkt beim Händler aufgenommen: Der US-Boom von „Buy now, pay later“ setzt sich zunehmend auch in Europa durch. Vor allem junge Menschen kaufen gerne jetzt und zahlen später in Raten. Der Trend wird von Financial-Literacy-Experten aber auch kritisch gesehen.

BNPL entwickelt sich zu Billionenmarkt

„Alles deutet darauf hin, dass BNPL (Buy now, pay later, Anm.) sich in den kommenden fünf Jahren vervierfachen und zu einem Billionenmarkt wird, wie auch aktuelle Zahlen von Juniper Research zeigen“, sagt Daniel Strieder, CEO und Mitgründer von Credi2. Das Wiener FinTech, das seit 2020 mehrheitlich in Händen deutscher Investoren ist, hat von dem Trend profitiert, der vergangenes Jahr den Marktführern massive Zuwächse brachte. Klarna hat sich erst kürzlich 630 Millionen Dollar unter anderem bei SoftBank geholt und wurde damit mit 46 Milliarden Dollar bewertet. Square hat Anfang August angekündigt, den Zahlungsdienstleister Afterpay um 29 Milliarden zu übernehmen.

Credi2 bietet „Buy now, pay later“ oder Abomodelle als Baukastensystem für Unternehmen wie Apple oder Banken an und kümmert sich über die Plattform um die gesamte Abwicklung des Prozesses. Dazu gehört beispielsweise die Identifizierung per Videoidentverfahren und eine Bonitätsprüfung. Cashpresso, das Credi2 für die Raiffeisen Bank International entwickelt, bietet Nutzern die Möglichkeit, bei Partnershops in Raten zu bezahlen, wobei in den ersten 60 Tagen keine Zinsen anfallen, also die Aufteilung in zwei Raten kostenlos ist.

Konditionen: Oft teurer als gedacht

Im Juni hat das FinTech 1.000 Menschen in Österreich und Deutschland zum Thema befragen lassen und da bestätigte sich, dass der Kauf auf Raten vor allem bei jungen Menschen beliebt ist. Unter den 18- bis 34-Jährigen gaben mehr als 70 Prozent an, „beim Kauf eine Finanzierung in Anspruch nehmen, um spontaner oder auch mal auf ein höherwertiges Produkt zugreifen zu können“. Jeder Dritte glaubte, dass die Konditionen direkt beim Händler günstiger sind als bei der Bank.

In vielen Fällen Ist es allerdings eher umgekehrt. „Buy now, pay later kostet durchschnittlich zwischen 9 und 15 Prozent Zinsen“, sagt Goran Maric, CEO des auf Finanzkompetenz spezialisierten Social Business Three Coins. „Da müssen Konsumentinnen und Konsumenten viel besser aufgeklärt werden, weil das offenbar vielen nicht bewusst ist“.

Bei Credi2 bestimmt der jeweilige Partner die Zinsen – bei cashpresso von der Raiffeisen Bank International fallen beisoielsweise nach zwei zinsfreien Monaten 14,99 Prozent Zinsen an. Man könne aber nicht generell sagen, dass die Konditionen bei „Buy now, pay later“ schlechter sind, so Credi2 auf Nachfrage. Für die Volkswagen Bank hat das FinTech eine Fahrradfinanzierung entwickelt, die einen Zinssatz von 3,99 Prozent hat.

„In Wahrheit schön verpackte Schulden“

Jedenfalls ist der Prozess einfacher als bei einem Bankkredit und Strieder ist bewusst, dass genau das einer der Erfolgsfaktoren ist: „Der gesamte Prozess muss einfach sein“, so der Credi2-Chef. „Kaum jemand ist noch bereit, seinen Kreditantrag umständlich bei der Hausbank zu stellen und dann abzuwarten, bis das Geld ausgezahlt wird. Für den Kunden wird es zur Selbstverständlichkeit, dass die Kreditvergabe reibungslos in den Kaufprozess integriert ist.“

Weil der Prozess so einfach und angenehm ist, würden gerade junge Menschen mitunter öfter auf diese Lösung zurückgreifen. „Da kann es schnell passieren, dass man nicht nur einen, sondern gleich fünf solcher Verträge hat und da kommen dann schon teilweise beachtliche Fixkosten zusammen“, so Maric. Studien in Großbritannien hätten gezeigt, dass durch Buy now, pay later immer mehr Menschen in Zahlungsverzug geraten. „Buy now, pay later sind in Wahrheit schön verpackte Schulden“, sagt der Three-Coins-CEO.

Strenge Risikoprüfung soll Ausfälle verhindern

Maric kritisiert, dass Jugendliche mit Lockangeboten zu Käufen verleitet würden, die sie sonst vielleicht gar nicht getätigt hätten und sich auch nicht leisten können. Bei Credi2 sei diese Gefahr eher gering, da die Entscheidung für die Ratenzahlung in der Regel nach der Kaufentscheidung beim Checkout oder an der Kassa falle und nicht umgekehrt, wie Credi2 betont: „Für diese Kunden ist oftmals die Flexibilität der ausschlaggebende Grund dieser Bezahlart und nicht mangelnde Liquidität“. Man hätte auch kein Interesse daran, dass Zahlungen ausfallen und setze für Partnerbanken eine strenge Risikoprüfung nach deren Vorgaben in Echtzeit um. Es würde auch für keine der entwickelten BNPL-Lösungen „aggressives Endkunden-Marketing“ auf Social Media betrieben.

Die Risikoprüfung beschreibt das FinTech beispielhaft für cashpresso so: „Hierzu loggen sich Kunden in ihrem Gehaltskonto ein und innerhalb von 3-5 Sekunden wird eine digitale Haushaltsrechnung erstellt, die ähnlich einer Einnahmen- und Ausgabenrechnung ist. Damit soll sichergestellt werden, dass sich Kunden den Kredit auch leisten können. Im Falle einer negativen Risikoprüfung werden keine Kredite vergeben“.

Deine ungelesenen Artikel:
22.10.2026

Grazer Startup versa setzt auf KI-Personas, um Gespräche mit Kunden zu üben

Mit virtuellen Gesprächspartnern will versa klassische Verkaufstrainings für Unternehmen verändern. Erst im Jänner 2026 gegründet, zählt das Unternehmen bereits rund 14 zahlende Kunden und ist nach eigenen Angaben profitabel. Und das ohne externes Investment.
/artikel/grazer-startup-versa-setzt-auf-ki-personas-um-gespraeche-mit-kunden-zu-ueben
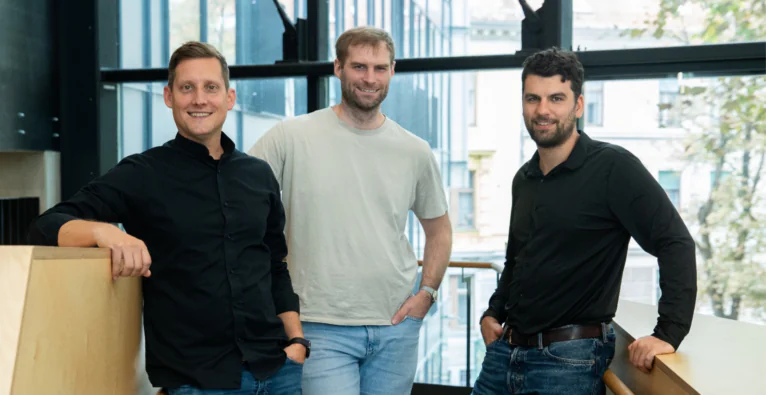
Die Gründer von versa: Jakob Logar, Maximilian Brehm und Elija Dentler (v. l.) | (c) webformance.agency

Ein schwieriges Kundengespräch, eine heikle Preisverhandlung oder eine verärgerte Kundin: Solche Situationen gehören in vielen Berufen zum Alltag. Doch wie bereitet man Mitarbeitende darauf vor? Klassische Kommunikationstrainings sind oft zeitaufwendig und bieten nur begrenzte Möglichkeiten, das Gelernte praktisch anzuwenden.

Genau hier setzt das Grazer Startup versa an. Das im Jänner 2026 gegründete Unternehmen hat eine KI-basierte Plattform entwickelt, mit der Mitarbeitende realistische Gesprächssituationen simulieren und anschließend individuelles Feedback erhalten können.

Gegründet wurde das Unternehmen von Jakob Logar, Elija Dentler und Maximilian Brehm. Die Idee entstand aus den beruflichen Erfahrungen der Gründer. Co-CEO Logar war rund 20 Jahre im Vertrieb tätig und absolvierte selbst zahlreiche Kommunikationstrainings. Diese seien zwar hilfreich gewesen, hätten aber meist nur wenig Raum für praktische Übungen geboten. „Da haben wir jetzt einfach gesehen, das was KI da möglich macht, ist eben diesen Flaschenhals der Rollenspiele aufzuheben“, erklärt Logar. Mitarbeitende könnten dadurch unabhängig von Trainer:innen oder Vorgesetzten Gespräche üben.

Von einem Forschungsprojekt zur KI-Plattform

Den Anstoß lieferte ein Forschungsprojekt am Grazer Know-Center. Dort wurde auf Anfrage der Medizinischen Universität Innsbruck untersucht, ob sich Arzt-Patienten-Gespräche mit KI simulieren lassen. Ein erster ChatGPT-Prototyp zeigte Potenzial, aber auch technische Grenzen.

Heute kombiniert versa verschiedene KI-Modelle für die Szenarioerstellung, Sprachinteraktion und Auswertung. Unternehmen können eigene Unterlagen und Kundenprofile einbinden, um möglichst praxisnahe Trainingssituationen zu schaffen.

Doch warum braucht es dafür eine eigene Plattform statt ChatGPT? „Die Magie liegt eigentlich in der KI-Architektur und in der Agent-Orchestrierung“, sagt Logar. Anders als bei der Nutzung eines einzelnen Sprachmodells sollen die KI-Personas konsistent bleiben und die Auswertungen vergleichbar sein.

Eigene KI-Basismodelle entwickelt das Startup nicht. Stattdessen setzt es auf eine flexibel aufgebaute Architektur. „Wir verwenden immer das beste Modell“, so Logar. Neue Technologien könnten dadurch einzelne Komponenten ersetzen, ohne die gesamte Plattform verändern zu müssen.

Eingesetzt wird versa derzeit vor allem beim Onboarding neuer Mitarbeitender. Diese können vom ersten Kundentelefonat bis zur Preisverhandlung unterschiedliche Gesprächssituationen trainieren.

Das KI-Trainingsgespräch selbst erfolgt dann im Look eines Video-Calls. (c) versa Training GmbH

14 zahlende Kunden und bereits profitabel

Nur wenige Monate nach der Gründung zählt versa laut Logar rund 14 zahlende Unternehmenskunden. Darunter befinden sich eine große Bank und einer der größten deutschen Versicherer. Als Zielgruppe sieht versa nicht ausschließlich Großkonzerne. Interessant sei die Plattform grundsätzlich für Unternehmen mit mindestens 20 Mitarbeitenden in kundenorientierten Rollen, etwa im Vertrieb oder Kundenservice.

Der Weg vom ersten Interesse zum Vertragsabschluss sei allerdings nicht immer kurz. Besonders bei größeren Unternehmen würden rechtliche Prüfungen rund um den Einsatz von KI den Verkaufsprozess verlängern.

Finanziert wurde das Startup bislang ausschließlich aus Eigenmitteln. Das Stammkapital von 10.000 Euro brachten die drei Gründer selbst auf. Auf die Frage, wann das Unternehmen profitabel werden wolle, antwortet Logar: „Wir sind schon profitabel.“

Förderabsage als Wendepunkt

Ursprünglich hatte das Gründerteam auf eine aws-Seedförderung gehofft. Nach einem Pitch im Frühjahr 2026 folgte jedoch die Absage. Zu diesem Zeitpunkt hatten die Gründer ihre bisherigen Jobs bereits gekündigt. Trotz des Rückschlags beschlossen sie weiterzumachen. „Wir haben dann aber den Entschluss gefasst, weiterzumachen, weil die Idee so gut ist“, erzählt Logar. Die Absage habe das Team letztlich stärker auf den Markt fokussiert.

Aktuell ist versa in der Science Park Graz Academy und arbeitet im Grazer Unicorn. Zunächst will das Startup aus eigener Kraft weiterwachsen und einen mittleren sechsstelligen Umsatzbetrag erreichen. Für die spätere Skalierung werden Partner gesucht.

Dabei denkt das Team von Beginn an international. „Wir haben ja keine sprachlichen Restriktionen“, erklärt Logar. Erste Kunden aus Deutschland hat versa bereits gewonnen. Langfristig will das Unternehmen vor allem dort wachsen, wo der Bedarf an skalierbaren Kommunikationstrainings besonders groß ist.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend