01.09.2021

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

Vor allem junge Menschen kaufen gerne jetzt und zahlen später in Raten. Der Trend wird von Financial-Literacy-Experten aber auch kritisch gesehen.
/artikel/buy-now-pay-later-entwickelt-sich-zu-einem-umstrittenen-jugendtrend
Goran Maric (li) und Daniel Strieder © Credi2/Three Coins/Montage: brutkasten

Das Zinstief beschert Konsumkrediten eine Blütezeit. Die Kredite werden aber immer öfter direkt beim Händler aufgenommen: Der US-Boom von „Buy now, pay later“ setzt sich zunehmend auch in Europa durch. Vor allem junge Menschen kaufen gerne jetzt und zahlen später in Raten. Der Trend wird von Financial-Literacy-Experten aber auch kritisch gesehen.

BNPL entwickelt sich zu Billionenmarkt

„Alles deutet darauf hin, dass BNPL (Buy now, pay later, Anm.) sich in den kommenden fünf Jahren vervierfachen und zu einem Billionenmarkt wird, wie auch aktuelle Zahlen von Juniper Research zeigen“, sagt Daniel Strieder, CEO und Mitgründer von Credi2. Das Wiener FinTech, das seit 2020 mehrheitlich in Händen deutscher Investoren ist, hat von dem Trend profitiert, der vergangenes Jahr den Marktführern massive Zuwächse brachte. Klarna hat sich erst kürzlich 630 Millionen Dollar unter anderem bei SoftBank geholt und wurde damit mit 46 Milliarden Dollar bewertet. Square hat Anfang August angekündigt, den Zahlungsdienstleister Afterpay um 29 Milliarden zu übernehmen.

Credi2 bietet „Buy now, pay later“ oder Abomodelle als Baukastensystem für Unternehmen wie Apple oder Banken an und kümmert sich über die Plattform um die gesamte Abwicklung des Prozesses. Dazu gehört beispielsweise die Identifizierung per Videoidentverfahren und eine Bonitätsprüfung. Cashpresso, das Credi2 für die Raiffeisen Bank International entwickelt, bietet Nutzern die Möglichkeit, bei Partnershops in Raten zu bezahlen, wobei in den ersten 60 Tagen keine Zinsen anfallen, also die Aufteilung in zwei Raten kostenlos ist.

Konditionen: Oft teurer als gedacht

Im Juni hat das FinTech 1.000 Menschen in Österreich und Deutschland zum Thema befragen lassen und da bestätigte sich, dass der Kauf auf Raten vor allem bei jungen Menschen beliebt ist. Unter den 18- bis 34-Jährigen gaben mehr als 70 Prozent an, „beim Kauf eine Finanzierung in Anspruch nehmen, um spontaner oder auch mal auf ein höherwertiges Produkt zugreifen zu können“. Jeder Dritte glaubte, dass die Konditionen direkt beim Händler günstiger sind als bei der Bank.

In vielen Fällen Ist es allerdings eher umgekehrt. „Buy now, pay later kostet durchschnittlich zwischen 9 und 15 Prozent Zinsen“, sagt Goran Maric, CEO des auf Finanzkompetenz spezialisierten Social Business Three Coins. „Da müssen Konsumentinnen und Konsumenten viel besser aufgeklärt werden, weil das offenbar vielen nicht bewusst ist“.

Bei Credi2 bestimmt der jeweilige Partner die Zinsen – bei cashpresso von der Raiffeisen Bank International fallen beisoielsweise nach zwei zinsfreien Monaten 14,99 Prozent Zinsen an. Man könne aber nicht generell sagen, dass die Konditionen bei „Buy now, pay later“ schlechter sind, so Credi2 auf Nachfrage. Für die Volkswagen Bank hat das FinTech eine Fahrradfinanzierung entwickelt, die einen Zinssatz von 3,99 Prozent hat.

„In Wahrheit schön verpackte Schulden“

Jedenfalls ist der Prozess einfacher als bei einem Bankkredit und Strieder ist bewusst, dass genau das einer der Erfolgsfaktoren ist: „Der gesamte Prozess muss einfach sein“, so der Credi2-Chef. „Kaum jemand ist noch bereit, seinen Kreditantrag umständlich bei der Hausbank zu stellen und dann abzuwarten, bis das Geld ausgezahlt wird. Für den Kunden wird es zur Selbstverständlichkeit, dass die Kreditvergabe reibungslos in den Kaufprozess integriert ist.“

Weil der Prozess so einfach und angenehm ist, würden gerade junge Menschen mitunter öfter auf diese Lösung zurückgreifen. „Da kann es schnell passieren, dass man nicht nur einen, sondern gleich fünf solcher Verträge hat und da kommen dann schon teilweise beachtliche Fixkosten zusammen“, so Maric. Studien in Großbritannien hätten gezeigt, dass durch Buy now, pay later immer mehr Menschen in Zahlungsverzug geraten. „Buy now, pay later sind in Wahrheit schön verpackte Schulden“, sagt der Three-Coins-CEO.

Strenge Risikoprüfung soll Ausfälle verhindern

Maric kritisiert, dass Jugendliche mit Lockangeboten zu Käufen verleitet würden, die sie sonst vielleicht gar nicht getätigt hätten und sich auch nicht leisten können. Bei Credi2 sei diese Gefahr eher gering, da die Entscheidung für die Ratenzahlung in der Regel nach der Kaufentscheidung beim Checkout oder an der Kassa falle und nicht umgekehrt, wie Credi2 betont: „Für diese Kunden ist oftmals die Flexibilität der ausschlaggebende Grund dieser Bezahlart und nicht mangelnde Liquidität“. Man hätte auch kein Interesse daran, dass Zahlungen ausfallen und setze für Partnerbanken eine strenge Risikoprüfung nach deren Vorgaben in Echtzeit um. Es würde auch für keine der entwickelten BNPL-Lösungen „aggressives Endkunden-Marketing“ auf Social Media betrieben.

Die Risikoprüfung beschreibt das FinTech beispielhaft für cashpresso so: „Hierzu loggen sich Kunden in ihrem Gehaltskonto ein und innerhalb von 3-5 Sekunden wird eine digitale Haushaltsrechnung erstellt, die ähnlich einer Einnahmen- und Ausgabenrechnung ist. Damit soll sichergestellt werden, dass sich Kunden den Kredit auch leisten können. Im Falle einer negativen Risikoprüfung werden keine Kredite vergeben“.

Deine ungelesenen Artikel:
22.10.2026

Nach Investment: Banker Ronald Pranz steigt als COO & CFO bei Keyvero ein

Im vergangenen September beteiligte sich Pranz mit einem Investment bei Keyvero. Nun übernimmt er operative Verantwortung.
/artikel/nach-investment-banker-ronald-pranz-steigt-als-coo-cfo-bei-keyvero-ein
22.10.2026

Nach Investment: Banker Ronald Pranz steigt als COO & CFO bei Keyvero ein

Im vergangenen September beteiligte sich Pranz mit einem Investment bei Keyvero. Nun übernimmt er operative Verantwortung.
/artikel/nach-investment-banker-ronald-pranz-steigt-als-coo-cfo-bei-keyvero-ein
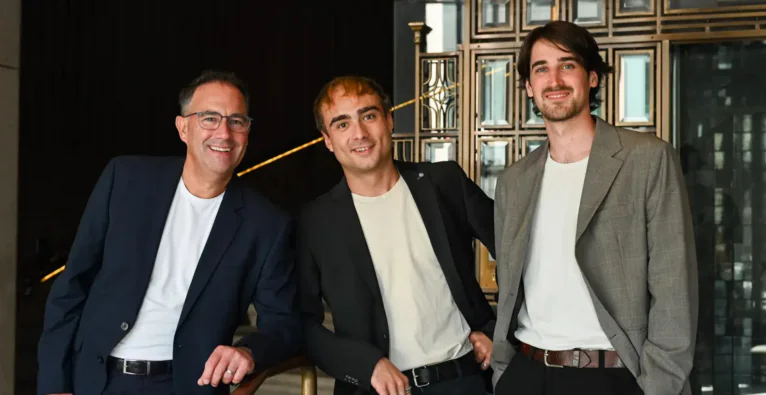
v.l.: Ronald Pranz (COO & CFO), Nikolaus Weber (CEO) und Alexander Ortner (CTO) © 36Agency

Jede Firma sucht nach ihr: Effizienz. Keyvero hilft dabei, diese in Unternehmen zu verbessern. Mit seiner AI Office Solution dokumentiert das Unternehmen, was im Unternehmen passiert und wo Zeit und Qualität verloren gehen. Im vergangenen September beteiligte sich Ronald Pranz mit einem Investment an dem Wiener Startup. Über die Höhe wollte der Investmentbanker aus strategischen Gründen nichts sagen. Nächste Woche stünden Kooperationsverhandlungen mit einem asiatischen Unternehmen an. Nun verlautbarte Keyvero, dass Pranz als COO und CFO bei dem Unternehmen einsteigt.

„Definitiv gut, auch operativ mitzuwirken“

„Bei unserem ersten Auftritt bei Austrian Advantage ist das Produkt sehr gut angekommen und es hat gleich Fahrt aufgenommen. Deshalb habe ich mir gedacht, dass es definitiv sinnvoll ist, auch operativ mitzuwirken“, sagt Pranz gegenüber brutkasten, der auch Inhaber der runprosale GmbH ist, die sich auf Vertriebs- und Finanzstrategien spezialisiert hat. Bei Keyvero lege er seinen Fokus auf die Ausweitung der Marktposition im DACH-Raum und darauf, die nächsten internationalen Wachstumsschritte einzuleiten.

„Eine wesentliche Basis für den gemeinsamen Erfolg bieten die langjährigen Erfahrungswerte seines
Unternehmens, auf die wir in unserer Zusammenarbeit setzen“, sagt Nikolaus Weber, Co-Founder von Keyvero.

Gegründet, um Unternehmen zu entlasten

Keyvero wurde 2026 von Weber und Alexander Ortner gegründet. „Jedes Unternehmen hat Abteilungen, in denen KI heute schon spürbar entlasten könnte. Den meisten Betrieben fehlt jedoch das notwendige Know-how oder die Motivation, um KI in ihre Prozesse zu integrieren. Um diesen Firmen zu helfen, haben wir Keyvero gegründet“, sagt Weber.

Aus den unterschiedlichen Abteilungen in Unternehmen würden unterschiedliche Bedürfnisse und Ansprüche an KI-Assistenzlösungen resultieren. Die Module von Keyvero arbeiten vernetzt innerhalb des Unternehmens und lernen aus den Informationen der Mitarbeitenden, um diese gezielt zu entlasten. Dabei helfe Keyvero jungen Unternehmen, schneller zu wachsen und etablierten, ihre Marktposition zu stärken.

„Der KI-analytische Ansatz soll unseren Kunden zeigen, wo ein KI-Modul in der Firma überhaupt
Sinn ergibt, um Qualität und Quantität zu optimieren“, heißt es von Keyvero. Pranz ergänzt: „Für die Unternehmen ist es wichtig, sich mit unseren KI-Assistenz-Modulen zu befassen und sie Schritt für Schritt in ihren täglichen Arbeitsablauf einzubauen.“

Keyvero biete auch das Modul Telefonassistenz an, das Wissen über Kundenverhalten strukturiert liefere. Für viele Unternehmen sei das der Einstieg in die Zusammenarbeit mit dem Wiener Startup.

Implizites Wissen nutzbar machen

Ende des Jahres soll der nächste Entwicklungsschritt folgen: Keyvero möchte einen KI-Assistenten auf den Markt bringen, der undokumentierte Arbeitsabläufe und implizites Wissen der Mitarbeitenden nutzbar macht. Dabei würden unterschiedliche unstrukturierte Datenquellen, beispielsweise E-Mails, Gesprächsnotizen oder Dokumente, analysiert werden. Das soll unentdeckte Potentiale sichtbar machen. Ein weiteres Keyvero-KI-Modul könne daraufhin selbstständig Lösungen umsetzen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend