01.09.2021

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

Vor allem junge Menschen kaufen gerne jetzt und zahlen später in Raten. Der Trend wird von Financial-Literacy-Experten aber auch kritisch gesehen.
/artikel/buy-now-pay-later-entwickelt-sich-zu-einem-umstrittenen-jugendtrend
Goran Maric (li) und Daniel Strieder © Credi2/Three Coins/Montage: brutkasten

Das Zinstief beschert Konsumkrediten eine Blütezeit. Die Kredite werden aber immer öfter direkt beim Händler aufgenommen: Der US-Boom von „Buy now, pay later“ setzt sich zunehmend auch in Europa durch. Vor allem junge Menschen kaufen gerne jetzt und zahlen später in Raten. Der Trend wird von Financial-Literacy-Experten aber auch kritisch gesehen.

BNPL entwickelt sich zu Billionenmarkt

„Alles deutet darauf hin, dass BNPL (Buy now, pay later, Anm.) sich in den kommenden fünf Jahren vervierfachen und zu einem Billionenmarkt wird, wie auch aktuelle Zahlen von Juniper Research zeigen“, sagt Daniel Strieder, CEO und Mitgründer von Credi2. Das Wiener FinTech, das seit 2020 mehrheitlich in Händen deutscher Investoren ist, hat von dem Trend profitiert, der vergangenes Jahr den Marktführern massive Zuwächse brachte. Klarna hat sich erst kürzlich 630 Millionen Dollar unter anderem bei SoftBank geholt und wurde damit mit 46 Milliarden Dollar bewertet. Square hat Anfang August angekündigt, den Zahlungsdienstleister Afterpay um 29 Milliarden zu übernehmen.

Credi2 bietet „Buy now, pay later“ oder Abomodelle als Baukastensystem für Unternehmen wie Apple oder Banken an und kümmert sich über die Plattform um die gesamte Abwicklung des Prozesses. Dazu gehört beispielsweise die Identifizierung per Videoidentverfahren und eine Bonitätsprüfung. Cashpresso, das Credi2 für die Raiffeisen Bank International entwickelt, bietet Nutzern die Möglichkeit, bei Partnershops in Raten zu bezahlen, wobei in den ersten 60 Tagen keine Zinsen anfallen, also die Aufteilung in zwei Raten kostenlos ist.

Konditionen: Oft teurer als gedacht

Im Juni hat das FinTech 1.000 Menschen in Österreich und Deutschland zum Thema befragen lassen und da bestätigte sich, dass der Kauf auf Raten vor allem bei jungen Menschen beliebt ist. Unter den 18- bis 34-Jährigen gaben mehr als 70 Prozent an, „beim Kauf eine Finanzierung in Anspruch nehmen, um spontaner oder auch mal auf ein höherwertiges Produkt zugreifen zu können“. Jeder Dritte glaubte, dass die Konditionen direkt beim Händler günstiger sind als bei der Bank.

In vielen Fällen Ist es allerdings eher umgekehrt. „Buy now, pay later kostet durchschnittlich zwischen 9 und 15 Prozent Zinsen“, sagt Goran Maric, CEO des auf Finanzkompetenz spezialisierten Social Business Three Coins. „Da müssen Konsumentinnen und Konsumenten viel besser aufgeklärt werden, weil das offenbar vielen nicht bewusst ist“.

Bei Credi2 bestimmt der jeweilige Partner die Zinsen – bei cashpresso von der Raiffeisen Bank International fallen beisoielsweise nach zwei zinsfreien Monaten 14,99 Prozent Zinsen an. Man könne aber nicht generell sagen, dass die Konditionen bei „Buy now, pay later“ schlechter sind, so Credi2 auf Nachfrage. Für die Volkswagen Bank hat das FinTech eine Fahrradfinanzierung entwickelt, die einen Zinssatz von 3,99 Prozent hat.

„In Wahrheit schön verpackte Schulden“

Jedenfalls ist der Prozess einfacher als bei einem Bankkredit und Strieder ist bewusst, dass genau das einer der Erfolgsfaktoren ist: „Der gesamte Prozess muss einfach sein“, so der Credi2-Chef. „Kaum jemand ist noch bereit, seinen Kreditantrag umständlich bei der Hausbank zu stellen und dann abzuwarten, bis das Geld ausgezahlt wird. Für den Kunden wird es zur Selbstverständlichkeit, dass die Kreditvergabe reibungslos in den Kaufprozess integriert ist.“

Weil der Prozess so einfach und angenehm ist, würden gerade junge Menschen mitunter öfter auf diese Lösung zurückgreifen. „Da kann es schnell passieren, dass man nicht nur einen, sondern gleich fünf solcher Verträge hat und da kommen dann schon teilweise beachtliche Fixkosten zusammen“, so Maric. Studien in Großbritannien hätten gezeigt, dass durch Buy now, pay later immer mehr Menschen in Zahlungsverzug geraten. „Buy now, pay later sind in Wahrheit schön verpackte Schulden“, sagt der Three-Coins-CEO.

Strenge Risikoprüfung soll Ausfälle verhindern

Maric kritisiert, dass Jugendliche mit Lockangeboten zu Käufen verleitet würden, die sie sonst vielleicht gar nicht getätigt hätten und sich auch nicht leisten können. Bei Credi2 sei diese Gefahr eher gering, da die Entscheidung für die Ratenzahlung in der Regel nach der Kaufentscheidung beim Checkout oder an der Kassa falle und nicht umgekehrt, wie Credi2 betont: „Für diese Kunden ist oftmals die Flexibilität der ausschlaggebende Grund dieser Bezahlart und nicht mangelnde Liquidität“. Man hätte auch kein Interesse daran, dass Zahlungen ausfallen und setze für Partnerbanken eine strenge Risikoprüfung nach deren Vorgaben in Echtzeit um. Es würde auch für keine der entwickelten BNPL-Lösungen „aggressives Endkunden-Marketing“ auf Social Media betrieben.

Die Risikoprüfung beschreibt das FinTech beispielhaft für cashpresso so: „Hierzu loggen sich Kunden in ihrem Gehaltskonto ein und innerhalb von 3-5 Sekunden wird eine digitale Haushaltsrechnung erstellt, die ähnlich einer Einnahmen- und Ausgabenrechnung ist. Damit soll sichergestellt werden, dass sich Kunden den Kredit auch leisten können. Im Falle einer negativen Risikoprüfung werden keine Kredite vergeben“.

Deine ungelesenen Artikel:
29.09.2026

Bitpanda-GmbH-Jahresabschluss 2025: Von 62 Mio. Euro Gewinn auf 14 Mio. Euro Verlust

Trotz deutlich gestiegener Umsätze rutschte die Bitpanda GmbH 2025 in die Verlustzone: Nach fast 62 Millionen Euro Gewinn im Jahr 2024 weist der nun veröffentlichte Jahresabschluss ein Minus von rund 14 Millionen Euro aus. Das Wiener Unicorn begründet das gegenüber brutkasten mit hohen Investitionen.
/artikel/bitpanda-gmbh-jahresabschluss-2025-von-62-mio-euro-gewinn-auf-14-mio-euro-verlust
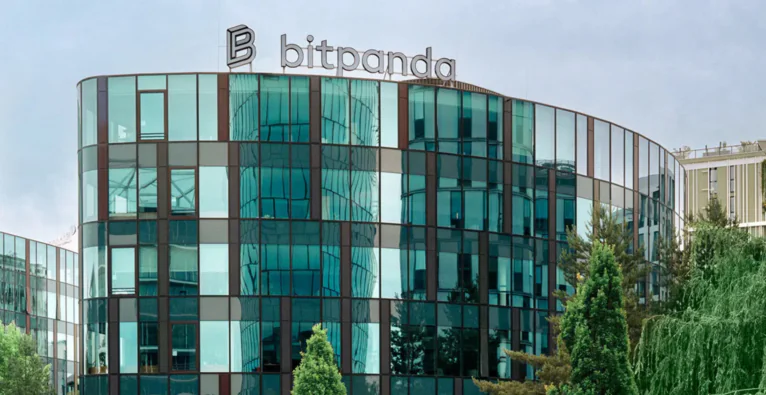
Das Bitpanda Headquarter in Wien © Bitpanda

Einen Vorgeschmack auf den nun veröffentlichten Jahresabschluss 2025 gab Bitpanda gleichsam vorauseilend bereits im März dieses Jahres – brutkasten berichtete. In den damals präsentierten Zahlen war nicht nur von einer Umsatzsteigerung die Rede, sondern auch von einem Sinken des „bereinigten EBITDA“ um 75 Prozent. Dieses sei von 52 Millionen Euro auf 13 Millionen Euro gefallen, hieß es vom Wiener Unicorn. Begründet wurde das mit „gezielten Investitionen“. Das Ergebnis unterm Strich ließ man im März aber aus.

Der nun vorliegende Jahresabschluss – wohlgemerkt jener der operativen Bitpanda GmbH mit Sitz in Wien und nicht der übergeordneten AG mit Sitz in der Schweiz – bringt nun Licht ins Dunkel. Und die damit veröffentlichte Gewinn- und Verlustrechnung zeichnet ein noch deutlich drastischeres Bild als die im März kommunizierten „bereinigten“ Zahlen. Nach fast 62 Millionen Euro Nettogewinn im Jahr 2024 standen demnach vergangenes Jahr rund 14 Millionen Euro Verlust zu Buche.

„Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert“

Auf brutkasten-Anfrage kommentiert Bitpanda kurz und knapp mit der aus dem Frühjahr bekannten Argumentation:

Das Jahr 2025 war für die Bitpanda GmbH ein Jahr strategischer Wachstumsinvestitionen. Gleichzeitig hat sich unser Kerngeschäft stark entwickelt, was sich in einer deutlichen Steigerung unserer Umsatzerlöse zeigt.

Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert. Diese Investitionen waren Teil unserer langfristigen Wachstumsstrategie und spiegeln sich erwartungsgemäß im Jahresergebnis wider.

Die Aussagen zum Umsatz lassen sich dabei so auch im nun vorgelegten Bericht ablesen: Tatsächlich stieg der ausgewiesene Umsatz von 2024 auf 2025 von 7,19 Milliarden Euro auf 7,72 Milliarden Euro. Der Anstieg fällt bereinigt sogar noch größer aus: 2024 waren noch rund 613 Millionen Euro aus Krypto-Verkäufen auf externen Börsen in den Umsatzerlösen enthalten, die seit 2025 saldiert im Materialaufwand ausgewiesen werden. Bei diesen Umsatzzahlen handelt es sich wohlgemerkt um den gesamten Verkaufserlös über die Plattform. Bitpanda gab bereits im März den auf Basis der Margen berechneten, deutlich kleineren „bereinigten Umsatz“ aus: Dieser stieg von 321 auf 371 Millionen Euro. Mit Abstand größter Umsatztreiber war laut Jahresabschluss das Kerngeschäft als Broker.

Deutlich höhere Marketingausgaben, Personalkosten sinken trotz Aufstockung

Auch die Aussage, die sich auf den Nettoverlust von immerhin rund 14 Millionen Euro bezieht, deckt sich prinzipiell mit den Zahlen im Jahresabschluss. Tatsächlich stieg der Marketingaufwand um rund 56 Prozent auf fast 107 Millionen Euro. Auch die Beratungskosten legten von knapp 14 Millionen auf rund 22 Millionen Euro zu. Die durchschnittliche Mitarbeiterzahl (FTE) wuchs zwar von 486 auf 555. Jedoch interessant dabei: Der Personalaufwand ging trotz der Aufstockung leicht zurück, von 78,6 auf 75,1 Millionen Euro. Gestiegen ist hingegen der Aufwand für Mitarbeiterüberlassung, von 5,4 auf 8,1 Millionen Euro.

Dass man (wohl dennoch nicht ganz beabsichtigt) recht deutlich in die roten Zahlen rutschte, hängt aber auch mit Faktoren zusammen, die im offiziellen Bitpanda-Statement unerwähnt bleiben. Operativ blieb Bitpanda 2025 noch knapp im Plus: Der Betriebserfolg lag bei 4,1 Millionen Euro, nach 80 Millionen Euro im Vorjahr. Ins Minus drehte das Ergebnis erst durch das Finanzergebnis von minus 18,3 Millionen Euro. Dahinter stehen Abschreibungen auf Anteile an verbundenen Unternehmen in Höhe von 14,4 Millionen Euro sowie ein Zinsaufwand von 4,9 Millionen Euro, nach nur 0,2 Millionen Euro im Jahr 2024. Zu Buche stehen außerdem teilweise gestiegene Handelsverluste und ein deutlich höheres Minus in der Intercompany-Verrechnung, das von 13 auf knapp 36 Millionen Euro anwuchs.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Buy Now, Pay Later“ entwickelt sich zu einem umstrittenen Jugendtrend