16.03.2022

Größte Bank als Partner: Wiener FinTech will in Nigeria durchstarten

Das FinTech Bluecode startete mit seiner Payment-Lösung eine Kooperation mit drei nigerianischen Banken. Weitere folgen bald.
/artikel/bluecode-payment-nigeria
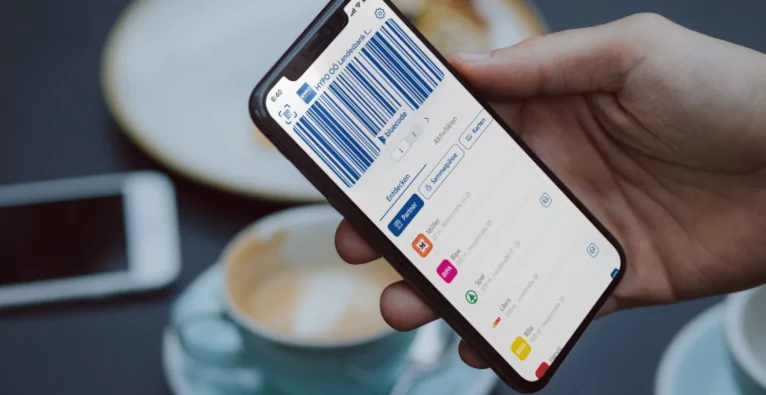
Bluecode ermöglicht Zahlungen über das Smartphone.
Bluecode ermöglicht Zahlungen über das Smartphone. | Foto: © Bluecode

Als heimisches FinTech mit einer Payment-Lösung ausgerechnet nach Nigeria zu expandieren, kann als gewagt gesehen werden, hat das bevölkerungsreichste Land Afrikas doch selbst eine florierende FinTech-Szene. Doch eben das hat das Wiener Unternehmen Bluecode nun gemacht (Anm.: operativer Sitz in Wien, Firmensitz in der Schweiz). In einer Aussendung bezeichnet man Nigeria als „einen der dynamischsten Payment-Märkte der Welt“.

Bei drei Banken bereits integriert, größte Bank des Landes folgt bald

Seit Jänner kooperiert man mit drei nigerianischen Banken, die zusammen auf rund sieben Millionen Kund:innen kommen. Sie bieten nun auch Bluecode als Bezahloption an. Zudem ist das System an die nigerianische NIBSS Instant Payment-Plattform angeschlossen, wodurch Transaktionen über die App des FinTechs oder deren Partner in Echtzeit durchgeführt werden. Händler bekommen bei Zahlungen bereits nach wenigen Sekunden eine Eingangsbestätigung. Weitere Banken wie die United Bank of Africa mit mehr als 21 Millionen Kund:innen und die Neobank Kuda mit knapp 1,5 Millionen Nutzer:innen hätten die Integration ebenfalls bereits gestartet, heißt es vom Unternehmen.

Bluecode: Auch Europa würde von Instant Payment profitieren

Bluecode-CEO Christian Pirkner bringt sieht in einer Instant Payment-Lösung auch potenzielle Vorteile für Europa: „Auch in Europa ist die Umsetzung von Instant Payment mit Bluecode möglich. Von Bluecode Instant Payment-Transaktionen würden Konsumentinnen und Konsumenten sowie Händler aber auch die Kreditwirtschaft vielfach profitieren“. Er wiederholt zudem seinen Anspruch sich als globaler Anbieter positionieren zu wollen: „Wir möchten den Export europäischer Payment-Innovation in die ganze Welt fördern und liefern unser ‚Payment Scheme-as-a-Service‘ an die Kreditwirtschaft des jeweiligen Landes. Es inkludiert flexible Akzeptanztechnologien für Händler und Ihre Banken, Technologie für die Integration in die Rechenzentren und die Apps der Zahler“. Zudem stelle es ein „rechtliches und kommerzielles Rahmenwerk im Sinne alle Teilnehmer“ dar.

Deine ungelesenen Artikel:
19.11.2026

EU Inc.: Startup-Verbände fordern Rückzug des Kommissionsvorschlags

Startups for Europe und die Initiative EU-INC bitten die EU-Kommission, den Vorschlag zur EU Inc. zurückzuziehen und neu vorzulegen. AustrianStartups unterstützt den Schritt.
/artikel/eu-inc-startup-verbaende-fordern-rueckzug-des-kommissionsvorschlags
19.11.2026

EU Inc.: Startup-Verbände fordern Rückzug des Kommissionsvorschlags

Startups for Europe und die Initiative EU-INC bitten die EU-Kommission, den Vorschlag zur EU Inc. zurückzuziehen und neu vorzulegen. AustrianStartups unterstützt den Schritt.
/artikel/eu-inc-startup-verbaende-fordern-rueckzug-des-kommissionsvorschlags
Hannah Wundsam und Andreas Klinger sitzen im Vorstand von Startups for Europe.

Im März hat die EU-Kommission ihren Entwurf für die EU Inc. präsentiert. Die einheitliche europäische Rechtsform soll Startups das Wachstum über Grenzen hinweg erleichtern. Seither verhandeln die Mitgliedstaaten darüber. Bereits zuvor hatten AustrianStartups in einem offenen Brief an Justizministerin Anna Sporrer und der Forschungsrat Forwit vor einer Verwässerung gewarnt.

Bitte an von der Leyen

Jetzt geht die Startup-Szene einen Schritt weiter. Startups for Europe, der Brüsseler Dachverband nationaler Startup-Organisationen, hat gemeinsam mit der Initiative EU-INC Kommissionspräsidentin Ursula von der Leyen gebeten, den Vorschlag zurückzuziehen und neu vorzulegen. AustrianStartups unterstützt das als Gründungsmitglied des Verbands. Im Vorstand von Startups for Europe sitzen mit AustrianStartups-CEO Hannah Wundsam und EU-INC-Mitinitiator Andreas Klinger auch zwei Österreicher:innen.

„Der Vorschlag der Kommission vom März ist nicht alles, wofür wir uns eingesetzt haben, aber er funktioniert“, sagt Wundsam.

Zentrale Punkte laut AustrianStartups abgeschwächt

Im Oktober einigten sich die Mitgliedstaaten auf ihre gemeinsame Position. Laut AustrianStartups sind darin zentrale Teile des Vorschlags abgeschwächt oder gestrichen:

  • Firmensitz: Banken, Register und Behörden dürfen eine EU Inc. anders behandeln. Behörden des Landes, in dem ein Unternehmen tätig ist, können bei „ernsthaften Zweifeln“ infrage stellen, wo es registriert ist.
  • Mitarbeiterbeteiligung: Ab 750 Beschäftigten oder 150 Mio. Euro Umsatz können Unternehmen neue Mitarbeiter:innen nicht mehr über das europäische Modell beteiligen. Auch die Garantie, dass es steuerlich nicht schlechter gestellt wird als nationale Modelle, fällt weg.
  • Digitale Gründung: Die Gründung per digitaler Vollmacht und das zentrale EU-Register sind gestrichen. Digitale Verfahren soll es frühestens ab Juli 2028 geben.
  • Insolvenz: Statt eines einfachen digitalen Abwicklungsverfahrens gilt wieder nationales Recht.

„Gründen weiter in Delaware“

„In der jetzigen Form gründen europäische Startups weiter in Delaware. Ein Rückzug klingt drastisch, aber nur so gewinnt die Kommission Zeit, sich für ihren ursprünglichen Vorschlag stark zu machen“, so Wundsam. Die Positionen der Mitgliedstaaten würden auch in Wien festgelegt. AustrianStartups will daher erneut das Gespräch mit dem Parlament und der Bundesregierung suchen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Größte Bank als Partner: Wiener FinTech will in Nigeria durchstarten

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Größte Bank als Partner: Wiener FinTech will in Nigeria durchstarten

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Größte Bank als Partner: Wiener FinTech will in Nigeria durchstarten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Größte Bank als Partner: Wiener FinTech will in Nigeria durchstarten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Größte Bank als Partner: Wiener FinTech will in Nigeria durchstarten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Größte Bank als Partner: Wiener FinTech will in Nigeria durchstarten

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Größte Bank als Partner: Wiener FinTech will in Nigeria durchstarten

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Größte Bank als Partner: Wiener FinTech will in Nigeria durchstarten

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Größte Bank als Partner: Wiener FinTech will in Nigeria durchstarten