28.11.2019

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Das Wiener FinTech-Startup Bluecode setzt seinen Plan um und startet mit "Co-Branded Apps" seiner Payment-Lösung mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank. Weitere Banken, darunter die Hypo NOE Landesbank, sollen bald folgen.
/artikel/bluecode-co-branded-apps-raiffeisen-bks
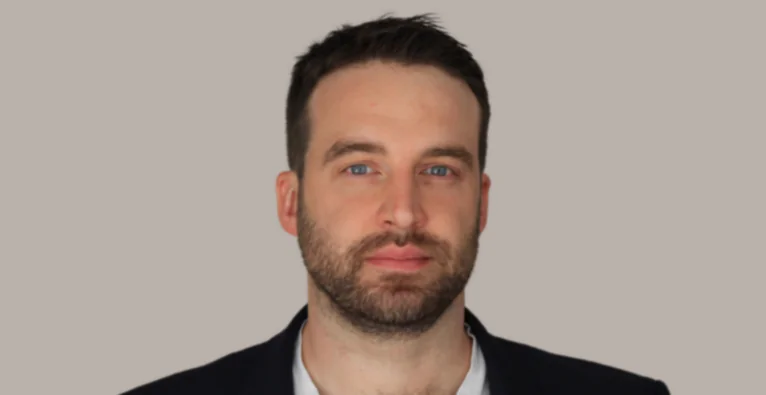
Bluecode CEO Christian Pirkner
(c) Tanzer: Bluecode CEO Christian Pirkner

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. Bereits in der Vergangenheit wurden dazu Banken-Partner vorgestellt. Nun geht man erstmals mit „Co-Branded Apps“ mit heimischen Banken an den Start. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. Erstere ist für sämtliche heimischen Raiffeisen-Kunden verfügbar.

+++ Mehr zum Thema FinTech +++

Bluecode: „Customer Journey bei der Hausbank des Vertrauens“

„Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Er spielt damit auf ein immer wieder von ihm vorgebrachtes Argument an, wonach große internationale Player wie Apple und Google mit ihren Payment-Services sie Customer Journey zu sich holen wollen und dadurch zur Bedrohung für die etablierten Banken werden. Und nicht nur diese, wie Pirkner ausführt: „Die zweite EU-Zahlungsdiensterichtlinie PSD2 spielt seit dem 14. September 2019 vielen Drittanbietern in die Hände. Banken müssen dann verpflichtend sensible Kontoinformationen via Schnittstellen an Dienste von Drittanbietern weitergeben, wenn der Kunde zustimmt“.

Weitere „Co-Branded Apps“ in den kommenden Wochen

Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. Herta Stockbauer, Vorstandsvorsitzende der BKS Bank, zeigt sich in einem Statement von den Argumenten überzeugt: „Da Datenschutz bei uns an oberster Stelle steht, haben wir uns bewusst für eine europäische Partnerschaft entschieden“. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. „Die Umsetzung ist in weniger als vier Wochen möglich“, sagt Pirkner dazu.

⇒ Zur Page des FinTechs

Archiv: Christian Pirkner im brutkasten Video-Talk

Live-Talk mit Christian Pirkner von Bluecode

Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

Gepostet von DerBrutkasten am Freitag, 23. November 2018

Redaktionstipps
Deine ungelesenen Artikel:
11.09.2026

Warum digitale Souveränität bei der Innovation beginnt

Österreichs Verwaltung und Wirtschaft laufen auf der Infrastruktur dreier US-Konzerne, und das Lagebild des Bundeskanzleramts rückt digitale Souveränität inzwischen in den Fokus der nationalen Sicherheit. Mathias Lipp-Rosenthal, Gründer der KI Schmiede, schreibt in seinem Gastbeitrag, warum heimische Anbieter längst bereit wären und was noch fehlt: der Staat als Kunde.
/artikel/warum-digitale-souveraenitaet-bei-der-innovation-beginnt
11.09.2026

Warum digitale Souveränität bei der Innovation beginnt

Österreichs Verwaltung und Wirtschaft laufen auf der Infrastruktur dreier US-Konzerne, und das Lagebild des Bundeskanzleramts rückt digitale Souveränität inzwischen in den Fokus der nationalen Sicherheit. Mathias Lipp-Rosenthal, Gründer der KI Schmiede, schreibt in seinem Gastbeitrag, warum heimische Anbieter längst bereit wären und was noch fehlt: der Staat als Kunde.
/artikel/warum-digitale-souveraenitaet-bei-der-innovation-beginnt
Mathias Lipp-Rosenthal, Gründer der KI Schmiede | Foto: Lipp-Rosenthal

Das im August veröffentlichte Gesamtstaatliche Lagebild 2026 des Krisensicherheitsberaters im Bundeskanzleramt enthält einen Satz, der bislang wenig Beachtung fand: Angesichts der Cyberbedrohung rücke digitale Souveränität weiter in den Fokus der nationalen Sicherheit. Daraus leitet es eine unbequeme Handlungsoption ab, nämlich die Förderung von EU-Anbietern und den Verzicht auf externe Anbieter bei künftigen Beschaffungen. Im (ersten) Lagebild 2025 kam der Begriff nicht vor. Aus einem Standortthema wurde binnen eines Jahres eine Sicherheitsfrage.

Der Ist-Zustand ist bekannt. Verwaltung und Wirtschaft in Österreich laufen weitgehend auf Infrastruktur dreier US-Konzerne. Der CLOUD Act erlaubt US-Behörden den Zugriff auf Daten, die diese Unternehmen verarbeiten, unabhängig vom Standort des Rechenzentrums. Als Microsoft im Frühjahr 2025 plötzlich das Konto des Chefanklägers des Internationalen Strafgerichtshofs sperrte, wurde sichtbar, dass die Verfügbarkeit einer digitalen Grundleistung an einer Entscheidung außerhalb Europas hängen kann. Die Leistungsfähigkeit der Hyperscaler steht außer Streit. Zu klären ist, welche Funktionen ein Staat in fremder Hand belassen kann.

Vorbilder im öffentlichen Sektor

Das Österreichische Bundesheer hat mit der Umstellung auf LibreOffice die Kontrolle über einen zentralen Arbeitsplatzbaustein zurückgeholt, die Schweizer Armee migriert ihr Kommando Cyber auf openDesk.

Am weitesten gehen die Niederlande. Dort stellt die Regierung die gesamte Bundesverwaltung auf digitale Souveränität um. Seit Juli 2026 ist von US-Clouds für E-Mail und Dokumente abzuraten, Daten müssen in Europa bleiben und für jeden Dienst muss ein Ausstiegsplan vorliegen.

Sicherheit als Grundbedürfnis der Wirtschaft

Die Frage stellen sich zunehmend auch heimische Unternehmen. Sie wollen wissen, ob ihre Daten in Europa liegen, wer darauf zugreifen kann und ob der Dienst, auf dem ihr Tagesgeschäft läuft, morgen noch verfügbar ist. Souverän zu arbeiten heißt für sie vor allem, Sicherheit zu haben: dass Daten nicht von Drittstaaten abgegriffen werden können und dass sie sich auf die Infrastruktur, die ihr Geschäft trägt, tatsächlich verlassen können.

Anbieter, die diesen Wechsel möglich machen, gibt es in Österreich und Europa bereits. Sie stellen Rechenleistung, Plattformdienste und KI-Modelle bereit, die europäischem Recht unterliegen und deren Betrieb nachvollziehbar bleibt. Was ihnen fehlt, ist nicht die Kompetenz, sondern die Nachfrage, die sie in jene Größe trägt, in der sie für den Mittelstand zur echten Option werden.

Mehr als ein Hackathon

Im Mai 2026 haben das Bundeskanzleramt und die TU Austria dazu einen Public AI Hackathon veranstaltet. In 48 Stunden entwickelten 25 Talente Prototypen für die öffentliche Verwaltung, präsentiert vor Staatssekretär Alexander Pröll und einer Jury aus Verwaltung, Politik und Forschung. Das Format zeigt, dass der Wille zur Zusammenarbeit zwischen Staat und Nachwuchs vorhanden ist. Es zeigt auch, wo die Grenze liegt. Zwei Tage Hackathon ersetzen keine Strategie, mit der die Startup-Szene dauerhaft in den Aufbau souveräner Infrastruktur eingebunden wird. Auf einen Prototyp sollte eine Beschaffung folgen, auf eine Veranstaltung ein Förderprogramm, auf ein Teilnahmezertifikat ein zahlender Kunde.

Der Hebel heißt öffentliche Nachfrage

Genau hier liegt der Hebel für Österreich. Öffentliche Nachfrage entscheidet, ob heimische Anbieter jene Größe erreichen, die sie brauchen, um für die Wirtschaft eine echte Option zu sein. Wenn Bund, Länder und Förderstellen gezielt bei europäischen und österreichischen Anbietern beschaffen, stärkt das deren Marktposition und signalisiert der gesamten Startup-Branche, dass sich Investitionen in souveräne Technologie lohnen. Souveränität und Innovation stehen dabei nicht im Widerspruch, sie bedingen einander: Wer die Kontrolle über seine Infrastruktur behält, kann auf ihr aufbauen, statt sie nur zu mieten.

Für Österreich heißt das, die Empfehlung des Lagebilds über einzelne Prototypen hinaus zu denken. Jede Ausschreibung, jedes Förderprogramm und jede Anschlussfinanzierung entscheidet mit darüber, ob die österreichische Startup-Branche zu jenem Anbieter heranwächst, von dem Verwaltung, Sicherheitsbehörden und Mittelstand in zehn Jahren abhängen können. Wer Gründerinnen und Gründer heute mit mehr als einem Zertifikat ausstattet, entscheidet mit über die technologische Souveränität von morgen.


Über den Gastautor:

Mathias Lipp-Rosenthal ist Gründer der KI Schmiede, einer im Juni 2026 gestarteten Beratung, die Unternehmen im DACH-Raum bei der Einführung und Schulung von KI begleitet. Zuvor war er stellvertretender Klubdirektor der Neos und Mitgründer von Voter AI; die Gründung der KI Schmiede hat brutkasten hier bereits vorgestellt.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken

Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. „Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.