Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken
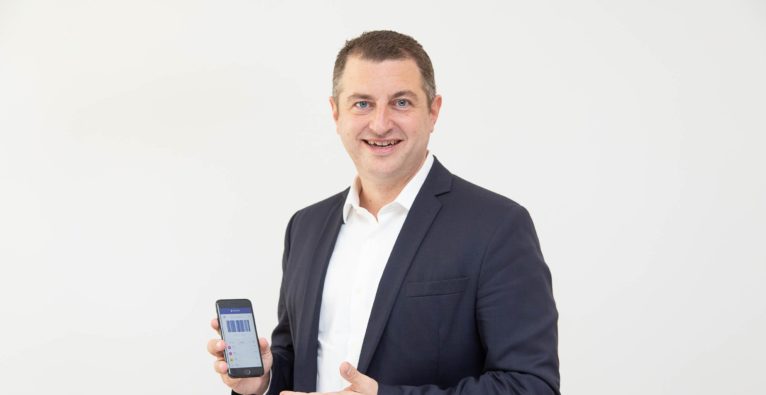
Das Wiener FinTech-Startup Bluecode setzt seinen Plan um und startet mit "Co-Branded Apps" seiner Payment-Lösung mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank. Weitere Banken, darunter die Hypo NOE Landesbank, sollen bald folgen.
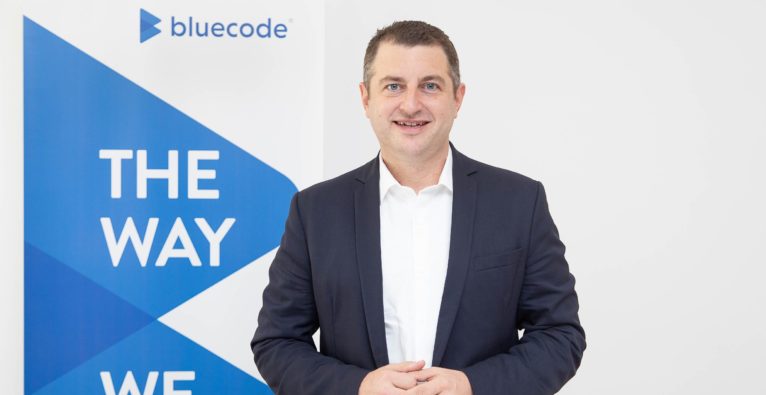
Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter. Bereits in der Vergangenheit wurden dazu Banken-Partner vorgestellt. Nun geht man erstmals mit „Co-Branded Apps“ mit heimischen Banken an den Start. „Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar. Erstere ist für sämtliche heimischen Raiffeisen-Kunden verfügbar.
Bluecode: „Customer Journey bei der Hausbank des Vertrauens“
„Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu. Er spielt damit auf ein immer wieder von ihm vorgebrachtes Argument an, wonach große internationale Player wie Apple und Google mit ihren Payment-Services sie Customer Journey zu sich holen wollen und dadurch zur Bedrohung für die etablierten Banken werden. Und nicht nur diese, wie Pirkner ausführt: „Die zweite EU-Zahlungsdiensterichtlinie PSD2 spielt seit dem 14. September 2019 vielen Drittanbietern in die Hände. Banken müssen dann verpflichtend sensible Kontoinformationen via Schnittstellen an Dienste von Drittanbietern weitergeben, wenn der Kunde zustimmt“.
Weitere „Co-Branded Apps“ in den kommenden Wochen
Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen. Herta Stockbauer, Vorstandsvorsitzende der BKS Bank, zeigt sich in einem Statement von den Argumenten überzeugt: „Da Datenschutz bei uns an oberster Stelle steht, haben wir uns bewusst für eine europäische Partnerschaft entschieden“. In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen. „Die Umsetzung ist in weniger als vier Wochen möglich“, sagt Pirkner dazu.
Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.
Gepostet von DerBrutkasten am Freitag, 23. November 2018
Fünf Jahre Polestar in Österreich: Warum die schwedische Marke nicht laut sein muss, um gehört zu werden
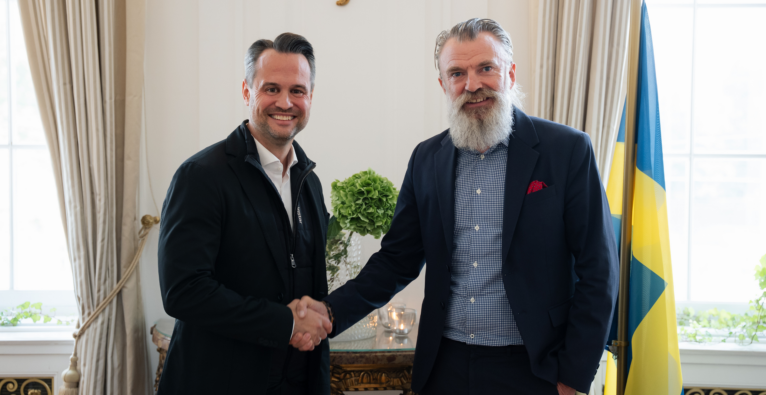
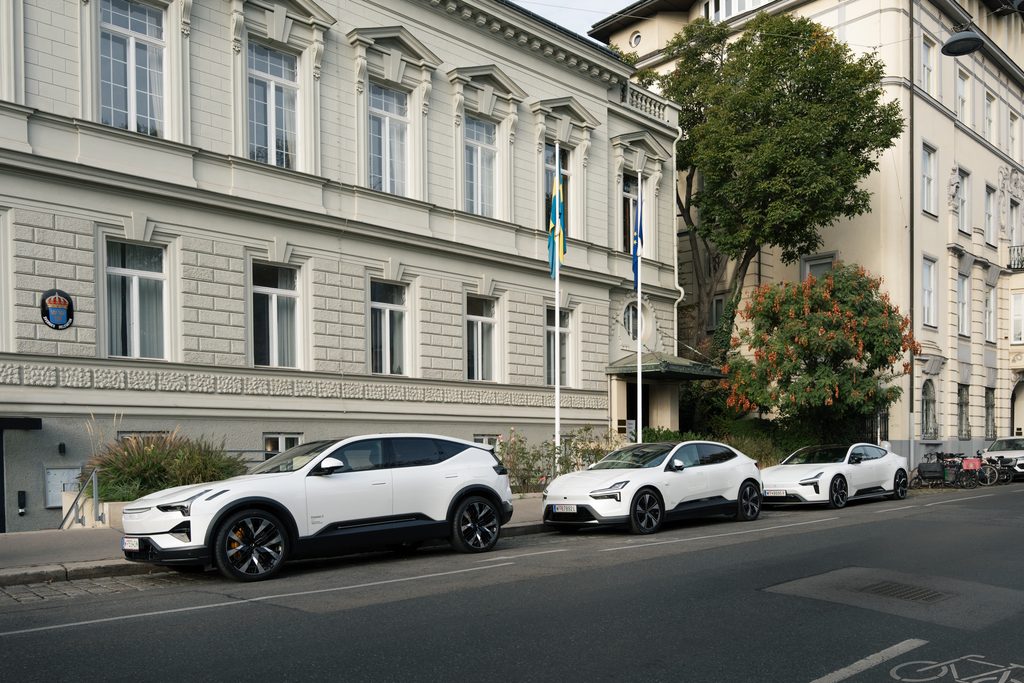
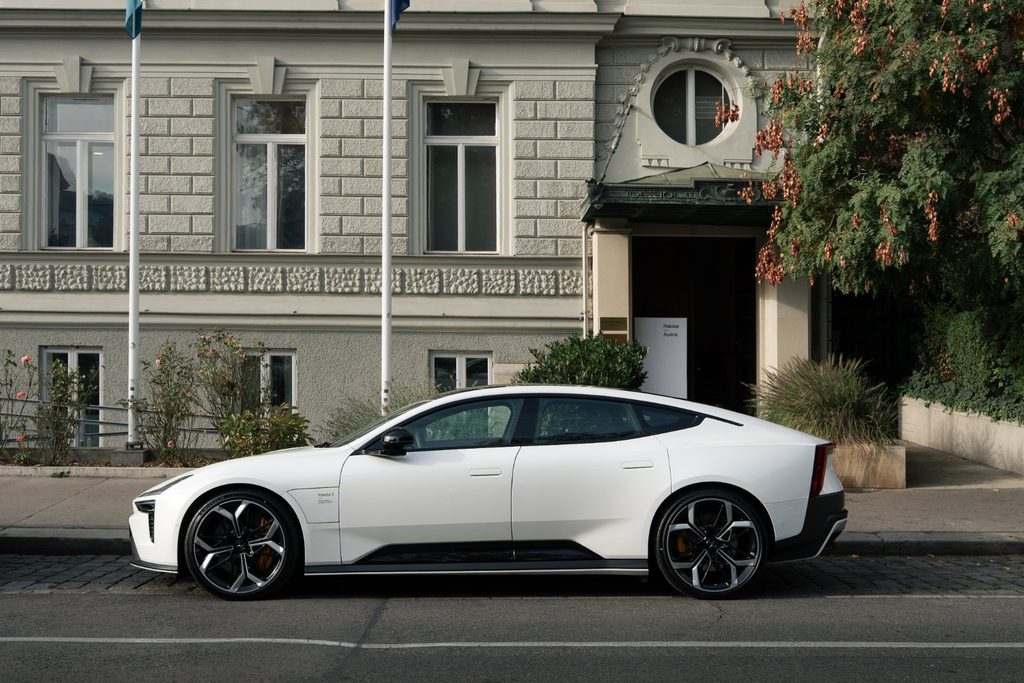
Drei weiße Polestar vor der schwedischen Botschaft in Wien-Alsergrund, drinnen die schwedische Fahne: Polestar Österreich hat sein fünfjähriges Bestehen im Schwedenhaus gefeiert. Managing Director Matthias Schabetsberger erklärte im Gespräch mit brutkasten, warum sich die Marke als Challenger der Autoindustrie versteht, was skandinavischer Minimalismus mit “Quiet Luxury” zu tun hat und wie Polestar mit Startups zusammenarbeitet.
Der Ort war kein Zufall. „Wir sind eine schwedische Marke”, sagte Schabetsberger vor den Gästen in der schwedischen Botschaft, wo Polestar in Kooperation mit der schwedischen Handelskammer seit Jahren regelmäßig zu Gast ist. Neben Design, Performance und Nachhaltigkeit zahlten die Markenwerte stark auf gesellschaftliche Werte ein, die in Skandinavien hoch gelebt würden: Inklusion, Vielfalt, Gender Equality.
Wie schwedisch das Unternehmen ist, machte er an Zahlen fest: Von den etwas mehr als 2.000 Mitarbeitern arbeiten mehr als zwei Drittel in Schweden. Entwickelt, abgestimmt und designt wird in Schweden, wo die Verbindung zur Schwestermarke Volvo nach wie vor eng ist. Entstanden ist Polestar vor rund zehn Jahren aus einem schwedischen Rennteam, mit einem klaren Bekenntnis zum reinen Elektroantrieb. “So wollen wir als kleine schwedische reine Elektroauto-Marke der Challenger sein für die große Automobilindustrie”, so Schabetsberger.
Der stellvertretende schwedische Botschafter Anders Lindgren nannte Polestar ein gutes Beispiel dafür, wie Innovation den Übergang zur Elektromobilität in praktische Lösungen übersetzt. Die Erfahrung Schwedens zeige, dass Nachhaltigkeit und Wettbewerbsfähigkeit einander verstärken.
“Wir waren ein Startup und sind jetzt ein Scaleup”
Im Gespräch mit brutkasten zog Schabetsberger eine Parallele zur Gründerszene. Polestar sei ein junges Unternehmen: “Wir waren ein Startup und sind jetzt ein Scaleup.” Diese Dynamik habe man bewusst gewählt, ebenso den Anspruch, Dinge anders zu denken als klassische Mitbewerber. Einen typischen Polestar-Fahrer gebe es nicht, die Marke sei über alle Altersklassen hinweg beliebt, mit einem relativ ausgeglichenen Anteil männlicher und weiblicher Kunden. Was sie verbinde: die Einstellung zur Elektromobilität und zu gesellschaftlichen Werten. Als skandinavische Marke sei Polestar Europas einzige rein elektrische Automarke.
Polestar ist darüber hinaus eng mit dem schwedischen Innovationsökosystem verbunden. In Göteborg ist Polestar Partner von MobilityXlab, einem Innovationshub am Lindholmen Science Park, der Tech-Startups mit Unternehmen wie Ericsson, Volvo Group und Zenseact zusammenbringt. Ursprünglich auf Mobilität und Konnektivität fokussiert, öffnet sich die Plattform seit September 2026 auch für weitere Industrien. Ausgewählte Startups arbeiten eng mit Polestar an Proofs of Concept, etwa für digitale Customer Journeys und das Erlebnis im Fahrzeug.
Quiet Luxury statt noch mehr Touchscreens
Auf die Frage nach dem Design antwortete Schabetsberger mit einem Begriff aus der Mode: Quiet Luxury. Für Polestar heiße das: “wir brauchen aus unserer Sicht nicht mehr, sondern besser”. Während viele Premiumhersteller im Innenraum mit Holz, Alu, Leder, vielen Lichtvarianten und immer mehr Bildschirmen arbeiten, gehe Polestar einen anderen Weg: klare Linien, reduziertes, funktionales Design. “Wir finden immer mehr Kunden, die in einer aufgeregten Welt mit ständig neuen Produkten und ständiger Veränderung genau dieses reduzierte Design, diesen Quiet Luxury schätzen.” Das Prinzip gelte auch für den Auftritt der Marke: “Man muss jetzt nicht unbedingt immer laut schreien, um gehört zu werden.”
Weniger Bildschirme heißt dabei nicht weniger Technologie. Beim neuen Polestar 4 SUV zieht mit Google built-in der KI-Assistent Google Gemini ins Auto ein. Dank der engen Partnerschaft mit Google ist dieser sukzessive auch in weiteren Modellen verfügbar. Funktionen wie Vehicle-to-Load und ein Camping Mode kommen per Software-Update. Die Transparenz, die Schabetsberger betont, hat eine Zahl: Für den Polestar 4 SUV weist Polestar den CO2-Fußabdruck bis zum Werkstor aus, 20,2 Tonnen CO2-Äquivalent bei der Rear-Motor-Variante. Bis 2030 will Polestar die Treibhausgasemissionen pro verkauftem Fahrzeug halbieren, bis 2040 in der gesamten Wertschöpfungskette klimaneutral sein. Und Polestar Charge bündelt mehr als 1,25 Millionen Ladepunkte in Europa über ein Konto, inklusive Tesla Supercharger.
Von drei auf 13 Standorte
Gestartet ist Polestar in Österreich mit einem Direct-to-Consumer-Modell und einem Polestar Space in der Wiener Herrengasse, später kamen Graz und Linz dazu. Im Vorjahr wurde das Modell erweitert: Online bestellen geht weiterhin, zusätzlich können Kunden bei regionalen Partnern in einem Agentursystem Probe fahren, kaufen und das Fahrzeug ausgeliefert bekommen. Die Zahl der Standorte wuchs von drei auf 13, von Dornbirn bis Wien.
Dahinter steht eine Marktbeobachtung: Traditionell seien Flottenkunden die Early Adopter gewesen, in den vergangenen zwölf bis 24 Monaten komme das Wachstum aber vor allem von Privatkunden und Kleinunternehmen. Um sie in Vorarlberg, Tirol oder Salzburg zu erreichen, brauche es regionale Partner. Fünf Jahre nach dem ersten Polestar Space blickt Schabetsberger nach vorne, auf “weitere Jahrzehnte in enger Kooperation”.
Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.
Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken
Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter.
„Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar.
„Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu.
Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen.
In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen.
Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.
AI Kontextualisierung
Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken
Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter.
„Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar.
„Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu.
Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen.
In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen.
Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.
AI Kontextualisierung
Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken
Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter.
„Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar.
„Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu.
Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen.
In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen.
Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.
AI Kontextualisierung
Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken
Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter.
„Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar.
„Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu.
Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen.
In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen.
Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.
AI Kontextualisierung
Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken
Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter.
„Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar.
„Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu.
Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen.
In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen.
Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.
AI Kontextualisierung
Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken
Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter.
„Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar.
„Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu.
Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen.
In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen.
Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.
AI Kontextualisierung
Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken
Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter.
„Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar.
„Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu.
Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen.
In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen.
Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.
AI Kontextualisierung
Wer sind die relevantesten Personen in diesem Artikel?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken
Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter.
„Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar.
„Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu.
Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen.
In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen.
Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.
AI Kontextualisierung
Wer sind die relevantesten Organisationen in diesem Artikel?
Leider hat die AI für diese Frage in diesem Artikel keine Antwort …
Bluecode startet „Co-Branded Apps“ mit mehreren heimischen Banken
Über seinen Plan, sein Strichcode-basiertes Payment-Service langfristig primär über die Intergration in Banken-Apps statt über die eigene App laufen zu lassen, sprach Bluecode CEO Christian Pirkner schon öfter.
„Raiffeisen Bluecode“ und „BKS Bluecode“, umgesetzt mit der Raiffeisenbankengruppe Oberösterreich und der Kärntner BKS Bank, sind ab sofort nutzbar.
„Die Partnerschaften mit der Raiffeisenbankengruppe Oberösterreich und der BKS Bank sind Musterbeispiele für die attraktiven Zusatzangebote, die Banken mit Bluecode schaffen können, damit die Customer Journey bei der Hausbank des Vertrauens bleibt“, kommentiert Pirkner in einer Aussendung dazu.
Punkten will Bluecode bekanntlich auch mit dem Thema Datenschutz – beim Bezahlvorgang über den Strichcode werden keine persönlichen Daten auf dem Handy gespeichert oder übertragen.
In den kommenden Wochen sollen „weitere führende Banken“, darunter unter anderem die Hypo NOE Landesbank für Niederösterreich und Wien, mit „Co-Branded Apps“ folgen.
Video-Talk mit Christian Pirkner, CEO der Blue Code International AG, über sein Produkt, das Europas Alternative zu Visa, Apple Pay und Co. werden soll.