07.09.2021

Blockchain in der Finanzwelt: Die Technologie ist nicht die Herausforderung

In Österreich haben große Finanzmarkts-Institutionen spannende Blockchain-Projekte gestartet. Die Technologie ist dabei nicht die größte Challenge.
/artikel/blockchain-in-der-finanzwelt-oesterreich-2021
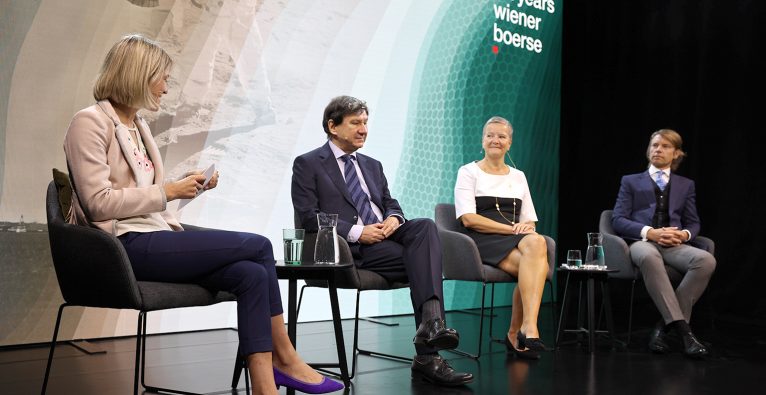
V.l.: Sara Grasel (brutkasten), Alfred Taudes (WU Wien), Angelika Sommer-Hemetsberger (OeKB) und Ökonom Stefan Schmitz © brutkasten/Dervisevic
sponsored

Innovationen und neue Technologien werden maßgeblich über den Kapitalmarkt finanziert. Aber auch die Institutionen am Finanzmarkt selbst beschäftigen sich intensiv mit neuen Technologien. Seit einigen Jahren spielt dabei die Blockchain-Technologie eine zentrale Rolle. “Es handelt sich um etwas Außergewöhnliches”, sagte der bekannte Digitalisierungs-Vordenker und Bestsellerautor Don Tapscott 2016 über Blockchain. “Eine nicht manipulierbare, nicht zu hackende dezentrale Datenbank für digitale Vermögenswerte. Das ist eine Plattform für Wahrheit und eine Plattform für Vertrauen. Die Folgen sind gewaltig, nicht nur für die Finanzindustrie, sondern auch für praktisch alle Bereiche der Gesellschaft”. Fünf Jahre später lässt die große Revolution zwar noch auf sich warten, aber die Finanzindustrie setzt mittlerweile in einigen Bereichen auf die Blockchain, um schneller, effizienter oder zuverlässiger zu werden.

Sicheres Umfeld für Innovation

“Die Blockchain-Technologie ist eine Technologie, die man einsetzen kann, aber nicht unbedingt muss”, betonte Angelika Sommer-Hemetsberger, Vorstand der Oesterreichischen Kontrollbank AG, im Rahmen des sechsten Future Forums der Wiener Börse. Technologie solle nie Selbstzweck sein, sondern immer einen Mehrwert stiften. Welcher das im Fall von Blockchain sein kann, damit beschäftigt sich der österreichische Kapitalmarkt bereits seit einigen Jahren. “Der österreichische Kapitalmarkt ist sehr sicher und krisenresistent. Deshalb können sich alle Akteure am Finanzmarkt mit neuen Technologien beschäftigen”, so Sommer-Hemetsberger, stellvertretende Aufsichtsratvorsitzende der Wiener Börse. 

Blockchain-Projekte in Österreich

Die Kontrollbank zählt zu den Pionieren unter Finanzmarkts-Institutionen, die sich mit Einsatzbereichen für die Blockchain auseinandersetzen. Im Echtbetrieb kam die Technologie bereits 2018 zum Einsatz. “Bei der Begebung von Bundesanleihen haben wir die Blockchain bereits in einem Support-Prozess eingesetzt; ganz konkret in der Daten-Notarisierung. Das hat so gut funktioniert, dass es nach wie vor so in Verwendung ist”, erklärt die Kontrollbank-Vorständin. Ziel des Einsatzes der Blockchain ist in diesem Fall ein Mehr an Sicherheit. Mithilfe der Notarisierung auf Blockchain-Basis wird die Unverfälschtheit des Originaldokuments garantiert. Dazu wird mittels eines Verschlüsselungsverfahrens aus Dokumenten ein unverwechselbarer elektronischer Fingerprint, der sogenannte Hash-Wert, ermittelt. Dieser Hash-Wert ist eindeutig dem Ausgangsdokument zuordenbar, lässt aber umgekehrt keine Rückschlüsse auf konkrete Dateninhalte zu.  

2021 ist in Österreich ein neues, sehr breit angelegtes Forschungsprojekt gestartet, mit dem nicht nur technisch Neuland betreten wird. Im Projekt “DELPHI” geht es darum, die Emission von Bundesanleihen gegen die Ausgabe eines digitalen Euros zu testen. Also nicht mehr nur um einen Support-Prozess, sondern die Emission selbst. “Sinn und Zweck ist, herauszufinden, ob es technisch möglich ist, wie die rechtlichen Rahmenbedingungen sein müssen und ob das ganze wirtschaftlich sinnvoll machbar ist”, fasst Sommer-Hemetsberger zusammen. 

An DELPHI beteiligt sind die Oesterreichische Nationalbank (OeNB), die Österreichische Bundesfinanzierungsagentur (OeBFA), die die heimischen Staatsschulden managt, die OeKB CSD GmbH, die auf Zentralverwahrung von Wertpapieren spezialisierte Tochter der Österreichischen Kontrollbank sowie die beiden Großbanken Erste Group und Raiffeisen Bank International (RBI). Das Forschungsprojekt simuliert, wie eine österreichische Bundesanleihe als Security Token auf einer Blockchain begeben werden und abgewickelt werden kann. Dazu wird die OeNB eine sogenannte CBDC (Central Bank Digital Currency), also eine von einer Zentralbank herausgegebene Digitalwährung, zur Verfügung stellen.

Decentralized Finance: Neue (umstrittene) Wege im Finanzsektor

Während Institutionen wie Nationalbank und Kontrollbank an Blockchain-Projekten forschen, hat sich im privatwirtschaftlichen Bereich rund um “Decentralized Finance” (DeFi) bereits eine ganze Industrie gebildet. “Decentralized Finance funktioniert außerhalb des klassischen Bankensystems. Das sind offene Protokolle, auf denen man zum Beispiel seine Kryptowährungen gegen Zinsen verborgen kann”, erklärt Alfred Taudes, Leiter des Instituts für Kryptoökonomie an der Wirtschaftsuniversität Wien. 

Rund 90 Milliarden Dollar stehen derzeit in DeFi-Systemen unter Verwaltung. Systeme, die der Wirtschaftsprofessor aus einer Forschungsperspektive interessant findet, weil sie ganz anders funktionieren, als der traditionelle Finanzmarkt. “Decentralized Exchanges haben kein Orderbuch wie eine klassische Börse, sondern die haben liquidity pools, die durch Arbitrage Kurse stabilisieren. Darüber kann man Zinsen verdienen”, so Taudes. Bis dahin konnte man nur auf die Kursentwicklung wetten.

“Sie haben auch eine neue Art der Governance. Das ist sehr wichtig. Solche Systeme haben meist eigene Governance-Tokens und ein dezentrales Governance-System”. Es sei “auf jeden Fall reizvoll, neue Wege aufzuzeigen, wie man Grundprobleme im Finanzsektor angehen kann”. 

Bedroht brauche sich der regulierte Finanzbereich aber keineswegs fühlen, betont der Wiener Ökonom Stefan Schmitz. Der globale Finanzmarkt wird auf ein Volumen von rund 400 Billionen Dollar geschätzt – da seien die 90 Milliarden Dollar in DeFi vergleichsweise vernachlässigbar, findet Schmitz. “Eigentlich haben wir es hier mit einem Bankensystem ohne Banklizenz zu tun, ohne Eigenkapital, ohne Liquiditätsreserven, ohne Aufsicht, ohne Regulierung, ohne Governance-Struktur. Das ist meiner Ansicht nach kein valides Geschäftsmodell”. 

“Ein komplexes, aber sehr gutes System”

Es brauche die Regulierung, um solche Lösungen überhaupt skalieren zu können, ist auch Sommer-Hemetsberger überzeugt. Es sei sehr wichtig, dass bei dem Forschungsprojekt DELPHI ausschließlich regulierte Player dabei sind: “Wenn eine solche Lösung massentauglich werden soll, muss sie reguliert sein und diese Player haben Erfahrung damit”. Dabei spiele auch Anlegerschutz eine zentrale Rolle, betont Schmitz: “Das traditionelle Finanzsystem hat ein komplexes, aber sehr gutes System geschaffen, wenn es um die Frage geht, wem ich mein Geld gebe und wie er dann damit umgeht”.

Schmitz sieht als Experte für makroprudenzielle Aufsicht auch gewisse Risiken, die DeFi für die traditionelle Finanzwelt birgt. Essentiell sei dabei die direkte Schnittstelle zur Finanzwelt, in der Regel über Banken: “Viele dieser Stablecoins werden gegen Dollar getauscht. Ich brauche also einen Zugang in das traditionelle Finanzsystem. Viele dieser Zugänge sind aber nicht bei den Top-Adressen weltweit”. Relevant seien außerdem Governance-Risiken und technologische Risiken.

Blockchain im Settlement

Traditionelle Börsen setzen bereits in Teilbereichen auf die Blockchain-Technologie. Die meisten Projekte konzentrieren sich dabei auf den Settlement-Bereich, also die Erfüllung eines Börsengeschäfts. Die Schweizer Börse entwickelt derzeit ein kombiniertes Settlement- und Trading-System auf Blockchain-Basis, das demnächst auch in den Echteinsatz kommen soll. Und auch auf europäischer Ebene tut sich laut Taudes etwas: “Ich habe kürzlich mit der Nationalbank ein Paper geschrieben, wie das europäische Settlement-System auf einer Blockchain-Basis ausschauen könnte”. Der Vorteil einer solchen Lösung liege in der Geschwindigkeit und in der Flexibilität:  “Diese Systeme können dann relativ generische Assets traden, nicht nur klassische Wertpapiere, sondern eben auch zum Beispiel Krypto-Assets, wenn das einmal regulatorisch möglich ist”. 

In Österreich ist heuer mit einer Änderung im Depotgesetz ein wichtiger Digitalisierungs-Schritt im Börsenhandel gelungen. “Eine digitale Sammelurkunde ist einer physischen nun komplett gleichgestellt für Papiere wie Anleihen oder Zertifikate. Was auf dieser Basis aber noch nicht funktioniert, sind Aktien. Da müsste man schon sehr intensiv ins Gesellschaftsrecht eingreifen”, erklärt Sommer-Hemetsberger. Was sie sich wünschen würde, wäre eine Harmonisierung betroffener Rechtssysteme in der EU – denn die technologische Herausforderung sei am Ende eben nicht so groß wie die regulatorische.
Blochchain in der Finanzwelt: 6. Future Forum der Wiener Börse zum Nachsehen:

Deine ungelesenen Artikel:
vor 10 Stunden

Gender Investment Gap bleibt trotz Aufschwung im ersten Halbjahr massiv

Während das Startup-Investment-Volumen in Österreich im ersten Halbjahr bekanntlich deutlich anstieg, gibt es einmal mehr keine Verbesserung beim Geschlechterverhältnis - das zeigt der nun veröffentlichte Female Startup Funding Index von EY, Female Founders und Fund F.
/artikel/gender-investment-gap-bleibt-trotz-aufschwung-im-ersten-halbjahr-massiv
vor 10 Stunden

Gender Investment Gap bleibt trotz Aufschwung im ersten Halbjahr massiv

Während das Startup-Investment-Volumen in Österreich im ersten Halbjahr bekanntlich deutlich anstieg, gibt es einmal mehr keine Verbesserung beim Geschlechterverhältnis - das zeigt der nun veröffentlichte Female Startup Funding Index von EY, Female Founders und Fund F.
/artikel/gender-investment-gap-bleibt-trotz-aufschwung-im-ersten-halbjahr-massiv
Female Start-up Funding Index - vlnr.: Lisa Fassl, Natascha Fürst und Florian Haas | (c) Viktoria Waba/brutkasten / Martina Trepczyk / brutkasten
vlnr.: Lisa Fassl, Natascha Fürst und Florian Haas | (c) Viktoria Waba/brutkasten / Martina Trepczyk / brutkasten

Es ist wieder soweit: Die halbjährliche Trilogie der EY-Reports zur Startup-Finanzierung in Österreich wird mit der gewohnten Hiobsbotschaft komplettiert. Während die allgemeine Investment-Statistik Zyklen unterliegt, die sich in der langfristigen Betrachtung durchaus aufwärts bewegen, zeigt sich beim Female Startup Funding Index, den EY gemeinsam mit Female Founders und Fund F herausbringt, immer das gleiche Bild: Verbesserungen und Verschlechterungen passieren im Prozentpunkt-Bereich auf konstantem Keller-Niveau.

94,9 Prozent des Kapitals an rein männliche Teams

Die konkreten aktuellen Zahlen: Von den statistisch erfassten 472 Millionen Euro Risikokapital für österreichische Startups im ersten Halbjahr 2026 flossen 94,9 Prozent an rein männliche Founding-Teams, gemischte Teams erhielten 4,8 Prozent des Kapitals und rein weibliche Teams lediglich 0,3 Prozent; der Frauenanteil unter den Gründer:innen von Startups mit Investment im ersten Halbjahr liegt bei nur 13 Prozent; nur drei der 95 für den Index analysierten Startups mit Finanzierung haben ein ausschließlich weibliches Founding-Team; und bei Finanzierungen über zehn Millionen Euro gibt es kein einziges Gründungsteam mit weiblicher Beteiligung.

Fassl: „Der Aufschwung hat ein Geschlecht“

„2026 ist das Kapital zurück: 472 Millionen Euro Risikokapital für Österreichs Startups, mehr als eine Vervierfachung gegenüber dem Vorjahr, und so viele Finanzierungsrunden wie nie zuvor. Bei Frauen ist davon nichts angekommen. Während rein männliche Teams fast das gesamte Volumen einsammelten, gingen 0,3 Prozent des Geldes an rein weibliche Teams – rund 1,4 Millionen Euro im gesamten Halbjahr. Damit ist klar: Der Aufschwung hat ein Geschlecht“, kommentiert Lisa-Marie Fassl, Managing Partner von Fund F und Co-Gründerin von Female Founders.

Dass die Schieflage auch in einem starken Marktumfeld bestehen bleibt, habe mehrere Gründe, analysieren die Studienautor:innen: Große Finanzierungsrunden würden häufig von etablierten Venture-Capital-Fonds getragen, die auf bestehende Netzwerke, frühere Investmenterfolge und bekannte Muster zurückgriffen. Gleichzeitig zeige sich seit Jahren, dass Gründerinnen insbesondere beim Zugang zu Investorennetzwerken und großen Wachstumsfinanzierungen häufiger auf Hürden stoßen. Genau diese späten Finanzierungsphasen hätten jedoch den größten Einfluss auf die Verteilung des investierten Kapitals. „Das Problem beginnt nicht erst bei der Finanzierung, wird dort aber besonders sichtbar“, kommentiert Florian Haas, Head of Startup bei EY Österreich.

Fürst: „Die Zahlen widerlegen ein bequemes Narrativ“

Wie oben erwähnt, liegt der Frauenanteil unter den Gründer:innen jener Startups, die erfolgreich eine Finanzierung erhalten haben, bei rund 13 Prozent (31 von insgesamt 248 Gründer:innen). Eine weitere Aufschlüsselung: Von den insgesamt 95 erfassten Startups mit Investment im ersten Halbjahr, deren Gründungsteam bekannt ist, haben 72 ein ausschließlich männliches Founding-Team (76 Prozent), weitere 20 ein gemischtes Team (21 Prozent) und lediglich drei ein rein weibliches Gründungsteam (3 Prozent). Dabei handelt es sich um Factorymaker, Faund Social Dating Club und Recruitiverse.

Natascha Fürst, CEO von Female Founders, leitet daraus ab: „Die Zahlen widerlegen ein bequemes Narrativ: Es gründen genug Frauen – das Problem ist, wer von ihnen ans Kapital kommt.“ Die Studie zeige kein Problem an der Gründungsbasis, sondern ein strukturelles Versagen des Kapitalmarkts. „Und das lässt sich nicht wegdiskutieren“, so Fürst.

Lisa-Marie Fassl legt nach: „Noch nie saßen so viele Frauen in finanzierten Gründungsteams wie jetzt: 13 Prozent. Und trotzdem floss fast das komplette Kapital an rein männliche Teams. Mehr Frauen am Tisch heißt offensichtlich nicht mehr Geld für Frauen. Wer glaubt, dass das der nächste Aufschwung von selbst reguliert, hat die letzten vier Jahre die Augen zugemacht. Es wird Zeit, dass wir aufhören, eine rationale, wirtschaftliche Diskussion emotional zu führen. Denn als Standort lassen wir Rendite auf dem Tisch liegen, nachweislich, Jahr für Jahr.“

Keine Frau in Gründungsteams mit Investments über 10 Mio. Euro

Konkret lag bei Startups mit Finanzierungen bis zu einer Million Euro der Gründerinnenanteil bei 17 Prozent. Bei Finanzierungen zwischen einer und zehn Millionen Euro waren acht der insgesamt 75 Gründer:innen Frauen (11 Prozent). Bei allen analysierten Finanzierungen über zehn Millionen Euro bestanden die bekannten Gründungsteams ausschließlich aus Männern.

„Dass Gründerinnen bei kleineren Runden sichtbar sind, bei größeren Tickets aber praktisch verschwinden, zeigt sehr deutlich, wo die größte Herausforderung liegt: beim Zugang zu Wachstumskapital. Dort entscheidet sich letztlich, welche Unternehmen zu internationalen Champions werden“, analysiert Florian Haas.

Health-Sektor sticht positiv heraus

Deutliche Unterschiede beim Gender Investment Gap zeigen sich übrigens auch im Branchenvergleich: Hier sticht vor allem der Health-Sektor heraus, in dem insgesamt 17 Startups eine Finanzierung erhielten. Dort lag der Frauenanteil bei knapp 23 Prozent. Unter den insgesamt 48 Gründer:innen dieser Unternehmen befanden sich elf Frauen. Demgegenüber weisen mehrere technologieintensive Bereiche keine einzige Gründerin unter den finanzierten Startups auf, darunter SpaceTech/NewSpace, FinTech/InsurTech, Education, DefenseTech sowie ClimateTech/GreenTech/CleanTech.

„Gerade der Bereich Health zeigt, welches Potenzial entsteht, wenn unterschiedliche Perspektiven in Gründungsteams zusammenkommen“, kommentiert Natascha Fürst. „Vielfalt ist kein Selbstzweck, sondern ein Innovationsfaktor. Unterschiedliche Erfahrungen und Blickwinkel führen zu besseren Produkten, neuen Märkten und nachhaltigeren Unternehmen.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Blockchain in der Finanzwelt: Die Technologie ist nicht die Herausforderung

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Blockchain in der Finanzwelt: Die Technologie ist nicht die Herausforderung

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Blockchain in der Finanzwelt: Die Technologie ist nicht die Herausforderung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Blockchain in der Finanzwelt: Die Technologie ist nicht die Herausforderung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Blockchain in der Finanzwelt: Die Technologie ist nicht die Herausforderung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Blockchain in der Finanzwelt: Die Technologie ist nicht die Herausforderung

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Blockchain in der Finanzwelt: Die Technologie ist nicht die Herausforderung

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Blockchain in der Finanzwelt: Die Technologie ist nicht die Herausforderung

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Blockchain in der Finanzwelt: Die Technologie ist nicht die Herausforderung