20.04.2021

Ist es mehr als ein PR-Gag, wenn Unternehmen in Bitcoin investieren, Herr Hahn?

US-Unternehmen wie Tesla oder MicroStrategy haben Bitcoin als Finanzanlagen in ihre Bilanz genommen. Doch welchen Nutzen hat dies wirklich? Ein Interview mit dem Blockchain-Experten Carsten Hahn von Capco.
/artikel/bitcoin-treasury
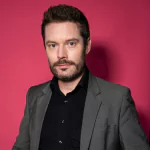
Carsten Hahn ist Senior Partner bei Capco
Carsten Hahn ist Senior Partner bei Capco. | Foto: Capco

Unternehmen, die Bitcoin in der Bilanz halten – was bis kurzem noch ausschließlich auf Firmen aus der Krypto-Branche beschränkt war, ist zuletzt zumindest in den USA immer häufiger auch außerhalb vorgekommen. Prominentestes Beispiel: Tesla. Der Elektroautohersteller hat Anfang des Jahres bekanntggegeben, 1,5 Mrd. Dollar in Bitcoin investiert zu haben. MicroStrategy soll sogar über 2 Mrd. Dollar in Bitcoin gesteckt haben. Und auch außerhalb der USA gibt es Beispiele: In China etwa hält die Tech-Firma Meitu Bitcoin im Wert von 100 Mio. US-Dollar. Wir haben dazu Carsten Hahn von der auf die Finanzdienstleistungsbranche spezialisierten Beratung Capco befragt.

Dass Techunternehmen in Bitcoin investieren und diese als Finanzanlagen in der Bilanz halten – ist dies einfach Ausdruck des Hypes, den wir aktuell um Kryptowährungen erleben, eine PR-Maßnahme oder gibt es unabhängig von der Krypto-Kursrally der vergangenen Monate handfeste Gründe für solche Investitionen?

Sicherlich hat die jüngste Kursrally des Bitcoin die mediale Wahrnehmung und öffentliche Diskussion stark befördert, bei genauer Betrachtung ergeben sich – abseits der Diskussion von Kryptowährungen als Spekulationsinstrument – aber durchaus auch praktische Gründe für die Investition in Kryptos als Wertspeicher. Aus Treasury-Sicht lockt die Absicherung von Teilen der Unternehmensliquidität unabhängig von der aktuellen Zinspolitik und den damit verbunden negativen Effekten.

Das Vorhalten von Liquiditätsreserven bei Banken bedeutet derzeit, dass in der Regel Verwahrentgelte zu bezahlen sind. Eine Entwicklung, die an Fahrt gewinnt. Diese Entgelte werden bei der Nutzung von Kryptowährungen nicht fällig. Das Halten von Kryptos erweitert die Palette der Treasury-Instrumente, die Unternehmen unabhängiger von Finanzinstituten macht. Ich sehe die Entwicklung daher nicht als PR-Maßnahme, sondern als durchaus praktikable Diversifizierung.

Dazu gibt es schließlich auch den durchaus praktischen Wert als Zahlungsmittel. Die Akzeptanz von Kryptowährungen im Wirtschaftsleben nimmt stetig zu, somit ist auch bei Bedarf der Einsatz der Krypto-Liquiditätsreserven relativ gut möglich. Die Nutzung im Rahmen des internationalen Zahlungsverkehrs ist hier nur ein Beispiel. Noch ist die Validierungsdauer für eine Krypto-Transaktion zwar recht hoch, die Entwicklungen sind aber vielversprechend. Darüber hinaus ist auch mit einer zunehmenden Emission von weiteren elektronischen Zahlungsmitteln auf Kryptobasis („E-Money“) zu rechnen, sei es als Stable Coins von Firmen oder als elektronische Variante der existierenden Fiat-Währungen.

Daran anschließend: Wenn der aktuellen Bull Run am Kryptomarkt endet und es möglicherweise zu einer stärkeren Korrektur kommt, wie es in der Geschichte von Bitcoin ja öfter bereits der Fall war – was wird dies dann für die Relevanz von Bitcoin im Treasury bedeuten?

Das ist sicher ein Risiko, welches aktiv gemanagt werden muss. Es empfiehlt sich für Unternehmen, Alternativen zu prüfen und den Fokus nicht nur auf den Bitcoin zu legen. Treasurer müssen – abseits des Hypes – auch andere zentrale Kryptowährungen in Betracht ziehen. Die Währungen haben unterschiedliche Risikoprofile, diese müssen bei der Entscheidung über eine Nutzung als Liquiditätsspeicher genau analysiert werden.

Hier empfiehlt sich wie bereits erwähnt auch die Erweiterung des Anlagespektrums auf E-Money sowie weitere digitale Assets, etwa tokenisierte Anleihen oder Aktien, die von einem Preisverfall der klassischen Kryptowährungen natürlich nicht betroffen wären.

In welchem Ausmaß ist es für Unternehmen überhaupt angemessen, in Bitcoin zu investieren? Inwiefern steht die doch weiter relativ hohe Volatilität der Rolle von Bitcoin dem Treasury entgegen?

Die Volatilität ist ein Risikofaktor, der nicht zu vernachlässigen ist. Daher gilt immer die Empfehlung, auch andere Kryptowährungen zu betrachten. Durch die zunehmende Verbreitung des Bitcoin als Treasury-Instrument ist die Volatilität zwar zurückgegangen, es ist aber auch nicht auszuschließen, dass Kryptowährungen mit deutlich geringerer Volatilität in Zukunft deutlich stärker in den Fokus als Treasury-Instrument rücken. Man sollte die klassischen Risikomaße – wie Sharpe Ratio, Risk-adjusted Returns, etc. – auch bei Investments in digitale Assets nicht außer Acht lassen.

Die Website bitcointreasuries.org listet Unternehmen, die Bitcoin in der Bilanz halten. Die meisten die in der Kryptobranche tätig sind. Ist das Thema auch für Unternehmen außerhalb der Branche interessant?

Der Umstand ist wenig überraschend – das Geschäftsmodell erzeugt eine natürliche Nähe zu Kryptowährungen. Diese Firmen verfügen über das notwendige interne Know-how, um Kryptowährungen bewerten zu können. Vor dem Hintergrund der bereits genannten Verwahrentgelte für Liquiditätsreserven auf klassischen Bankkonten kann die Nutzung von Kryptowährungen absolut sinnvoll sein. Zwingend notwendig ist aber der Aufbau von internem Know-how im Treasury, um das Risiko von Kryptowährungen adäquat zu managen. Dies ist keineswegs banal und muss als neue Disziplin im Treasury betrachtet werden.

Die Beimischung von digitalen Assets dient hier neben der erwähnten Unabhängigkeit von Finanzinstituten auch der Risikostreuung. Die Eintrittsschwelle für viele Unternehmen, insbesondere im Mittelstand, ist jedoch oftmals hoch, da die technischen Infrastrukturen zur Nutzung von Kryptowährungen nicht implementiert sind. Allerdings nimmt auch hier die Verbreitung stetig zu und die Marktangebote von Dienstleistern steigen. Prominente Vorreiter aus den USA, zuletzt etwa Tesla oder PayPal, rücken das Thema stärker ins Bewusstsein von Unternehmen – aber letztlich auch von Kunden.

Gibt es aus Ihrer Sicht Hinweise darauf, dass das Thema auch für Unternehmen im deutschsprachigen Raum interessant werden könnte? Wenn ja, in welchen Branchen – abseits von Krypto – würden Sie entsprechende Schritte am ehesten erwarten?

Da der Bitcoin bzw. Kryptowährungen unabhängig von FX-Wechselrisiken sind, sehen wir aktuell eine intensive Diskussion in Unternehmen, deren Geschäftsmodell Aktivitäten in unterschiedlichen Währungsräumen umfasst. Insbesondere Produkthersteller bzw. -vertrieb und Industrieunternehmen werden aktiv. Kryptos bieten für den globalen Zahlungsverkehr unzweifelhaft spannende Potentiale. Ich glaube, wir werden in den nächsten Jahren weitere Entwicklungen sehen, welche die Rolle der neuen Währungen weiter stärkt.

Großunternehmen, deren Kunden oder Lieferanten mitunter in exotischen Fremdwährungen zahlen, werden diese über kurz oder lang in das eigene Repertoire aufnehmen. Insofern ist bei Kryptos eine ähnliche Entwicklung wahrscheinlich. Dies kann in der verarbeitenden Industrie auch als sinnvolle Ergänzung des Einsatzes von Blockchain-Technologie im Bereich der Supply Chain gesehen werden – etwa, wenn Zahlungen und Rückverfolgbarkeit über dieselbe Kryptoplattformen laufen.

Wäre es regulatorisch in Deutschland oder Österreich für Unternehmen überhaupt problemlos möglich, direkt in Bitcoin oder andere Kryptowährungen zu investieren und diese als Finanzanlagen zu halten?

Grundsätzlich ist das möglich. Allerdings sind aus buchhalterischer Sicht einige Fallstricke zu beachten. So werden Kryptos gemäß US GAAP „at cost“ gebucht. Wertsteigerungen schlagen sich nicht in der Bilanz nieder – etwaige Verluste jedoch schon. Dies geht mit Herausforderungen und Risiken einher.

In den vergangenen Jahren hat sich die Wahrnehmung von Bitcoin bei vielen etwas verändert – weg von einem potenziellen Zahlungsmittel, hin zu einem Wertspeicher (“digitales Gold”). Allerdings halten kaum Unternehmen Gold in größerem Ausmaß in der Bilanz – könnte man das als schlechtes Zeichen für Bitcoin im Treasury interpretieren?

Nein, die beiden Instrumente sind nur bedingt vergleichbar. Durch die mögliche Nutzung des Bitcoin bzw. der Kryptowährungen als Zahlungsmittel kann im Treasury sehr dynamisch agiert und damit der Liquiditätsspeicher aktiviert werden. Kryptowährungen lassen sich im internationalen Zahlungsverkehr für das operative Geschäft nutzen. Das ist in dieser Form mit Gold nicht möglich. Gerade dieser Multinutzen ist eine Besonderheit der Kryptowährungen.


Carsten Hahn ist Senior Partner bei der auf die Finanzdienstleistungsbranche spezialisierten Beratung Capco. Er ist Fachmann für die Potentiale der Blockchain-Technologie sowie der Kryptowährungen.

Deine ungelesenen Artikel:
21.10.2026

„SHAPE Austria“: Neuer Ausgründungsrahmen für mehr Spinoffs aus Geistes-, Sozialwissenschaften und Künsten

Deep Tech, Life Science, Patente: Darauf war das österreichische Spinoff-System bisher ausgelegt. Mit „SHAPE Austria" liegt nun ein Ausgründungsrahmen für Sozial-, Geistes- und Kulturwissenschaften sowie die Künste vor. New-Venture-Scouting-Gründer Werner Wutscher erklärt im Gespräch mit brutkasten, warum diese Disziplinen eine andere Sprache, andere Strukturen und andere Kennzahlen brauchen.
/artikel/shape-austria-ausgruendungsrahmen-geisteswissenschaften-kuenste
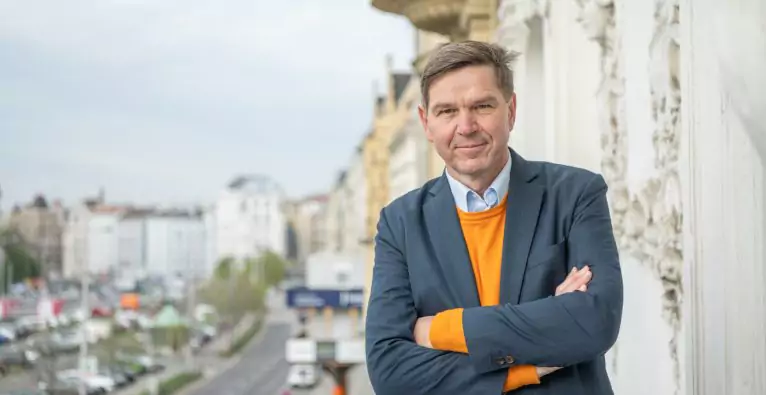
Mitarbeiterbeteiligung - Werner Wutscher | (c) Luiza Puiu
Werner Wutscher | (c) Luiza Puiu

Transkribus ist eine KI-Plattform, die historische Handschriften automatisch erkennt. Entstanden ist sie an der Universität Innsbruck, heute ist sie als Europäische Genossenschaft organisiert und wird weltweit von Archiven und Forschenden genutzt. Ein Paradebeispiel für ein akademisches Spinoff, nur eben keines aus der Technik, sondern aus den Geisteswissenschaften. Genau solche Gründungen will ein neuer Ausgründungsrahmen künftig systematisch ermöglichen.

„SHAPE Austria“ wurde im Rahmen der ECN-Konferenz von Werner Wutscher (New Venture Scouting) und Sektionschef Elmar Pichl vom Bundesministerium für Frauen, Wissenschaft und Forschung (BMFWF) vorgestellt. SHAPE steht für Social Sciences, Humanities and the Arts for People and the Economy. Der Bericht ergänzt den Ausgründungsrahmen von 2024, der den Hochschulen erstmals einheitliche Standards für Spinoffs vorgab. „Da war der klare Fokus auf skalierbare, technologieorientierte Startups. Die Geisteswissenschaften, Sozialwissenschaften und Künste sind zu kurz gekommen“, sagt Wutscher. Das Ministerium habe den Rahmen komplettieren wollen.

27 Institutionen in der Arbeitsgruppe

Erarbeitet wurde der Bericht von November 2025 bis Juni 2026 mit einer Arbeitsgruppe aus 27 Institutionen, darunter 16 Hochschulen von der Universität Wien über das Mozarteum bis zur Kunstuniversität Linz. Dazu kamen Interviews mit 16 Einrichtungen, die bereits weiter sind, etwa dem britischen ARC Accelerator, der Erasmus University Rotterdam oder der Universität Köln.

Das Ergebnis sind elf Empfehlungen, sechs an die Leitungsebene der Hochschulen, fünf an Transferstellen und Career Center. „Um auch strategische Themen zu diskutieren, braucht man unbedingt auch die Leitungsebene, also die Rektorate für diese Diskussionen“, so Wutscher.

Andere Sprache, andere Strukturen

Der zentrale Befund: Gründungen aus diesen Disziplinen folgen einer anderen Logik. Sie entstehen selten aus einer Marktchance, sondern aus einem gesellschaftlichen Problem. Im Bericht ist von „Reluctant Founders“ die Rede, Menschen, die nicht primär ein Unternehmen aufbauen, sondern etwas verändern wollen. „Du musst sehr stark über die Wirkung reden, über den Impact reden, um die dann gut abzuholen“, sagt Wutscher. Empfohlen wird ein „Prinzip der Zweisprachigkeit“: nach innen Wirkungssprache, nach außen klassische Startup-Begriffe, damit Finanzierung und Netzwerke nicht verschlossen bleiben. Statt von Kund:innen spricht man dann von Audiences.

Strukturell sind SHAPE-Gründungen meist günstiger und schneller als Tech-Spinoffs: kein Labor, kein Patentierungsprozess, kürzere Validierungszyklen. Dafür braucht es niederschwellige, mehrstufige Begleitung und offene Rechtsformen. Statt der GmbH kann auch ein Verein, eine Genossenschaft oder ein Hybridmodell passen. „Wenn du einen Verein gründest, um Gesundheitspolitik zu promoten, brauchst du kein Labor“, so Wutscher.

Soft IP statt Patente

Ein eigener Schwerpunkt gilt dem geistigen Eigentum. Wo keine Patente entstehen, sondern Urheberrecht, Software, Daten oder Know-how, greifen die üblichen IP-Richtlinien nicht. Der Bericht empfiehlt getrennte Regeln für Hard und Soft IP mit deutlich günstigeren Konditionen und nennt als Benchmark die University of Bristol: 20 Prozent Beteiligung bei patentbasierten Spinoffs, fünf Prozent bei „IP light“, null Prozent ohne verwertbares IP. Leitprinzip: so offen wie möglich, so geschlossen wie nötig, inklusive Creative-Commons- und Open-Source-Lizenzen.

Weil die Wirkung im Vordergrund steht, sollen Hochschulen auch nicht auf Lizenzeinnahmen hoffen, sondern Impact messen. Anlage 1 des Berichts liefert dafür beispielhafte Indikatoren, von erreichten Nutzer:innen bis zu Impact Case Studies.

Netzwerk und gemeinsames Programm

Weil die Pipelines einzelner Hochschulen klein sind, empfiehlt der Bericht ein österreichweites SHAPE-Netzwerk nach dem Vorbild des britischen Aspect Network und ein gemeinsames Frühphasenprogramm, angedockt an bestehende Strukturen wie AplusB, ECN oder die Ludwig Boltzmann Gesellschaft. New Venture Scouting koordiniert dafür ein Jahr lang Quartalstreffen der Arbeitsgruppe. Dazu kommt die Forderung, Transfer und Gründung in Berufungen und Evaluierungen anzuerkennen, im Sinne der CoARA-Initiative, die von rein publikationsbasierten Metriken abrücken will.

Die Beispiele in Anlage 2 reichen von ArtWave, einem Startup zweier Opernsängerinnen für Stressreduktion und Burnout-Prävention, über die Praxissoftware freudio für Psychotherapeut:innen bis zur Kärntner Freiwilligenplattform inmojo. „Wir haben noch sehr wenige. Deswegen haben wir den Ausgründungsrahmen um Success Stories ergänzt, damit sich die Leute das vorstellen können“, sagt Wutscher.

„Da wären wir mit vorne dabei“

Für Wutscher ist der Zeitpunkt entscheidend: Die großen Fragen rund um KI, Ethik oder Medizin bräuchten interdisziplinäre Teams. Und beim SHAPE-Thema stehe ganz Europa noch am Anfang. „Deswegen wäre das jetzt so spannend, wenn wir das jetzt starten könnten. Da wären wir mit vorne dabei.“

Bleibt der Haken: das neue Universitätsbudget. Wutscher, der auch Vorsitzender des Universitätsrats der Universität Klagenfurt ist, nennt die Kürzungen einen „massiven Dämpfer“. Die große Herausforderung sei, „dass diese Einsparungen nicht dazu führen, dass Innovation und das Neue gedrosselt werden“. Gerade bei Entrepreneurship-Aktivitäten sei die Entwicklung zuletzt nach oben gegangen: Österreichweit gebe es mittlerweile 31 Forschungs-Spinoffs, 2024 waren es noch 25.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Ist es mehr als ein PR-Gag, wenn Unternehmen in Bitcoin investieren, Herr Hahn?

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ist es mehr als ein PR-Gag, wenn Unternehmen in Bitcoin investieren, Herr Hahn?

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ist es mehr als ein PR-Gag, wenn Unternehmen in Bitcoin investieren, Herr Hahn?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ist es mehr als ein PR-Gag, wenn Unternehmen in Bitcoin investieren, Herr Hahn?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ist es mehr als ein PR-Gag, wenn Unternehmen in Bitcoin investieren, Herr Hahn?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ist es mehr als ein PR-Gag, wenn Unternehmen in Bitcoin investieren, Herr Hahn?

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ist es mehr als ein PR-Gag, wenn Unternehmen in Bitcoin investieren, Herr Hahn?

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ist es mehr als ein PR-Gag, wenn Unternehmen in Bitcoin investieren, Herr Hahn?

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ist es mehr als ein PR-Gag, wenn Unternehmen in Bitcoin investieren, Herr Hahn?