27.10.2023

Krypto-Forscher über DeFi: „Würde von De-facto-Centralized-Finance sprechen“

Bernhard Haslhofer forscht am Complexity Science Hub Vienna zum Thema Decentralized Finance (DeFi) und ist einer der Cofounder des Wiener Blockchain-Datenanalyseunternehmens Iknaio. Im brutkasten-Interview spricht er über eine neue Studie zum Thema Krypto-Kriminalität, über die Frage, wie dezentral DeFi wirklich ist und wie sich Iknaio von Konkurrenten abhebt.
/artikel/bernhard-haslhofer-defi-zentralisierung
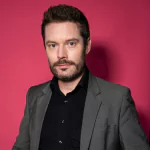
DeFi-Forscher Bernhard Haslhofer
Bernhard Haslhofer | Foto: Anja Böck/Complexity Science Hub

Ein dezentrales Finanzsystem ohne Mittelsmänner aufzubauen – das ist die Idee hinter Decentralized Finance (DeFi). Und dabei gab es durchaus Achtungserfolge: Protokolle wie die dezentrale Börse Uniswap oder die auf den Verleih von Kryptowährungen spezialiserte Anwendung Aave konnten sich in den vergangenen Jahren am Markt etablieren. In den beiden genannten Protokollen sind aktuell etwa Krypto-Assets im Gegenwert von mehreren Milliarden US-Dollar hinterlegt.

Gleichzeitig kam es im DeFi-Bereich aber auch immer wieder zu Hacks, Diebstählen und Betrügereien. Für großes Aufsehen in der Szene sorgte zuletzt etwa im August ein Hack des Protkolls Curve (brutkasten berichtete). Es war aber bei weitem nicht der erste. Ein kürzlich auf der Plattform ArXiv veröffentlichter Preprint einer Studie des Complexity Science Hub Vienna und der Universität Montreal liefert nun konkrete Zahlen zu Kriminalität im Krypto-Bereich.

Studie sieht 30 Mrd. Dollar Schaden durch Krypto-Kriminalfälle

Die Ergebnisse: 2017 und 2022 kam es mindestens zu 1.155 Straftaten im Kryptobereich. Durch diese entstand kombiniert ein Schaden von mindestens 30 Mrd. US-Dollar. Die Studie nennt durchwegs nur Mindestwerte – weil sie sich ausschließlich auf nachweisbare Zahlen stützt. Das bedeutet aber auch: Der tatsächliche Schaden liegt sicher noch höher.

Bei der Hälfte der Taten kam es zu einem Schaden von über 356.000 US-Dollar. Den größten verursachte ein Fall rund um die Plattform Africrypt, bei dem 3,6 Mrd. US-Dollar verschwanden. Africrypt wurde in der Studie in den Bereich Centralized Finance (CeFi) eingeordnet. Dabei handelt sich um Krypto-Plattformen, die über ein zentralisiertes Verwaltungssystem verfügen.

Zwei Drittel der Fälle im CeFi-Bereich, ein Drittel bei DeFi

Bei der Hälfe der Angriffe betrug der Schaden mehr als 356.000 Dollar, wobei sich der kleinste „Hack“ auf nur 158 US-Dollar belief, während beim größten 3,6 Milliarden US-Dollar verschwanden. Dieser enorme Verlust stand im Zusammenhang mit Africrypt, einer zentralisierten Finanzplattform (CeFi) aus Südafrika. 20 Mrd. der gesamten Schadenssumme von 30 Mrd. Dollar, also zwei Drittel, entfallen auf CeFi-Plattformen und Anwendugen. Den Rest machen DeFi-Anwendungen aus.

Einer der Autoren der Studie ist Bernhard Haslhofer. Er leitet die Forschungsgruppe Cryptofinance am Complexity Science Hub und das kürzlich gestartete Forschungsprojekt „DeFi Trace“. Außerdem ist er Cofounder des Wiener Blockchain-Analyseunternehmens Iknaio. Haslhofer erläutert im brutkasten-Interview die Hintergründe zur Studie, spricht über die Frage, wie dezentral DeFi tatsächlich ist und erläutert, wie sich Inkaio von Konkurrenten differenziert.


brutkasten: Welchen Anspruch habt ihr mit der neuen Studie verfolgt?

Das Allerwichtigste ist, dass wir jetzt ein empirisch fundiertes Zahlenwerk zum Schadensvolumen haben. Bis dato schwirren vor allem Zahlen herum, die von Security-Firmen publiziert wurden. Da weiß man aber nie genau, welche Daten verwendet wurden und nach welcher Methode die Zahlen berechnet wurden.

Der Anspruch unserer Studie war, dass wir uns empirisch fundiert mit dem Thema DeFi und Kriminalität auseinandersetzen und analysieren, in welchen Zusammenhängen DeFi für illegale Zwecke verwendet wird.

Die von euch genannten Schadensvolumen sind immer Mindestwerte. Kann man abschätzen, wie hoch die Dunkelziffer ist – also um wie viel höher der tatsächliche Schaden liegt?

Ich habe schon an mehreren Studien zu diesem Themenbereich gearbeitet – etwa zu Ransomware oder Sextortion. Wir berichten immer nur über messbare Beobachtungen, also Mindestwerte. Schätzungen zu nicht beobachteten Ereignissen wären aus wissenschaftlicher Sicht wenig seriös.

Wie habt ihr die Vorfälle gesammelt, die in die Studie eingeflossen sind?

Es gibt Datenbanken, in denen globale Communities Vorfälle im Zusammenhang mit Krypto systematisch erfassen. Unsere Studie stützt sich auf drei solche Datenbanken, aus denen wir über Schnittstellen sogenannte Crime Events heruntergeladen haben. Gemeinsam mit der Economic Crime Group der University of Montreal sind wir 1.155 solcher Ereignisse manuell durchgegangen. Die Kolleginnen in Montreal sind auf Wirtschaftskriminalität spezialisiert.

Wir haben die Vorfälle kategorisiert: Stehen sie in einem Zusammenhang mit Centralized Finance (CeFi) – wurde zum Beispiel eine Exchange gehackt? Oder war es ein Rugpull mit einem Token? Das war manuelle Knochenarbeit. Dafür ist die Datenbasis aus unserer Sicht relativ solide. Nachdem es aber durchaus noch Vorfälle geben kann, die nicht in diesen Datenbanken erfasst wurden, handelt es sich bei den Zahlen in unserer Studie, wie erwähnt, immer nur um Mindestwerte.

In der Studie unterscheidet ihr zwischen CeFi und DeFi. Wie definiert ihr CeFi und wie grenzt es sich von DeFi ab?

Unter Centralized Finance versteht man Services, die  einen zentralisierten Aspekt haben – beispielsweise Kryptowährungsbörsen. Da kann es durchaus vorkommen, dass diese gehackt werden, oder dass Gelder verschwinden, manchmal auch die CEOs gleich dazu.

Von den 30 Mrd. Dollar, die wir in unserer Studie nennen, entfallen 10 Mrd. auf DeFi und 20 auf CeFi. Und von diesen 20 macht der bekannte AfriCrypt-Vorfall alleine 3,6 Mrd. aus. Da sind die beiden CEOs, die damals noch Teenager waren, abgetaucht – und das Geld ist verschwunden. Das ist ein Beispiel für CeFi.

Dagegen sind Uniswap oder Sushiswap genauso wie Compound oder Aave klassische DeFi-Protokolle. Da stehen keine klassischen Organisationen, wie zum Beispiel Firmen dahinter, die diese Services betreiben – zumindest nicht explizit. 

Allerdings wird in der Kryptoszene auch bei DeFi-Protokollen immer wieder kontrovers diskutiert, wie dezentral unterschiedliche Anwendungen wirklich sind. Wie blickst du auf diese Diskussion?

Dazu muss ich etwas ausholen. Ich bin seit zehn Jahren in dem Bereich wissenschaftlich unterwegs und wenn ich die wichtigsten Erkenntnisse aus dieser Zeit zusammenfassen müsste, würde ich drei Punkte nennen – ausgehend von der ursprünglichen Idee von Krypto-Assets bis hin zur heutigen Realität.

Der erste Punkt ist, dass es die ursprüngliche Idee von Crypto Assets war, weitestgehend anonyme Zahlungen zu ermöglichen. Das ist heute definitiv nicht der Fall. Vielmehr haben wir eines der transparentesten Finanzsysteme, das jemals geschaffen wurde. Aus Privacy-Sicht ist es eine Dystopie. Würde  man Blockchain-Daten und Exchange-Daten zusammenführen, wäre ein großer Teil der Transaktionsdaten komplett offen und transparent.

Eine zweite ursprüngliche Idee war es, globale Zahlungen zu ermöglichen. Da sehen wir, dass Blockchain Technologie per se nicht ausreichend skaliert.

Der dritte Punkt ist dann die Idee der Dezentralisierung. In der Forschung sprechen wir eigentlich heutzutage von einer De-facto-Zentralisierung – auf allen technischen Ebenen. Das betrifft die Peer-to-Peer-Ebene, das betrifft das Mining und auch die Governance-Strukturen von dezentralen Protokollen.

Alleine die Diskussion, was wirklich DeFi ist, in einem System, das eigentlich dezentral sein sollte, zeigte schon, dass die Grundidee in ihrer ursprünglichen Form nicht realisiert wurde. Es gibt ja mittlerweile auch im Krypto-Bereich zentralisierte Institutionen, die Funktionen übernommen haben, die klassischen Finanzdienstleistern sehr ähnlich sind. Das beste Beispiel sind zentrale Krypto-Exchanges.

Ist der Begriff Decentralized Finance in diesem Sinn Etikettenschwindel?

Ich würde von De-facto-Centralized-Finance sprechen. Man sieht das beispielsweise auf der Ebene der Governance-Token. Es gibt wissenschaftliche Studien, die zeigen, dass die Governance-Strukturen vieler DeFi-Protokolle oft sehr zentralisiert sind.

Das heißt nicht unbedingt, dass sie in der Hand einer einzigen Person sind. Aber häufig ist es eine relativ kleine Gruppe von Governance-Token Besitzern, deren Identität man in der Regel nicht kennt. Daher würde ich nicht von einer tatsächlichen Dezentralisierung sprechen.

Hat DeFi dann überhaupt eine Berechtigung?

Ich sehe das mit der Innovationsbrille – und die technische Innovation, die im Kontext von DeFi stattfindet, ist unheimlich spannend, etwa das System von Automated Market Makers. Es ist häufig so, dass bestimmte Innovationen dezentral beginnen und es später zu starken Zentralisierungstendenzen kommt. Am Ende des Tages werden dann ähnliche Services doch auch wieder von Institutionen betrieben.

Auch im Bereich der Krypto-Assets gibt es mittlerweile Unternehmen, die zentrale Rollen im Ökosystem einnehmen. Wenn ein durchschnittlicher Benutzer Bitcoin über eine Börse kauft und dort in einer Custodial Wallet hält, interagiert er ja nicht mehr mit der Blockchain selbst, sondern mit einem Service, das von Unternehmen zur Verfügung gestellt wird.

Du hast auch bereits die Transparenz von blockchain-basierten Systemen angesprochen. Bei diesem Punkt setzt dann ja auch das von mitgegründete Unternehmen Iknaio an. Welchen Anspruch verfolgt ihr hier genau?

Wir bauen maßgeschneiderte Analysemethoden für Forensik im Bereich Krypto-Assets und andere Fragestellungen im Zusammenhang mit Krypto-Assets. Im DeFi-Bereich stehen aktuell alle vor der Herausforderung, dass die Geldflüsse nicht mehr ganz so einfach und ganz so straightforward analysierbar sind.

Bei Bitcoin konnte man einen Geldfluss noch schön über ein User-Interface nachvollziehen. Aber im DeFi-Bereich nimmt die Komplexität und das Datenvolumen enorm zu. Da braucht es komplett neue Zugänge.

Wie differenziert ihr euch mit Iknaio von den führenden Marktakteuren im Bereich Blockchain-Datenanalyse – etwa Chainalysis?

Wir stürzen uns auf die Nischen. Wir haben mittlerweile sehr interessante große Kunden, für die wir Probleme lösen. Das ist aus unserer Sicht die einzige Chance, die man als europäischer Player in dem Feld hat, weil es am Ende des Tages eine Kapitalfrage ist und es auf der anderen Seite des Ozeans Player gibt, die hier weit besser ausgestattet sind. Wir haben jedoch schon einige Nischen gefunden und das funktioniert bis jetzt ganz gut.

Mit Iknaio betreiben jetzt seit zweieinhalb Jahren Bootstrapping. Wir sind weiterhin ein kleines Unternehmen, aber wir stellen Leute ein, während alle anderen Jobs abbauen. Obwohl wir auch eine aws-Förderung bekommen haben (brutkasten berichtete), sind wir trotzdem ganz weit weg vom Kapitalpolster der US-Anbieter. Es macht keinen Sinn, dem direkt nachzulaufen. Stattdessen stürzen wir uns auf Nischen und bauen dort Expertise auf.

Ihr arbeitet unter anderem mit dem Finanzministerium, dem Justizministerium, dem Innenministerium, der Finanzmarktaufsicht (FMA) und in Deutschland der Zentralstelle Cybercrime Bayern (ZCB) zusammen. Wie muss man sich die Zusammenarbeit mit den Behörden vorstellen?

In jedem Ministerium und auch bei der Staatsanwaltschaft gibt es Expertinnen und Experten, die an dem Thema arbeiten. Diese stoßen dann in ihrem täglichen Tätigkeitsgebiet auf Probleme, verstehen diese im Lauf der Zeit sehr gut und sprechen mit uns Forscher:innen über Lösungsmöglichkeiten.

Das beste Beispiel ist die Zentralstelle Cybercrime Bayern – die dortigen Staatsanwälte und Staatsanwältinnen sind  seit Jahren unsere engsten Kooperationspartner. Die Betrugsfälle im Zusammenhang mit Krypto Assets häufen sich massiv und stellen die Staatsanwaltschaft vor eine Ressourcen-technische Herausforderung. Wir reden hier von tausenden Fällen, die alleine in Bayern aufschlagen. Deutschlandweit entsteht durch solche Fälle ein Milliardenschaden.

Wir haben uns dann gemeinsam mit der Staatsanwaltschaft die Daten angesehen und festgestellt, dass viele Fälle eigentlich zusammenhängen: das liegt daran, dass Cybercrime als globales Phänomen keine Grenzen kennt, die Opfer aber in der Regel zur lokalen Polizei gehen, um dort eine Anzeige zu machen. Dadurch entstehen dann viele Fallakten, die aber eigentlich im Zusammenhang mit demselben Cybercrime-Delikt, sei es Betrug oder Erpressung, stehen. In der Praxis führt das dann dazu, dass viele Ermittler am selben Problem arbeiten, ohne voneinander zu wissen. Gemeinsam mit der ZCB versuchen wir gerade, diese Fälle zusammenzuführen.

Das ist so ein klassisches Beispiel. Die Vermutung, dass es Fall-Zusammenhänge gibt, kam von der Behörde. Dann kommen wir dazu und sehen uns die konkreten Daten an und prüfen das. Gemeinsam überlegen wir uns dann eine Lösung und setzen diese auch um.

Deine ungelesenen Artikel:
vor 23 Stunden

Dachfonds-Chefin Rozalia Urbanek: „Unsere oberste Priorität ist die Rendite“

Bei der invest.austria conference 2026 in Wien sprach brutkasten mit Rozalia Urbanek, CEO von PFR Ventures, über den von ihr verantworteten polnischen Dachfonds „Innovate Poland“, den Einstieg der Erste Group und warum eine marktorientierte Rendite der Schlüssel für privates Kapital ist.
/artikel/dachfonds-chefin-rozalia-urbanek-unsere-oberste-prioritaet-ist-die-rendite
vor 23 Stunden

Dachfonds-Chefin Rozalia Urbanek: „Unsere oberste Priorität ist die Rendite“

Bei der invest.austria conference 2026 in Wien sprach brutkasten mit Rozalia Urbanek, CEO von PFR Ventures, über den von ihr verantworteten polnischen Dachfonds „Innovate Poland“, den Einstieg der Erste Group und warum eine marktorientierte Rendite der Schlüssel für privates Kapital ist.
/artikel/dachfonds-chefin-rozalia-urbanek-unsere-oberste-prioritaet-ist-die-rendite
Rozalia Urbanek, CEO PFR Ventures | (c) Dominik Perlaki / brutkasten

Auf der diesjährigen invest.austria conference im Apothekertrakt im Wiener Schloss Schönbrunn (brutkasten berichtete) diskutierte Rozalia Urbanek, CEO von PFR Ventures (Tochter des staatlichen Polnischen Entwicklungsfonds), auf dem Panel über die strategische Aufsetzung von Dachfonds und stellte dort das polnische Modell „Innovate Poland“ vor. Während in Österreich der staatlich initiierte Dachfonds noch in Arbeit ist, ist sein polnisches Pendant, das die französische Tibi Initiative zum Vorbild hat, bereits aktiv.

Kürzlich erfolgte das zweite Closing: Ein Bankenkonsortium aus Erste Group, Bank Pekao und PKO Bank Polski beteiligt sich mit insgesamt 116 Millionen Euro (500 Millionen PLN). Damit fließt erstmals auch ausländisches Kapital in das Programm, dessen Gesamtvolumen letztlich im Milliarden-Euro-Bereich liegen soll. Im brutkasten-Interview erklärt Urbanek, wie der Fund of Funds strukturiert ist, weshalb man auf Luxemburg als Fonds-Standort setzt und warum Banken als Limited Partners (LPs) eine Schlüsselrolle spielen.


brutkasten: Was war die ursprüngliche Intention hinter Innovate Poland? Warum wurde der Dachfonds ins Leben gerufen?

Rozalia Urbanek: Lange Zeit waren wir als PFR Ventures der einzige Limited Partner (LP) in Polen und der gesamten CEE-Region. Es fehlte schlicht an privaten institutionellen Investoren, die alternative Anlageklassen in ihre Anlagestrategie integrieren. Gleichzeitig entwickeln sich polnische und regionale Fonds im Benchmark-Vergleich hervorragend – sie schlagen den europäischen Durchschnitt oder liegen gleichauf. Dennoch konnten sie nicht ausreichend internationales Kapital anziehen, weil sie in puncto Fondsgröße oft zu klein sind.

Um beide Herausforderungen zu lösen – also einerseits internationale institutionelle Investoren in die Region zu holen und andererseits den Mangel an heimischen institutionellen Geldgebern zu überwinden –, haben wir die Dachfonds-Initiative gestartet. Sie ist groß genug, um die Mindestticketgrößen internationaler LPs zu erfüllen, die in CEE investieren wollen, dafür aber keine eigenen Ressourcen für das Screening des Marktes und der besten Fonds aufwenden möchten.

Gleichzeitig eröffnet das Modell regionalen privaten Investoren einen einfachen, diversifizierten Einstieg. Sie müssen nicht vom ersten Tag an sehr große Summen bereitstellen, wie es für ein eigenständig diversifiziertes Portfolio nötig wäre. Stattdessen können sie mit kleineren Tickets starten, um die Anlageklasse kennenzulernen, Erfahrungen zu sammeln und das Risiko dabei so gering wie möglich zu halten. Der Dachfonds ist genau die Antwort auf diese beiden Herausforderungen.

Der Name „Innovate Poland“ legt nahe, dass ausschließlich in polnische Fonds investiert wird. In Österreich gibt es die Diskussion, dass ein Dachfonds nicht rein national anlegen kann, weil es an investierbaren Fonds fehlt. Gilt das auch für Polen?

Die Strategie von Innovate Poland besteht darin, erfolgreiche Unternehmen von der Startup-Phase über Growth und Expansion bis hin zum Börsengang zu finanzieren. Auch wenn der Name vermuten lässt, dass wir strikt auf Polen begrenzt sind, ist das keineswegs der Fall.

Wir fokussieren uns auf Fonds, die entweder regional aktiv sind und von polnischen Managern geführt werden, oder auf internationale Fonds, die bereits im Ökosystem verankert sind und Polen in ihre Anlagestrategie einbinden. Das schließt auch internationale Fonds mit ein, die teils von polnischen Managern geleitet werden und in denen Polen zu einem Schwerpunktmarkt werden soll.

Unsere Strategie ist also bewusst diversifiziert. Der strategische Hebel liegt darin, Fonds auszuwählen, deren Ausrichtung mit Polen übereinstimmt. Unsere Erwartung ist, dass der Betrag unseres Commitments letztlich in polnische Unternehmen investiert wird. Dennoch lassen wir den Zielfonds Flexibilität bei ihrer Anlagestrategie. Denn je breiter die Strategie auch geografisch diversifiziert ist, desto höher sind die Chancen auf attraktive Renditen für die LPs. Wir agieren sehr selektiv, denn unsere oberste Priorität ist die Rendite.

Dass wir auf Polen setzen, hängt auch damit zusammen, dass Polen seit 30 Jahren zu den am schnellsten wachsenden Volkswirtschaften Europas zählt. Dieses Wachstum speist sich aus dem Mittelstand, aus Innovationen und aus der Expansion reiferer Unternehmen im privaten Markt. Es ist für uns eine strategische Renditeentscheidung, weil wir überzeugt sind, dass sich dieses Wachstum fortsetzt.

Innovate Poland wurde in Luxemburg aufgesetzt und nicht in Polen. Warum fiel diese Entscheidung?

Wir haben uns für den Marktstandard entschieden. Luxemburg ist in Europa die etablierteste und populärste Struktur für das Aufsetzen von Fonds. Da es unsere Priorität war, einen marktorientierten und rein kommerziell getriebenen Dachfonds zu schaffen, war Luxemburg die logische Wahl.

Zudem zielt der Fund of Funds auf internationales Kapital ab. Für internationale Investoren ist die Luxemburger Struktur vertraut. Es entsteht kein Risiko durch ein unbekanntes rechtliches oder regulatorisches Setup, an das sie nicht gewöhnt sind.

Ein bisschen so wie „Delaware Inc.“ in den USA, die als Vorbild zur geplanten EU Inc. genannt wird?

Ja, genau. Da wir auch Investoren ansprechen wollen, die Polen bislang noch nicht in ihrer Anlagestrategie berücksichtigt haben, wollten wir jedes Zögern und alle Risiken vermeiden, die nichts mit der eigentlichen Anlagestrategie zu tun haben. Eine für Investoren völlig neue oder ungewohnte Struktur hätte eine unnötige Hürde für eine Beteiligung dargestellt.

Ein entscheidender Faktor bei einem Dachfonds ist das Volumen, um eine breite Diversifikation abzubilden. Wie sieht das bei Innovate Poland aus?

Ein Fund of Funds braucht eine angemessene Größe, um sein Portfolio wirksam zu streuen. Wir haben daher großen Wert darauf gelegt, bereits für das First Closing ausreichend Kapital von Ankerinvestoren zu sichern.

Unsere Diversifikationsstrategie sieht vor, über Private Equity, Venture Capital und Private Debt hinweg in mindestens 20 Zielfonds zu investieren. Daraus soll ein Portfolio von über 200 Unternehmen entstehen. Hinzu kommt eine Streuung über verschiedene Vintages: Wir haben eine vierjährige Investitionsperiode auf Dachfondsebene, plus die Investitionsperioden der zugrundeliegenden Fonds. Auf Ebene der Portfoliounternehmen ergibt sich daraus ein Anlagehorizont von bis zu neun Jahren, was unterschiedliche Konjunkturzyklen glättet.

Das für das erste Closing gesicherte Kapital betrug 400 Millionen Euro direkt auf Ebene des Dachfonds. Das erlaubt uns, diese Strategie konsequent umzusetzen. Privates Kapital, das neu hinzustößt, kann sich darauf verlassen, Teil einer voll diversifizierten Strategie mit ausreichender Substanz zu sein.

Wie hoch ist das Gesamtziel, und wer waren die Ankerinvestoren beim ersten Closing?

Beim ersten Closing lagen wir bei 400 Millionen Euro plus 200 Millionen Euro an Co-Investments, also in Summe bei 600 Millionen Euro. Unser Gesamtziel liegt bei über einer Milliarde Euro.

Die 600 Millionen Euro stammen von drei Ankerinvestoren: dem Polnischen Entwicklungsfonds (PFR), der staatlichen Entwicklungsbank BGK und der PZU, Polens größter Versicherungsgruppe. Darauf aufbauend folgte nun das zweite Closing, bei dem der Bankensektor an Bord kam.

Dabei stieg unter anderem die Erste Group als LP bei Innovate Poland ein. Wie verlaufen die Verhandlungen mit Banken als Limited Partnern?

Von Beginn an war es unsere Ambition, Banken als LPs zu gewinnen. In unserem System liegen die Ersparnisse der Menschen primär im Bankensektor und nicht in Anlage- oder Versicherungsprodukten. Banken waren für die Konzeption des Innovate Poland Fund of Funds daher eine zentrale Partei.

Wir haben das Programm von Grund auf so strukturiert, dass es für Banken investierbar ist. Dazu haben wir die geplante Struktur vorab mit der polnischen Finanzaufsicht KNF abgestimmt, um sicherzustellen, dass Banken einen Ansatz mit vorteilhaften Risikogewichtungen anwenden können.

Vor diesem Hintergrund laden wir jede Bank zur Beteiligung ein. Die Erste Bank ist in Zentraleuropa ein Ausnahmefall, da sie bereits über Erfahrung mit Investitionen in Private Equity und Venture Capital verfügt und die Marktstandards kennt. Dementsprechend fanden diese Gespräche auf höchstem professionellem Niveau statt.

Zum Abschluss: Was ist das wichtigste Learning aus dem Aufbau dieses Dachfonds?

Man muss die Anforderungen aller beteiligten Parteien des Programms sehr präzise adressieren. Wenn ein Dachfonds privates Kapital anziehen soll, muss er markt- und renditeorientiert sein. Aus diesem Grund hat die Rendite bei uns absolute Priorität.

Das ist das wichtigste Ziel: Wenn wir Institutionen gewinnen wollen, die zum ersten Mal in dieser Assetklasse anlegen, müssen wir sicherstellen, dass die Anlagestrategie diese Rendite auch erwirtschaftet. Das Schlimmste wäre, Investoren an Bord zu holen und das Vehikel so aufzusetzen, dass sie am Ende mit dem Ergebnis unzufrieden sind. Daher lag unser Fokus darauf, den Fonds von Grund auf konsequent kommerziell auszurichten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Krypto-Forscher über DeFi: „Würde von De-facto-Centralized-Finance sprechen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Forscher über DeFi: „Würde von De-facto-Centralized-Finance sprechen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Forscher über DeFi: „Würde von De-facto-Centralized-Finance sprechen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Forscher über DeFi: „Würde von De-facto-Centralized-Finance sprechen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Forscher über DeFi: „Würde von De-facto-Centralized-Finance sprechen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Forscher über DeFi: „Würde von De-facto-Centralized-Finance sprechen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Forscher über DeFi: „Würde von De-facto-Centralized-Finance sprechen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Forscher über DeFi: „Würde von De-facto-Centralized-Finance sprechen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Forscher über DeFi: „Würde von De-facto-Centralized-Finance sprechen“