FinTechs sind heutzutage in aller Munde. Herkömmliche Banken müssen sich neu orientieren: Ihre Kunden verlangen nach Online-Services. Das große Problem der Banken sind aber starre Strukturen innerhalb des Betriebs, unflexible Entscheidungen und ein knarrender Innovationsmotor. Dabei wäre gerade jetzt die richtige Zeit, neue Konzepte zuzulassen.
Wie schwer es ist, bei etablierten Geldhäusern etwas zu verändern, weiß Birgit Storz. In mehreren Großbanken hat die 39-Jährige versucht, Innovationen voranzutreiben – und war dabei häufig der Verzweiflung nahe. „Wenn Sie eine neue Idee haben, die Teile eines bestehenden Geschäftsmodells kannibalisiert, ist deren Realisierung häufig komplex“, sagt die Commerzbank-Managerin. Zudem sei es bei großen Finanzinstituten grundsätzlich schwierig, schnell Ressourcen und Geld für neue Themen freizuschaufeln.
Storz sucht deshalb zusammen mit ihrem Kollegen Christian Hoppe das Gespräch mit dem Commerzbank-Vorstand. 2013 überzeugen sie ihn, den Main Incubator ins Leben zu rufen – eine autarke Einheit, die mit Finanz-Startups aus der Internet- und IT-Welt (FinTechs) zusammenarbeitet und dabei neue Ideen aufschnappen soll. Eingerichtet wird der Inkubator in einem Backsteinbau im Westen Frankfurts, der „Sicherheitsabstand“ zur Commerzbank-Zentrale im Stadtzentrum beträgt rund drei Kilometer. Die Atmosphäre beim Main Incubator ist locker: Auf dem Gang steht ein roter Billard-Tisch, im Kühlschrank liegen Bier und Red Bull. Anzugträger sucht man vergebens.
Viele namhafte Finanzinstitute versuchen so oder ähnlich, mit Startups in Kontakt zu kommen. Die Geldhäuser müssen darauf reagieren, dass ihre Kunden immer mehr Geschäfte im Internet erledigen. Da ihre eigenen IT-Abteilungen im World Wide Web in den vergangenen Jahren keine großen Neuheiten entwickelt haben, hoffen sie nun auf Impulse von außen. Banken-Kritiker sind der Ansicht, dass manche Institute FinTechs auch deshalb unter ihre Fittiche nehmen, um sie besser kontrollieren zu können und ihre eigene Existenz abzusichern. Die Investitionen in FinTechs liegen meist im niedrigen Millionen-Bereich oder darunter – und fallen bei Großbanken somit kaum ins Gewicht.
Der Run auf die FinTechs ist ein grenzüberschreitendes Phänomen: Die britische Großbank Barclays setzt auf einen „Accelerator“, die Schweizer UBS auf die Startup-Schmiede „Level 39“ und der Züricher Börsenbetreiber SIX auf den Incubator „F10“. Ende 2015 wird auch die Deutsche Bank auf den Trend aufspringen und Versuchslabore in Berlin, London und im Silicon Valley eröffnen. Diese sollen „eine Brücke zwischen Startups und den verschiedenen Geschäftsbereichen der Bank“ bilden, erklärt Vorstand Henry Ritchotte.
Dass ein Großteil der FinTechs, die in Incubatoren gepäppelt werden, am Ende scheitern, ist allen Beteiligten bewusst. UBS-Verwaltungsratspräsident spricht sogar von 80 Prozent.
„80 Prozent der Entwicklungen, die wir dort mit Startups zusammen betreiben, werden nicht funktionieren“, sagt UBS-Verwaltungsratspräsident Axel Weber.
Aber wenn nur ein kleiner Teil erfolgreich sei, könne das der UBS enorm weiterhelfen. „Wir sind in einem Experimentier-Modus“, betont SIX-Manager Andreas Iten. Oft sei nicht klar, wo man am Ende lande. Aber angesichts der Umwälzungen in der Finanzbranche kann es sich niemand leisten, nichts zu tun. Neue Wettbewerber könnten den Platzhirschen in den kommenden Jahren Erträge von 4,7 Billionen Dollar und Gewinne von 470 Milliarden Dollar streitig machen, prognostizieren die Analysten von Goldman Sachs.
Kein Wunder, dass bei den Angreifern Goldgräberstimmung herrscht. Laut Accenture haben sich die weltwfeiten Investitionen in FinTechs im vergangenen Jahr mehr als verdreifacht auf 12,2 Milliarden Dollar. Der Großteil des Geldes fließt in die USA, Deutschland ist mit 82 Millionen Dollar ein FinTech-Entwicklungsland. Nach Einschätzung von Experten hinkt die einheimische FinTech-Szene den angelsächsischen Ländern, wo Geldgeber schneller Millionen für riskante Investments lockermachen, etwa zwei Jahre hinterher.
Allerdings mehren sich die Zeichen, dass die Bundesrepublik aufholt. In Berlin und anderen Städten schießen Startups derzeit wie Pilze aus dem Boden. Laut der Unternehmensberatung LSP Digital gibt es inzwischen rund 140 FinTechs mit Hauptsitz in Deutschland. Zu den bekanntesten zählen Kreditech, Number26, Vaamo, Zencap, Auxmoney, Weltsparen, TransferWise und Lendstar. „Es ist eine Branche, die sich revolutioniert, was viele Chancen birgt, ähnlich wie in der Medienbranche vor 10 bis 15 Jahren“, glaubt Fabian von Trotha, Geschäftsführer des Investors Dieter-von-Holtzbrinck Ventures.
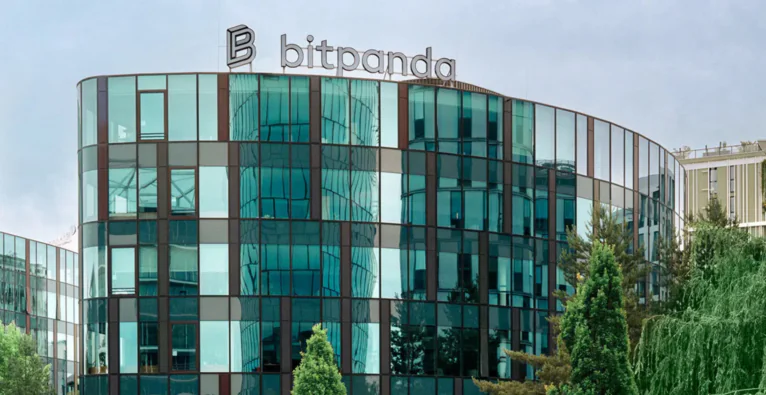
Bitpanda-GmbH-Jahresabschluss 2025: Von 62 Mio. Euro Gewinn auf 14 Mio. Euro Verlust
Trotz deutlich gestiegener Umsätze rutschte die Bitpanda GmbH 2025 in die Verlustzone: Nach fast 62 Millionen Euro Gewinn im Jahr 2024 weist der nun veröffentlichte Jahresabschluss ein Minus von rund 14 Millionen Euro aus. Das Wiener Unicorn begründet das gegenüber brutkasten mit hohen Investitionen.
Einen Vorgeschmack auf den nun veröffentlichten Jahresabschluss 2025 gab Bitpanda gleichsam vorauseilend bereits im März dieses Jahres – brutkasten berichtete. In den damals präsentierten Zahlen war nicht nur von einer Umsatzsteigerung die Rede, sondern auch von einem Sinken des „bereinigten EBITDA“ um 75 Prozent. Dieses sei von 52 Millionen Euro auf 13 Millionen Euro gefallen, hieß es vom Wiener Unicorn. Begründet wurde das mit „gezielten Investitionen“. Das Ergebnis unterm Strich ließ man im März aber aus.
Der nun vorliegende Jahresabschluss – wohlgemerkt jener der operativen Bitpanda GmbH mit Sitz in Wien und nicht der übergeordneten AG mit Sitz in der Schweiz – bringt nun Licht ins Dunkel. Und die damit veröffentlichte Gewinn- und Verlustrechnung zeichnet ein noch deutlich drastischeres Bild als die im März kommunizierten „bereinigten“ Zahlen. Nach fast 62 Millionen Euro Nettogewinn im Jahr 2024 standen demnach vergangenes Jahr rund 14 Millionen Euro Verlust zu Buche.
„Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert“
Auf brutkasten-Anfrage kommentiert Bitpanda kurz und knapp mit der aus dem Frühjahr bekannten Argumentation:
Das Jahr 2025 war für die Bitpanda GmbH ein Jahr strategischer Wachstumsinvestitionen. Gleichzeitig hat sich unser Kerngeschäft stark entwickelt, was sich in einer deutlichen Steigerung unserer Umsatzerlöse zeigt.
Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert. Diese Investitionen waren Teil unserer langfristigen Wachstumsstrategie und spiegeln sich erwartungsgemäß im Jahresergebnis wider.
Die Aussagen zum Umsatz lassen sich dabei so auch im nun vorgelegten Bericht ablesen: Tatsächlich stieg der ausgewiesene Umsatz von 2024 auf 2025 von 7,19 Milliarden Euro auf 7,72 Milliarden Euro. Der Anstieg fällt bereinigt sogar noch größer aus: 2024 waren noch rund 613 Millionen Euro aus Krypto-Verkäufen auf externen Börsen in den Umsatzerlösen enthalten, die seit 2025 saldiert im Materialaufwand ausgewiesen werden. Bei diesen Umsatzzahlen handelt es sich wohlgemerkt um den gesamten Verkaufserlös über die Plattform. Bitpanda gab bereits im März den auf Basis der Margen berechneten, deutlich kleineren „bereinigten Umsatz“ aus: Dieser stieg von 321 auf 371 Millionen Euro. Mit Abstand größter Umsatztreiber war laut Jahresabschluss das Kerngeschäft als Broker.
Deutlich höhere Marketingausgaben, Personalkosten sinken trotz Aufstockung
Auch die Aussage, die sich auf den Nettoverlust von immerhin rund 14 Millionen Euro bezieht, deckt sich prinzipiell mit den Zahlen im Jahresabschluss. Tatsächlich stieg der Marketingaufwand um rund 56 Prozent auf fast 107 Millionen Euro. Auch die Beratungskosten legten von knapp 14 Millionen auf rund 22 Millionen Euro zu. Die durchschnittliche Mitarbeiterzahl (FTE) wuchs zwar von 486 auf 555. Jedoch interessant dabei: Der Personalaufwand ging trotz der Aufstockung leicht zurück, von 78,6 auf 75,1 Millionen Euro. Gestiegen ist hingegen der Aufwand für Mitarbeiterüberlassung, von 5,4 auf 8,1 Millionen Euro.
Dass man (wohl dennoch nicht ganz beabsichtigt) recht deutlich in die roten Zahlen rutschte, hängt aber auch mit Faktoren zusammen, die im offiziellen Bitpanda-Statement unerwähnt bleiben. Operativ blieb Bitpanda 2025 noch knapp im Plus: Der Betriebserfolg lag bei 4,1 Millionen Euro, nach 80 Millionen Euro im Vorjahr. Ins Minus drehte das Ergebnis erst durch das Finanzergebnis von minus 18,3 Millionen Euro. Dahinter stehen Abschreibungen auf Anteile an verbundenen Unternehmen in Höhe von 14,4 Millionen Euro sowie ein Zinsaufwand von 4,9 Millionen Euro, nach nur 0,2 Millionen Euro im Jahr 2024. Zu Buche stehen außerdem teilweise gestiegene Handelsverluste und ein deutlich höheres Minus in der Intercompany-Verrechnung, das von 13 auf knapp 36 Millionen Euro anwuchs.
Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.