21.11.2019

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Robert Zadrazil, Vorstandsvorsitzender und CEO der UniCredit Bank Austria, spricht im Interview über aktuelle Payment-Trends, Kooperationen mit FinTech-Startups, sowie die Visionen der Bank zu Apple Pay und Google Pay.
/artikel/bank-austria-apple-pay
Robert Zadrazil über Apple Pay bei Bank Austria
(c) UniCredit Bank Austria

Sie haben im Rahmen der FinTechWeek Vienna einen Vortrag zum Thema „Future of Payments“ gehalten. Was muss eine Payment-Methode heute bieten, um vom Kunden angenommen zu werden?

Robert Zadrazil:  Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Aufgrund der neuen technischen Möglichkeiten sind aber auch Faktoren wie Tempo und Internationalität hinzugekommen. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr.

+++FinTechWeek Vienna: Das sind die Trends im Payment-Sektor+++

 Welche neuen Payment-Methoden kann man künftig bei der Bank Austria erwarten?

Unsere Kunden wollen ihre Zahlungen sicher, digital und rasch erledigen und das ermöglichen wir, als UniCredit Bank Austria mit digitalen Dienstleistungsangeboten für Privatkunden und Unternehmer, und dafür werden wir auch in Zukunft bürgen. Für Privatkunden bieten wir zum Beispiel ZOIN, womit man Beträge in Echtzeit an Smartphone-Kontakte senden oder von diesen Kontakten Geld fordern kann, das haben wir als erste Bank in Österreich gelauncht. Zudem bieten wir als einzige Bank in Österreich auch die Funktion „Fotoüberweisung“ im MobileBanking, wo man mit einem Smartphone-Foto Überweisungen von ein- oder mehrseitigen Papierrechnungen durchführen kann, ohne einen Erlagschein zu benötigen. Außerdem bieten wir die Digitale Debitkarte am Smartphone für bargeldlose Zahlungen mit dem Android-Smartphone, damit können 70 Prozent aller Smartphone-Nutzer mit unserer digitalen Debitkarte bereits kontaktlos mit dem Smartphone bezahlen.

+++zum FinTech-Channel des brutkasten+++

Im Bereich der Firmenkunden bieten wir mit SWIFT GPI ein System, das vergleichbar mit einem Paket-Tracker ist, wo man sieht wo sich die Zahlung befindet und welche Spesen wo abgezogen werden. Oder die auf der Blockchain-Technologie basierende Plattform „we.trade“ für sichere grenzüberschreitende Handelsabwicklung. Das sind Innovationen, die ganz besonders interessant für mittelständische Unternehmen sind.

Wann wird es bei der Bank Austria Lösungen wie Apple Pay oder die Debit Mastercard geben, die bei der Konkurrenz schon eingesetzt werden…?

Apple Pay werden wir unseren Kundinnen und Kunden sehr bald, das heißt voraussichtlich noch in diesem Jahr, anbieten können. Bezüglich Mastercard sehen wir uns die Entwicklung aufmerksam an und prüfen sorgfältig, welches Produkt bei unseren Kunden auch in Zukunft die höchste Akzeptanz haben wird.

… und für wann erwarten Sie einen Österreich-Start von Google Pay?

Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria schon heute für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Daher bringt Google Pay aus unserer Sicht für unsere Kundinnen und Kunden keinen Zusatznutzen.

Im Rahmen der PSD2 beschweren sich viele Kunden über überbordende Bürokratie: Unter anderem müssen mehr PINs eingegeben werden, neue Kreditkarten funktionieren teilweise nicht. Schießt die EU hier über das Ziel hinaus, indem Innovation und Nutzerfreundlichkeit durch Regulierung unterbunden werden?

Wir begrüßen es, dass eine Öffnung der Schnittstellen durch PSD2 auch mit zusätzlichen Sicherheitsmaßnahmen verbunden ist, da die Sicherheit der Kundendaten unser größtes Asset ist. Aber bei der Umsetzung darf man die Kundenfreundlichkeit nie außer Acht lassen. Daher haben wir im Rahmen der Umsetzung der 2-Faktor-Authentifizierung auf Kontinuität gesetzt und alle Sicherheitsanforderungen für unsere Kunden in der bestehenden App umgesetzt und ermöglichen ihnen somit völlig sichere Abfragen und Transaktionen, ohne dass sie eine neue App herunterladen und nun zwischen zwei verschiedenen Apps wechseln müssen, wie das bei anderen Instituten notwendig ist. Wir ermöglichen auch weiterhin einen Einstieg in das Internetbanking mittels SMS-TAN Verfahren oder mit einer Push-TAN direkt in das MobileBanking und erfüllen trotzdem die höchsten Sicherheitsstandards. So haben wir sehr hohe Werte in der Kundenakzeptanz und Kundenzufriedenheit erzielt.

Ein anderes Thema der PSD2 sind die offenen APIs, die Banken den FinTechs zur Verfügung stellen müssen. Wie weit ist die Umsetzung dieser Vorgabe in Österreich fortgeschritten?

Im Bereich PSD2 wird die UniCredit zusätzliche Geschäftsmöglichkeiten nutzen und innovative Kundenangebote umsetzen, die für das neue Open Banking notwendig sind. Darüber hinaus werden wir die Rolle eines Konto-Aggregators spielen und fortschrittliche Datenanalysen nutzen, um unseren Kundinnen und Kunden mit neuen, maßgeschneiderten Dienstleistungen einen neuen Mehrwert zu bieten. Dabei hat die Sicherheit der Kundendaten für UniCredit oberste Priorität, was mit hohen Investitionen in diesem Bereich verbunden ist, und diese Maßnahmen sind auch Voraussetzung für die weiteren nächsten Schritte. Die Umsetzung läuft dabei planmäßig.

 Mit welchen FinTechs kooperiert die Bank Austria derzeit….

 Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Darüber hinaus hat die UniCredit Bank Austria in Kooperation mit dem ebenfalls deutschen FinTech „Homestory AG“ die App Homestory als erste und einzige Bank in Österreich eingeführt. Damit können unsere Kundinnen und Kunden Hypothekarfinanzierungen vollständig über ihr Smartphone abwickeln. Und auch für das kommende Jahr planen wir weitere sehr interessante Kooperationen.

…und was müssen Banken bei einer solchen Kooperation beachten, damit sie gelingt?

Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen. In der UniCredit sehen wir die Digitalisierung als Treiber für den Wandel des Bankgeschäfts. Fin- und BigTechs sind wie auch in diesem Fall wichtige Ideen- und Impulsgeber für uns. Damit schaffen wir eine Win-win-Situation für uns, unsere Vertriebspartner und in erster Linie für unsere Kunden.

Redaktionstipps
Deine ungelesenen Artikel:
08.09.2026

Gründen in 15 Minuten: Was Europa vom estnischen Startup-Wunder lernen kann

Noch immer kehren vielversprechende Startups Europa den Rücken, um in den USA zu skalieren. Um diese Abwanderung zu stoppen, fordert die Szene eine neue, grenzübergreifende Gesellschaftsform: die EU Inc. Während Brüssel noch über die Umsetzung debattiert, macht Estland seit über einem Jahrzehnt vor, wie es gehen kann: Ein Besuch in der Hauptstadt Tallinn liefert Antworten.
/artikel/gruenden-in-15-minuten-was-europa-vom-estnischen-startup-wunder-lernen-kann
08.09.2026

Gründen in 15 Minuten: Was Europa vom estnischen Startup-Wunder lernen kann

Noch immer kehren vielversprechende Startups Europa den Rücken, um in den USA zu skalieren. Um diese Abwanderung zu stoppen, fordert die Szene eine neue, grenzübergreifende Gesellschaftsform: die EU Inc. Während Brüssel noch über die Umsetzung debattiert, macht Estland seit über einem Jahrzehnt vor, wie es gehen kann: Ein Besuch in der Hauptstadt Tallinn liefert Antworten.
/artikel/gruenden-in-15-minuten-was-europa-vom-estnischen-startup-wunder-lernen-kann

Dieser Text ist zuerst im brutkasten-Printmagazin von August 2026 „Aufbrechen“ erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.


Um vom Flughafen in Tallinn in die Innenstadt zu kommen, bietet sich eine Fahrt mit dem Fahrdienst Bolt an. Die Autos, E-Scooter und Leih­räder des estnischen Unicorns prägen hier das Straßenbild. 2013 gegründet macht das Unternehmen mittlerweile mehr als zwei Milliarden Euro Umsatz. Die Erfolgsgeschichte von Bolt ist in Estland kein Einzelfall: Bei 1,3 Millionen Einwohner hat der baltische Staat bereits zehn Unicorns hervorgebracht – eine der höchsten Konzentrationen pro Kopf weltweit. Das Auto wird per App bestellt, keine zwei Minuten später ist es da. Der Fahrer scherzt über die durchaus kühlen 16 Grad Mitte Juli: „Estonian summer!“, sagt er schmunzelnd, mit russischem Akzent. Ungewöhnlich ist das in Estland nicht, war man hier vor knapp 40 Jahren doch noch Teil der Sowjetunion.

„Das Land hatte es natürlich nicht einfach. Als es 1991 unabhängig wurde, standen die Esten erst mal vor dem Nichts. Aber sie hatten auch die Chance, von null anzufangen – und haben dann aufs richtige Pferd gesetzt: die Digitalisierung“, sagt Tim Schnöckelborg, ein Deutscher, der seit eineinhalb Jahren in Estland lebt und hier bereits mehrere Unternehmen gegründet hat.

Der digitale Staat

An diesem sonnigen Tag tummeln sich auf dem Rathausplatz in der Mitte Tallinns viele Menschen. Schnöckelborg ist einer von ihnen. Vom digitalen Staat hat er vor allem bei der Gründung seiner Unternehmen profitiert. Bei einem Kaffee erklärt er, was den Kern des Systems ausmacht:

„Der große Vorteil kommt dadurch zustande, dass hier die gesamte Administration des Landes digitalisiert ist. Du kannst also mit der elektronischen Unterschrift alles nutzen, was ein Staat an Dienstleistungen bietet.“

© Hannah Fasching – Tim Schnöckelborg.

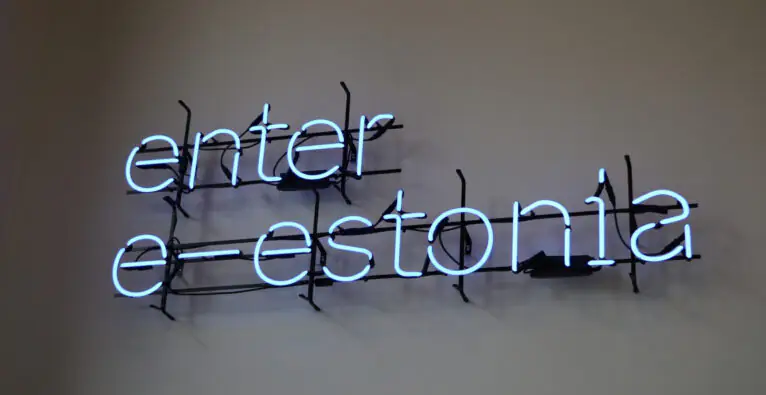
Wer sich einen Überblick verschaffen will, kann das e-Estonia Briefing Centre aufsuchen, ein eigenes Besucherzentrum, das über den digitalen Staat informiert. Ein Besuch zeigt: Die digitale Gesellschaft basiert zunächst auf Wissen. Durch landesweite Schulungsprogramme und Initiativen für Senior wurde die gesamte Bevölkerung mitgenommen.

Ein weiterer wichtiger Punkt ist die Transparenz: „Die Behörden können auf sehr viel zugreifen, theoretisch auch auf mein Bankkonto. Wichtig ist aber: Niemand kann deine Daten geheim abrufen. Ich kann online einsehen, wer wann mit welcher Begründung welche Daten von mir von einer Behörde in die andere transferiert hat. Das schafft Vertrauen“, beschreibt Schnöckelborg seine Erfahrung.

Unternehmensgründung aus der Ferne

Schnöckelborg hat in Estland schon mehrere Unternehmen gegründet, er ist ein sogenannter „e-Resident“. Das estnische e-Residency-Programm ermöglicht ausländischen Staatsangehörigen einen sicheren Zugang zu den elektronischen Behördendiensten Estlands. So lässt sich aus fast allen Ländern der Welt in rund 15 Minuten ein estnisches Unternehmen gründen.

„Anfangs dachten wir, es wäre vor allem für Menschen außerhalb der EU attraktiv, da ein estnisches Unternehmen ihnen den EU-Binnenmarkt öffnen würde. Nach etwa der Hälfte der Zeit stellten wir fest, dass es aufgrund der geringen Bürokratie auch für EU-Bürger sehr attraktiv ist“, erzählt Liina Vahtras, Managing Director von e-Residency. Seit dem Start des Programms 2014 haben mehr als 133.000 Personen aus 185 Ländern den e-Residency-Status erhalten und zusammen etwa 39.000 Firmen gegründet. So auch Tim Schnöckelborg:

„Ich habe mein erstes Unternehmen als e-Resident an einem Freitagabend gestartet, und am Samstagmorgen war die Firma da“, blickt er nach wie vor verblüfft zurück.

Was Gründer zusätzlich nach Estland zieht, ist das Steuersystem. „Wir besteuern Unternehmen nicht, solange sie das Geld im Unternehmen belassen. Es gibt also keine Körperschaftsteuer auf einbehaltene Gewinne. Steuern fallen erst an, wenn man Geld aus dem Unternehmen entnimmt, und davon profitieren auch wir: Im vergangenen Jahr zahlten e-Residency-Unternehmen Steuern in Höhe von über 125 Millionen Euro in Estland“, so Vahtras. Im „International Tax Competitiveness Index“ der US-Denkfabrik Tax Foundation, der die OECD-Länder vergleicht, liegt Estland seit zwölf Jahren auf Platz eins.

Europa, der zersplitterte Markt

In den Gesprächen, die von Euphorie über das estnische System geprägt sind, schleicht sich immer wieder Frustration ein. Denn so gut das System hier funktioniert: Im europaweiten Markt stoßen die Gründer dennoch auf Blockaden. Hedi Mardisoo, Board Member der Estonian Founders Society, kennt die Probleme.

Mardisoo ist Gründerin des Insurtechs Cachet, das sie von Estland aus in elf Länder skalierte. Heute setzt sie sich in der Society für die nächste Generation von Gründer:innen ein und versucht, Blockaden europaweit abzubauen. „Wenn ich mit meinem Unternehmen in Europa expandieren will, begegne ich 27 verschiedenen Arten der Unternehmensregistrierung, 27 verschiedenen Notar- und Gerichtssystemen. Wenn du als kleines Startup ein globales Unternehmen aufbauen willst, bist du oft besser dran, woanders hinzugehen, meist in die USA. Das tun viele Startups – und das ist nicht gut für Europa“, so Mardisoo.

© Mardisoo – Hedi Mardisoo, Board Member der Estonian Founders Society.

Auf die Frage, warum die EU für Unternehmensgründungen so unattraktiv sei, antwortet Mardisoo ohne Zögern: „Zu 100 Prozent das Geld. Die Hauptprobleme sind das Geld, die Investor:innen und die Investitionen.“

Vahtras von e-Residency ergänzt: „Investoren sagen sehr oft: ‚Gründe eine Firma in Delaware, weil das für mich einfacher ist‘“ – einfacher, als sich mit den unterschiedlichen Rechtsordnungen der EU-Mitgliedstaaten auseinanderzusetzen. Um diesen Kapital- und Talentabfluss zu stoppen, ruht die Hoffnung nun auf einem Konzept aus Brüssel: der EU Inc.

Das „28. Regime“

Hinter der EU Inc. steht die Forderung nach einer einheitlichen europäischen Gesellschaftsform, dem sogenannten „28. Regime“: Neben 27 nationale Rechtsformen soll eine 28. treten, die eine schnelle, vollständig digitale Gründung ohne Mindeststammkapital ermöglicht.

Nachdem die Forderung nach der EU Inc. über die Jahre von Tausenden europäischen Gründer getragen wurde, verkündete EU-Kommissionspräsidentin Ursula von der Leyen am 20. Jänner 2026 beim Weltwirtschaftsforum in Davos das Vorhaben. Ziel sei eine wahrhaft europäische Unternehmensstruktur mit einheitlichen Kapitalregeln in der gesamten EU: „Unsere Unternehmer, die innovativen Firmen, werden ein Unternehmen binnen 48 Stunden in jedem Mitgliedstaat anmelden können, komplett online. Letzten Endes brauchen wir ein System, in dem Unternehmen nahtlos in ganz Europa Geschäfte machen und Finanzmittel beschaffen können, genauso einfach wie auf einheitlichen Märkten wie den USA oder China.“

Am 18. März 2026 legte die Kommission den Verordnungsentwurf erstmals vor. In der europäischen Startup-Szene stieß er auf heftige Kritik, weil zentrale Forderungen wie die freie Wahl des Registrierungssitzes von Unternehmen nicht erfüllt wurden. Eine Überarbeitung fordern europaweit Vertreter der Szene mit der Initiative „EU-INC“.

Estland als Weg zur EU Inc.?

Zurück im baltischen Staat: Was mit dem 28. Regime gefordert wird – also der Digital-first-Ansatz, geringes Startkapital sowie eine schnelle und grenzüberschreitende Unternehmensgründung –, setzt Estland mit e-Residency bereits seit mehr als zehn Jahren um. Warum das Konzept also nicht einfach kopieren?

© Vahtras – Liina Vahtras, Managing Director von e-Residency.

„Wir haben zur Kommission gesagt: ‚Schaut euch unser Programm an, schaut, wie wir das gelöst haben; vielleicht könnt ihr es wiederverwenden‘“, sagt Vahtras, und weiter: „Unser System ist nicht zu 100 Prozent das, was die EU Inc. sein soll, aber auch, wenn wir nur 50 Prozent der Lösungen bereits umsetzen, sind wir bereit, das zu teilen. Ich hoffe, dass die EU Inc. funktionieren wird – und dass sie die estnische e-Residency als eine Art Blaupause in Betracht ziehen; einfach, um zu sehen, was für uns funktioniert.“

Starken Gegenwind bekommt die EU Inc. von lokalen Akteuren wie Gewerkschaften und Notariatskammern. „Ich glaube nicht, dass irgendjemand Angst vor der EU Inc. haben sollte“, erklärt Hedi Mardisoo. „Einige große Länder blockieren die Umsetzung immer noch und versuchen, viele der wichtigsten Punkte zu verwässern. Man muss sich die Frage stellen: Will man das Alte tatsächlich verändern – oder will man die neue Regulierung einfach so hinbiegen, dass sie zum eigenen System passt? Das kann nicht funktionieren. Wenn man neue Innovationen regulieren will, kann man sie nicht in die alten Rahmenbedingungen quetschen.“

Um mit der EU Inc. erfolgreich zu sein, brauche es einen Mentalitätswandel, sagt Mardisoo: „Was wir aus Estland mitgeben können, ist, alles so einfach wie möglich zu gestalten. Ich war in anderen Ländern tätig, wo die Menschen Angst vor den Behörden hatten. Das zu ändern ist das Erste, was wir anstreben sollten. Dann wird das Umfeld für Unternehmen viel günstiger, die aus der Komfortzone heraustreten und etwas Neues und Innovatives aufbauen wollen.“

Die Währung Vertrauen

„Selbst wenn es eine EU Inc. geben würde, würde ich jedes Mal wieder hier in Estland gründen. Ich sehe den positiven Ansatz der EU-Initiative, aber ich glaube, dass sie in der Realität bei Weitem nicht konkurrenzfähig zu dem Modell ist, das man hier über Jahrzehnte aufgebaut hat“, zieht Tim Schnöckelborg sein Fazit.

Dass Estland heute die Früchte seiner radikalen Digitalisierungsstrategie aus den 90er-Jahren erntet, steht außer Frage. Dennoch ist jede Gesellschaft ein Resultat ihrer Vergangenheit, und in Europa gibt es 27 verschiedene davon. Die Umsetzung einer EU Inc., die den Vorstellungen aller entspricht, bleibt eine Herkulesaufgabe. Estland kann keine Lösung für alle sein, aber der Besuch im baltischen Staat zeigt: Es kann anders gehen, und das mit Erfolg. Das kleine Land profitiert dabei vor allem vom wichtigsten Gut, das man braucht, um Strukturen zu verändern: Vertrauen. Vielleicht ist es genau dieses Vertrauen, das erst geschaffen werden muss, bevor eine EU Inc. für alle und damit eine europaweite Verbesserung der Gründungsbedingungen gelingen kann.


Dieser Beitrag ist im Rahmen von „eurotours 2026“ entstanden, einem Projekt des Bundeskanzleramts, finanziert aus Bundesmitteln.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Bank Austria CEO: „Werden Apple Pay voraussichtlich noch in diesem Jahr anbieten“

Wie bei allen bisherigen Zahlungsdienstformen, müssen auch neue Payment-Methoden vor allem Sicherheit und Verlässlichkeit gewährleisten. Es wird relevant sein, wer welche Überweisungen in welcher Währung und welcher Geschwindigkeit anbieten kann, vor allem im internationalen Zahlungsverkehr. Mit der App „MobileGeldbörse“ bietet die UniCredit Bank Austria für Android-basierte Smartphones die Möglichkeit, kontaktlos an NFC-Terminals zu bezahlen und an NFC-fähigen Geldautomaten Bargeld zu beheben. Apple Pay wird voraussichtlich noch dieses Jahr eingeführt. Die UniCredit Bank Austria hat in Kooperation mit dem deutschen FinTech Gini die Funktion „Fotoüberweisung“ für MobileBanking in Österreich umgesetzt. Das Ziel von Kooperationen mit FinTechs ist es, vor allem das Erlebnis unserer Kunden zu verbessern sowie die sich ändernden Kundenbedürfnisse zu erfüllen.