Durch die PSD2-Regulierung dürfen Drittanbieter innerhalb der EU auf Bankdaten zugreifen, wenn Kunden das wünschen. Mit API-Banking-Anwendungen, etwa vom in Deutschland, Österreich und der Schweiz operierenden Anbieter FinTecSystems, können entsprechende Services leicht implementiert werden.
Die Antwort auf die Frage, ob eine Person kreditwürdig ist oder nicht, war bis vor relativ kurzer Zeit klassischen Banken vorbehalten. Doch diese Zeiten haben sich geändert. Immer mehr Drittanbieter, allen voran FinTechs, bauen ihre Geschäftsmodelle auf der schnellen Bonitätsprüfung und verwandten Dienstleistungen auf. So etwa das Wiener Startup Cashpresso, das Dispo-Kredite von bis zu 1500 Euro innerhalb von nur 10 Minuten verspricht. Doch wie lässt sich die Kreditwürdigkeit so schnell feststellen?
Echtzeit-Zugriff
Die Antwort: Cashpresso und vergleichbare Services brauchen Echtzeit-Zugriff auf Bankdaten ihrer potenziellen Kunden. Dieser ist inzwischen dank der EU-Zahlungsdiensterichtlinie PSD2 für regulierte Drittanbieter garantiert, sofern User diesem Vorgang ausdrücklich zustimmen. Der Zugriff auf das Bankkonto muss dabei sicher, schnell und zuverlässig geschehen. Dies geschieht in der Regel über die Dienste von API-Banking-Anbietern. Sie stellen Schnittstellen bereit, die beispielsweise kreditrelevante Kontoinformationen wie Bankumsätze im Onlinebanking-Konto auslesen. Diese Schnittstellen können beim Anbieter implementiert werden. Das von der Bankenaufsicht regulierte Unternehmen FinTecSystems baut sein Geschäftsmodell genau darauf auf.
FinTecSystems: Co-Founder bekam keine Kreditkarte
Im Hintergrund steht eine persönliche Erfahrung des Co-Founders und Geschäftsführers Stefan Krautkrämer. Mit seinem nunmehrigen Mitgründer und Geschäftsführer Dirk Rudolf war er schon seit 2005 für die Sofort GmbH in Management-Positionen tätig. Ausgerechnet dem erfolgreichen FinTech-Founder Krautkrämer wurde im Jahr 2014 von seiner Bank aber eine Kreditkarte verwehrt. Der Grund: Die Prüfung, die fehlende Bonität ergab, bezog sich auf veraltete beziehungsweise fehlinterpretierte Auskunfteidaten. Der Grundstein für die Gründung von FinTecSystems war gelegt:
“Meine Erfahrungen und die von meinem Mitgründer haben gezeigt, dass es ja offenbar dieses Problem gibt: Alte, unpräzise Daten von Auskunfteien oder sogar eine fehlende Historie verwehren Menschen den Zugang zu Krediten beziehungsweise ist der Vorgang unnötig kompliziert. Dieses Problem konnten wir auch aufgrund unserer Erfahrungen lösen: Wir wissen um die Möglichkeiten des Online-Bankings, wir kennen die Wünsche der Konsumenten im Internet und wir haben die Erfahrung aus dem E-Payment-Bereich”, erklärt der Geschäftsführer.
API-Banking: Schnittstellen für Leasing-Banken und Anbietern von Buchhaltungssoftware
Mit FinTecSystems, auf dessen Dienste neben Cashpresso etwa auch die Challenger-Bank N26, ebenso wie etablierte Player wie Santander, die SKG Bank (Marke der DKB) und die Allianz-Tochter abracar setzen, nutzt Krautkrämer die Möglichkeiten der PSD2 noch für eine Reihe weiterer Services. Durch die Integration ihrer Banking-API lieferte FinTecSystems etwa jüngst auch einen wesentlichen Baustein eines vollautomatisierten Leasing-Prozesses für den Verkauf von 1.000 italienischer Kleinwagen bei einer großen deutschen Handelskette.
Ein weiteres Einsatzfeld der Banking-API von FinTecSystems ist die digitale Buchhaltung. Mit der API-Banking-Anwendung dazu richtet man sich indirekt auch an kleinere Unternehmen bzw. Startups. Konkret wird mit der Software der Abgleich der buchhalterischen Vorgänge mit den Transaktionen des Geschäftskontos automatisiert. Hier hat man übrigens auch das Wiener Startup Domonda als Kunde, dass sein Geschäftsmodell unter anderem darauf aufbaut.
Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr
Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr
Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
In der Gründungsphase steht das operative Geschäft an erster Stelle: Produkte werden entwickelt, Marketingkampagnen gestartet und erste Kund:innen akquiriert. Rechtliche Rahmenbedingungen und eine nachhaltige Absicherung rücken dabei mitunter in den Hintergrund. Dabei können nicht nur unbedachte Versäumnisse, sondern sogar unverschuldete Konflikte junge Unternehmen rasch in finanzielle Schieflagen bringen.
“Ich mache ja nichts falsch”
„Ein häufiger Satz von Gründerinnen und Gründern lautet: Was soll schon passieren? Ich mache ja nichts falsch“, sagt Rechtsschutz-Experte Gerd Plank von der ERGO Versicherung. Doch im Unternehmensalltag geraten Firmen keineswegs nur durch eigenes Fehlverhalten in juristische Auseinandersetzungen. Plank verdeutlicht das an einem Praxisbeispiel aus dem Strafrechtsschutz: „Auch wenn ein Geschäftspartner etwas falsch macht, etwa bei der Verrechnung, kann ein Unternehmen ins Visier der Staatsanwaltschaft geraten.“ In Österreich gebe es jährlich rund 540.000 Ermittlungsverfahren bei den Staatsanwaltschaften, denen lediglich 28.000 Verurteilungen gegenüberstehen. „Das bedeutet, dass 95 Prozent der Verfahren eingestellt werden oder mit einem Freispruch enden – die immensen Anwalts- und Verteidigungskosten von oft 10.000 bis 20.000 Euro muss man ohne Rechtsschutzversicherung dennoch selbst tragen“, so Plank.
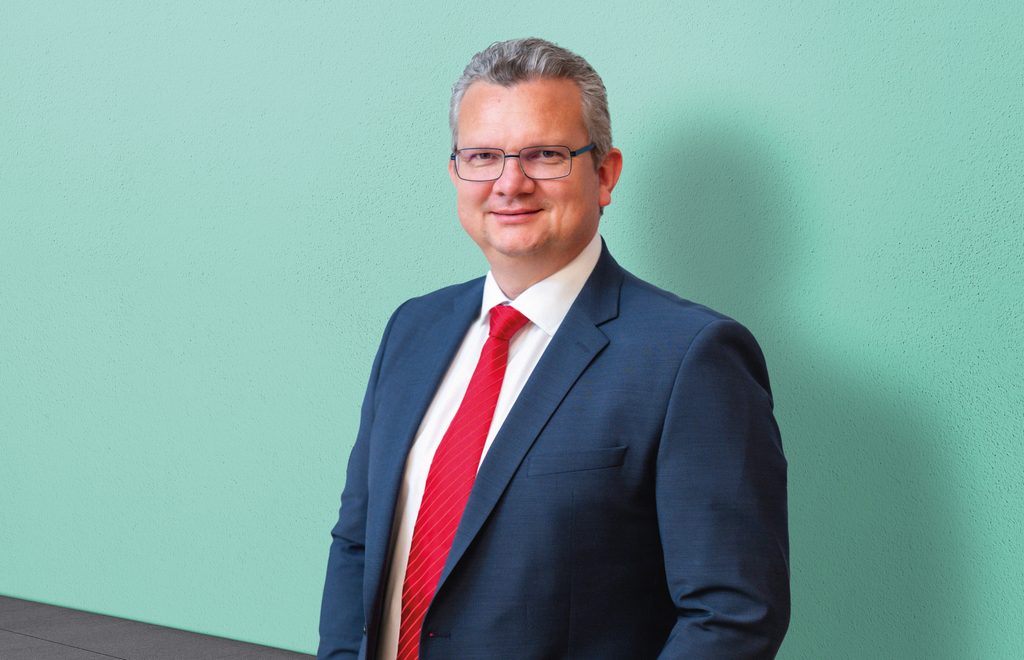
Rechtsschutz-Experte Gerd Plank | (c) ERGO Versicherung
Auch bei zivilrechtlichen Auseinandersetzungen würden Gründer:innen das finanzielle Risiko unterschätzen. „Schon wenn man einen vermeintlich kleinen Streitwert von 500 Euro einklagt, liegen die Gesamtkosten in der ersten Instanz bereits bei rund 1.600 Euro. Kommen weitere Verhandlungen hinzu, ist man rasch bei 6.000 Euro“, führt Plank aus. Da ein Großteil der Gerichtsverfahren mit einem Vergleich enden würden, blieben beide Parteien häufig auf ihren eigenen Anwaltskosten sitzen. „In Österreich liegt der häufigste bestrittene Wert bei 10.000 Euro. Die Gesamtkosten bei diesem Streitwert erreichen schnell 20.000 Euro“, so der Experte. Ohne Absicherung verzichten Startups daher oft auf berechtigte Forderungen, um Prozesskosten zu vermeiden – was im Einzelfall existenzbedrohende finanzielle Auswirkungen haben kann.
Die 6 häufigsten Rechtsfallen
Um solche Szenarien zu verhindern, sollten Gründer:innen die typischen Stolpersteine der ersten Monate kennen. Gerd Plank fasst im Gespräch mit brutkasten die sechs häufigsten Rechtsfallen zusammen – und zeigt auf, wie sich Startups mit dem passenden Rechtsschutz davor schützen können.
1. Mündliche Vereinbarungen und undokumentierte Vertragsänderungen
In der Startphase regiert oft das Prinzip Vertrauen. Verträge werden mündlich geschlossen oder vereinbarte Leistungen nachträglich per Handschlag abgeändert. „Einer der wichtigsten Punkte, bei denen es später zu Streitigkeiten kommt, sind undokumentierte Änderungen an Verträgen“, warnt Plank. Kommt es zu Uneinigkeiten über den Leistungsumfang oder Zahlungen, stehe Aussage gegen Aussage. Der Kunde bestreite etwa Zusatzleistungen, und das Startup bleibe auf den Kosten sitzen.
Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz der ERGO Versicherung unterstützt Gründer:innen durch juristische Erstberatung und Vorab-Vertragsprüfungen zu günstigen Konditionen. Zudem bietet ERGO für Jungunternehmer:innen einen besonderen Vorteil: Den Entfall der üblichen Wartefristen. „Kommt ein Unternehmen nach Abschluss eines größeren Auftrags zu uns, besteht im Premium-Rechtsschutz für Streitigkeiten aus dem Vertrag sofort Versicherungsschutz“, hebt Plank hervor.
2. Offene Rechnungen nicht konsequent eintreiben
Zahlen Kunden ihre Rechnungen nicht, zögern junge Firmen oft, rechtliche Schritte einzuleiten – aus Sorge um die Kundenbeziehung oder aus Angst vor hohen Prozesskosten. Dies führt rasch zu massiven Liquiditätsengpässen. „Laut KSV1870-Statistik kommen 30 bis 40 Prozent der Insolvenzen in Österreich dadurch zustande, dass Kund:innen Rechnungen nicht bezahlen und die Unternehmer nicht die finanziellen Mittel haben, um ihre Forderungen gerichtlich durchzusetzen“, erläutert Plank.
Wie der Rechtsschutz hilft: Das Forderungsmanagement der ERGO Versicherung übernimmt den Inkassoprozess. „Durch unser Know-how erreichen wir eine Eintreibungsquote von rund 80 Prozent“, führt der Experte aus. Ein Netzwerk aus 600 spezialisierten Partneranwält:innen vertritt Betroffene an allen 115 Bezirksgerichten in Österreich und in weiteren Instanzen. „Außergerichtliche Lösungswege dauern im Schnitt ein halbes Jahr, während ein Gerichtsprozess im Schnitt bis zu dreieinhalb Jahre in Anspruch nehmen kann“, betont Plank.
3. Fehler bei der Mitarbeiterbeschäftigung
Bei der Einstellung des ersten Personals passieren häufig Fehler. Ein Klassiker ist die fehlerhafte Einstufung von Arbeitskräften. „Der typische Fall ist, dass eine Person als freier Dienstnehmer oder Selbstständiger bezeichnet wird, obwohl die tatsächlichen Arbeitsbedingungen für ein Angestelltenverhältnis sprechen“, so Plank. Stellt die Sozialversicherung bei einer Nachprüfung eine Scheinselbstständigkeit oder Fehler bei Kollektivvertragsgehältern fest, drohen Nachzahlungen im fünfstelligen Bereich.
Wie der Rechtsschutz hilft: Gründer:innen werden präventiv bei Dienstverträgen beraten, im Streitfall übernimmt der Firmen-Rechtsschutz im Rahmen des vereinbarten Versicherungsschutzes die Vertretungs- und Prozesskosten. „Mit fachkundiger juristischer Beratung lassen sich Kollektivvertragsentlohnungen, Arbeitszeiten und Sonderzahlungen von Anfang an korrekt regeln“, erklärt Plank.
4. Vernachlässigter Schutz von Marken, Software und IP
Viele Startups bringen innovative Produkte, Softwarelösungen oder Marken auf den Markt, ohne ihr geistiges Eigentum ausreichend abzusichern oder finanziell verteidigen zu können. „Wenn etwa ein Vertragspartner Daten weitergibt oder Ideen kopiert, werden Prozesse nach dem Immaterialgüterrecht extrem teuer“, gibt Plank zu bedenken. Ohne Rechtsbeistand fehlen jungen Firmen meist die Mittel, sich gegen finanzstarke Nachahmer zur Wehr zu setzen.
Wie der Rechtsschutz hilft: Der Premium-Rechtsschutz deckt komplexe Auseinandersetzungen im Immaterialgüterrecht ab. „Diese Streitigkeiten abzusichern ist entscheidend, da Rechtsstreitigkeiten um das geistige Eigentum hohe Streitwerte aufweisen“, betont der ERGO-Experte. ERGO stellt spezialisierte Partneranwält:innen bereit und übernimmt im Rahmen des vereinbarten Versicherungsschutzes die anfallenden Kosten.
5. Mangelhafte AGB und unzulässige Klauseln
Insbesondere im E-Commerce und beim Vertrieb an Endverbraucher greifen Gründer:innen häufig auf fehlerhafte oder ungeprüfte Allgemeine Geschäftsbedingungen (AGB) zurück. Werden Informationspflichten, Rücktrittsrechte oder Gewährleistungsbestimmungen missachtet, hat das teure Konsequenzen. „Wenn AGB unzulässige Klauseln enthalten, können sich Kunden darauf berufen und Zahlungen verweigern“, erklärt Plank.
Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz von ERGO bietet Unternehmern die Möglichkeit, Vertragswerke und AGB von spezialisierten Anwält:innen zu günstigen Konditionen prüfen zu lassen. „Es ist essenziell, sich von Anwält:innen im Vorfeld beraten zu lassen, ob die erstellten Klauseln rechtlich gültig sind, bevor man Angebote am Markt platziert“, rät Plank.
6. Überschreitung der Gewerbeberechtigung
In der Praxis bieten Startups nicht selten Leistungen an, die über den Umfang ihres eingetragenen Gewerbescheins hinausgehen. „Man muss wirklich darauf achten, dass man nur innerhalb jener Gewerbeberechtigungen arbeitet, die tatsächlich eingetragen sind“, mahnt Plank. Wird die Gewerbeberechtigung überschritten, drohen Verwaltungsstrafverfahren, die im schlimmsten Fall mit einem Gewerbeentzugsverfahren einhergehen.
Wie der Rechtsschutz hilft: Der Rechtsschutz für Gewerbeentzugsverfahren schützt Unternehmer vor den finanziellen Folgen von Verwaltungsstrafverfahren. „Auch bei drohendem Gewerbeentzug bieten wir die entsprechende rechtliche Absicherung und Vertretung“, führt Plank aus.
Aktionsangebot: ERGO Blue Weeks
Aktuell bietet die ERGO Versicherung im Rahmen der „Blue Weeks“-Aktion besondere Konditionen für den D.A.S. Firmen-Rechtsschutz. Bei einem Vertragsabschluss bis 31. Jänner 2027 sparen Unternehmen bis zu fünf Monatsprämien.
Zusätzlich profitieren Jungunternehmer:innen im ersten Geschäftsjahr von einem Bonus – bis zu 20 Prozent auf die Prämienhöhe. Nähere Informationen erhalten Sie bei einer persönlichen Beratung mit den Rechtsschutzexperten der ERGO Versicherung.
Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.