17.03.2022

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

Gastbeitrag: Eine Bewertung der Auswirkung der Steuerreform auf den österreichischen Krypto-Standort. Was bringt sie und wie geht es mit der Haltefrist weiter?
/artikel/analyse-zur-steuerreform-oesterreich-eine-geheime-krypto-steuer-oase
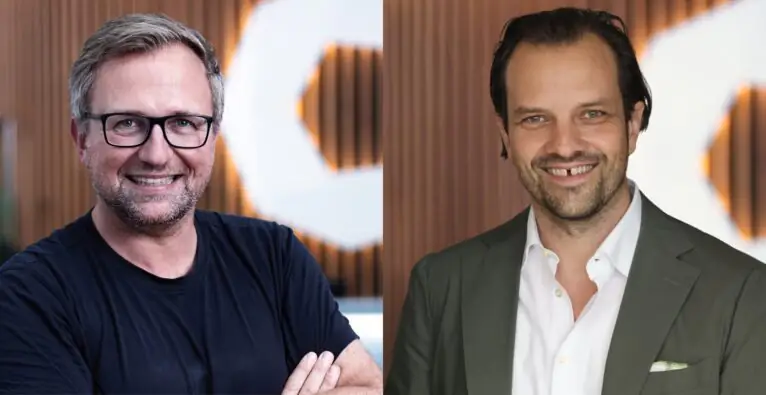
Natalie Enzinger und Georg Brameshuber © privat/Unsplash/Montage

Wie die Steuerreform für Kryptowährungen zu bewerten ist, ist seit einem halben Jahr ein heißes Thema. Seit 1. März 2022 ist die Krypto-Steuer in Kraft;  Vorbereitungen werden jetzt auch schon für das KESt-Modell getroffen, das eigentlich erst ab 2024 verpflichtend kommen soll.

Überblick: Der Kern der neuen Besteuerung von Kryptowährungen

Mit dem Ökosozialen Steuerreformgesetz wurde ein Schritt gesetzt, der schon längst überfällig war: Kryptowerte werden ertragsteuerrechtlich Kapitalvermögen gleichgesetzt. Damit erfolgt durch den Gesetzgeber eine implizite Anerkennung eines Bereiches, der vielerorts pauschal inkriminiert wird. Gleichzeitig war der Schritt notwendig, um die Rechtssicherheit für die Normunterworfenen und die Abgabensicherheit für die öffentliche Hand zu erhöhen. Gerade die Rechtssicherheit ist für Start-Ups besonders wichtig: immerhin gibt es in Österreich bereits 20 bei der FMA registrierte Dienstleister in Bezug auf virtuelle Währungen. Zum Vergleich: In Österreich lizenzierte E-Geld-Institute gibt es nur eines.

Stichwort Abgabensicherheit: Das seitens des BMF für die nächsten Jahre geschätzte Steueraufkommen im Bereich Kryptowährungen von 45 Millionen Euro (bis inkl 2025) kann angesichts der Marktgängigkeit von Kryptowährungen nur eine an den Grundsätzen der Haushaltsführung orientierte vorsichtige Annahme sein. Treten Digital Assets neben den Kapital- und Finanzmarkt auch in den Geldverkehr ein, so hat der Gesetzgeber mit dieser Reform auch die Rahmenbedingungen für ein modernes Steuerrecht geschaffen, das diesen Anforderungen gerecht wird. 

Enforcement im Krypto-Bereich: Das prägende Thema der 2020er Jahre

Bekämpfung von Geldwäsche & Terrorismusfinanzierung und von Steuerbetrug & Steuerhinterziehung, diese Themen stehen neben Marktwohlverhaltensregeln bis hin zum Anlegerschutz ganz oben auf der Prioritätenliste der Entwürfe für Krypto-Regularien. Mit Inkrafttreten der Umsetzungsbestimmungen der 5. EU-Geldwäsche-Richtlinie im Jänner 2020 sind wir in die Dekade des Kryptorechtes eingestiegen. Seitdem prasseln neue Vorschriften auf diesen Bereich ein. Vom Digital Finance Package der EU, inklusive dem sogenannten „MiCa Paket“, bis hin zum geplanten Informationsaustausch zwischen Steuerbehörden hinsichtlich Kryptowährungen (DAC 8). In keinem Jahrzehnt werden die markt-infrastrukturellen Bestimmungen für Blockchain, DLT und Krypto so maßgeblich bestimmt wie in diesem.

Daher war es aus Sicht der Legislative höchst an der Zeit – oder genau zum richtigen Zeitpunkt – die materiell-rechtlichen Bestimmungen zur Besteuerung von Kryptowährungen hinreichend genau zu definieren. Schlussendlich ist das Einkommenssteuerrecht eine besonders eingriffsintensive Materie, in welcher die Besteuerung nur durch den Gesetzgeber angeordnet werden kann. Während in Deutschland noch über in Schubladen vor sich hinschlummernde Entwürfe für Verwaltungsanweisungen diskutiert wird und das strukturelle Vollzugsdefizit im Raum steht, schafft die österreichische Reform eine klare gesetzliche Grundlage.

Apropos Bekämpfung: Während jüngst unter den Auspizien des Umweltschutzes auf EU-Ebene ein de-facto Bann von Proof-of-Work Protokollen und somit Bitcoin und derzeit noch Ethereum lanciert wurde, wurde die Kryptoreform just in das Ökosoziale Steuerreformpaket gesteckt. Vor dem Hintergrund der Green Enforcement-Anliegen gegenüber Mining tagesaktuell zum Augenzwinkern.

Österreich, eine geheime Krypto-Steuer-Oase

Dass die Steuerreform – systematisch richtig – die Kryptos Kapitalvermögen gleichsetzte, ärgert Sparer und Anleger an einer wesentlichen Stelle: der Wegfall der Haltefrist. So hart dieser Schritt ist und so heftig er auch kritisiert wurde, so notwendig ist er auch. Im Bereich des Kapitalvermögens gibt es seit 2012 keine Haltefrist mehr. Schlussendlich ist die Substanzbesteuerung der Lückenfüller für eine in Österreich nichtexistierende Vermögensbesteuerung.

Dass vor dem Hintergrund der Vorsorge und der Stärkung des Kapitalmarkts die Bundesregierung eine Wiedereinführung der Haltefrist für Kapitalvermögen – und systematisch korrekt daher auch für Kryptowährungen – plant, ist ein berechtigtes regelungspolitisches Anliegen, das sich in der Kritik an der Krypto-Steuerreform widerspiegelt. Außerdem: Non-Fungible-Tokens bleiben sonstige Wirtschaftsgüter; sie werden also weiterhin gleich behandelt wie physisches Gold und können nach einer einjährigen Haltefrist steuerfrei verkauft werden. Auch in diesem Punkt hat der Gesetzgeber mit einer treffsicheren Abgrenzung des ertragsteuerlichen Begriffs „Kryptowährungen“ in wirtschaftlicher Betrachtungsweise Weitsicht bewiesen.

Das war’s aber auch mit der Kritik, ansonsten haben Steuerpflichtige aufgrund der Reform viel zu lachen: Eine Besteuerung wird nur schlagend, wenn wirtschaftlich Gewinne also in FIAT-Gewinnmitnahme realisiert werden – mit den Ausnahmen von Mining und Lending, die im Krypto-Zuflusszeitpunkt steuerpflichtig sind. Veranlagt man sich in Krypto im Privatvermögen, bleibt man sodann in Krypto und wählt für yield generating Staking, Airdrops, Bounties oder Forks aus, erfolgt bei einer Thesaurierung eine NULL-Besteuerung. Die „stillen Reserven“ werden steuerpflichtig bei FIAT-Gewinnmitnahme realisiert. Darüber hinaus wird der Dokumentations- und Administrationsaufwand eingegrenzt; dies dadurch, dass nicht jede Krypto-Krypto-Transaktion zu einer steuerpflichtigen Realisierung führt.

Und die KESt? Ein seit der Begutachtung spannend diskutiertes Themenfeld, das auch im Kern wesentlich den Dokumentations- und Administrationsaufwand reduziert. Die KESt rechtfertigt sich als besondere Erhebungsform ja nur aufgrund des effizienten und einfachen Vollzugs, ganz im Interesse aller Beteiligten. In diesem Punkt bringt einerseits die Technologie Vorteile (Stichwort: Transaktions-Historie ist grundsätzlich protokoll-immanent dokumentiert), andererseits können Marktstandards unter Zuhilfenahme von Steuersoftwaren und Parteienvertretern Abhilfe schaffen. 

Über die Autor:innen

Natalie Enzinger ist Partnerin bei Enzinger Steuerberatung. Sie ist Leiterin der Arbeitsgruppe Steuern der Digital Asset Association Austria. Für Krypto.logisch – Der Podcast hat sie die wichtigsten Punkte der Steuerreform analysiert.

Georg Brameshuber ist Partner bei Validvent. Er ist mit Frederika Ferkova, Clemens Müller und Lukas Leys Mitinitiator von Krypto.logisch – Der Podcast. 

Podcast Krypto.logisch

Krypto.logisch – Der Podcast, in dem 4 Leute über Krypto reden: 2 Noobs & 2 Nerds, die unter anderem zeigen wollen, dass das Thema auch feministisch sein kann. Natalie Enzinger von Enzinger Steuerberatung und Georg Brameshuber von Validvent erklären im Podcast Krypto.logisch, wie der österreichische Krypto-Standort von der Steuerreform profitiert.

Deine ungelesenen Artikel:
14.09.2026

Celum: Linzer Tech-Unternehmen erhält mit Mark Kaslatter neuen CEO

Celum, ein Technologieunternehmen in den Bereichen Product-Content-Management, Brand-Management und Content-Collaboration Software - mit Standorten in Linz, Wien und München - ernennt Mark S. Kaslatter zum neuen CEO.
/artikel/celum-linzer-tech-unternehmen-erhaelt-mit-mark-kaslatter-neuen-ceo
14.09.2026

Celum: Linzer Tech-Unternehmen erhält mit Mark Kaslatter neuen CEO

Celum, ein Technologieunternehmen in den Bereichen Product-Content-Management, Brand-Management und Content-Collaboration Software - mit Standorten in Linz, Wien und München - ernennt Mark S. Kaslatter zum neuen CEO.
/artikel/celum-linzer-tech-unternehmen-erhaelt-mit-mark-kaslatter-neuen-ceo
Celum
© Christian Huber Fotografie - (l.) Michael Kräftner, Celum-Gründer, Chairman und Chief Vision Officer, Mark Kaslatter ist neuer Chief Executive Officer bei Celum.

Im Februar des Vorjahres übernahm Christian Jüngling die Position des Chief Financial Officer (CFO) bei Celum, um neue Impulse für die Weiterentwicklung des Unternehmens zu setzen – brutkasten berichtete. Zudem bestellte das Management mit Bojan Bozic die neu geschaffene Position des Chief Services Officer (CSO). Nun gibt es auf höchster Ebene eine weitere Änderung.

Celum: Fokus auf Stärkung des Vertriebs

Mark Kaslatter übernimmt die Position des CEO und damit die Führung des Unternehmens. Sein Fokus soll auf der Stärkung des Vertriebs, des Partnerchannels und der weiteren nationalen und internationalen Expansion liegen. Celum-Gründer Michael J. Kräftner bleibt dem Unternehmen als „Chief Vision Officer“ erhalten und konzentriert sich künftig verstärkt auf die langfristige strategische Produktentwicklung.

Der gebürtige Tiroler Kaslatter verfügt über mehr als 20 Jahre Erfahrung als Unternehmer und Führungskraft in der Technologiebranche. 2004 gründete er etwa das auf CRM-Lösungen spezialisierte Unternehmen k.section, baute es ohne externe Investoren auf und verkaufte es später an die an der Euronext notierten Emakina Group.

Von 2019 bis 2022 war Kaslatter Managing Director von Emakina Central & Eastern Europe und wechselte danach ins Advisory Board der Belgier. Anschließend war er gemeinsam mit Benjamin Ruschin Mitgründer und Managing Partner von Big Cheese Ventures, einem Beratungs- und M&A-Unternehmen für Tech-Startups. Er studierte Software-Engineering am Campus Hagenberg der Fachhochschule Oberösterreich und absolvierte einen MBA in General Management an der Universität für Weiterbildung Krems.

„Celum verfügt über eine starke technologische Basis, langjährige Kundenbeziehungen und großes Potenzial im internationalen Markt. Jetzt geht es darum, diese Stärken noch konsequenter in nachhaltiges und skalierbares Wachstum zu übersetzen“, sagt Kaslatter. „Der Wechsel zu Celum ist für mich mehr als eine neue Aufgabe – er ist zugleich die Rückkehr ans Steuer eines Softwareunternehmens. Die Beratung von Startups war eine spannende und bereichernde Zeit. Gleichzeitig habe ich gemerkt, wie sehr mir das unmittelbare Gestalten, das operative Doing und die umfassende unternehmerische Verantwortung gefehlt haben.“

Und weiter: „Besonders vermisst habe ich das hohe Innovationstempo und den intensiven Austausch mit Entwickler:innen. Sie schaffen mit ihren Ideen nicht nur neue Produkte, Unternehmen und Geschäftsmodelle, sondern gestalten zunehmend auch unsere Wirtschaft und Gesellschaft. Genau dieses Umfeld, diese Denkweise und die Möglichkeit, gemeinsam etwas zu bewegen, begeistern mich an meiner neuen Aufgabe bei Celum.“

„Everybody is in Sales“

Kaslatters Leitgedanke lautet: „Everybody is in Sales.“ Damit sei jedoch nicht gemeint, dass jede und jeder im klassischen Sinne im Vertrieb tätig sein muss. Vielmehr trage jede Funktion im Unternehmen dazu bei, Mehrwert für die Kundinnen und Kunden zu schaffen. Diese gemeinsame Verantwortung für den Kundenerfolg und eine konsequente Marktorientierung möchte er bei Celum weiter stärken. Deshalb sollen die Bereiche Vertrieb, Marketing, Customer Success, Produktentwicklung und Organisation künftig noch enger auf die gemeinsamen Wachstumsziele ausgerichtet werden.

„Mark Kaslatter verbindet tiefes Technologieverständnis mit ausgeprägter Vertriebskompetenz und echter unternehmerischer Erfahrung“, kommentiert Michael J. Kräftner, Gründer von Celum, die neue Personalie. „Mit Mark gewinnt Celum einen CEO, der die Verantwortung mit einem klaren Fokus auf Kunden und Markt übernimmt. Die neue Rollenverteilung ermöglicht es mir gleichzeitig, noch stärker in den Bereichen Produktstrategie und technologische Innovation aktiv zu werden. Es war für mich immer klar, dass Celum ab einer bestimmten Größe jemanden als CEO haben wird, der viel mehr auf Wachstum und Organisation wirken kann als ich. So holen wir also zusätzliche unternehmerische und vertriebliche Expertise in die Führung und verbinden Kontinuität mit frischem unternehmerischem Drive.“

Knapp 20 Mio.-Euro Umsatz

Als Chief Vision Officer soll Kräftner die langfristige Produktvision weiter vorantreiben. Ein Schwerpunkt liegt dabei auf der Weiterentwicklung des Produktportfolios vor dem Hintergrund tiefgreifender Veränderungen durch Künstliche Intelligenz, neue Formen der Content-Nutzung und zunehmend automatisierte Content-Prozesse.

Das seit seiner Gründung eigenfinanzierte und unabhängige Softwareunternehmen steigerte seinen Umsatz von 12,5 Millionen Euro im Jahr 2021 auf 19,8 Millionen Euro im Jahr 2025. Heute beschäftigt Celum rund 130 Mitarbeitende aus 23 Nationen an den Standorten Linz, Wien und München.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Analyse zur Steuerreform: Österreich, eine geheime Krypto-Steuer-Oase?