10.12.2025
VORSORGE

Alt werden ist nicht Teil des Businessplans

Viele Gründer:innen leben ohne fixes Einkommen, Pensionsversicherung oder Sicherheit – in einer Szene, die Risiko romantisiert. Kann das gut gehen?
/artikel/alt-werden-ist-nicht-teil-des-businessplans
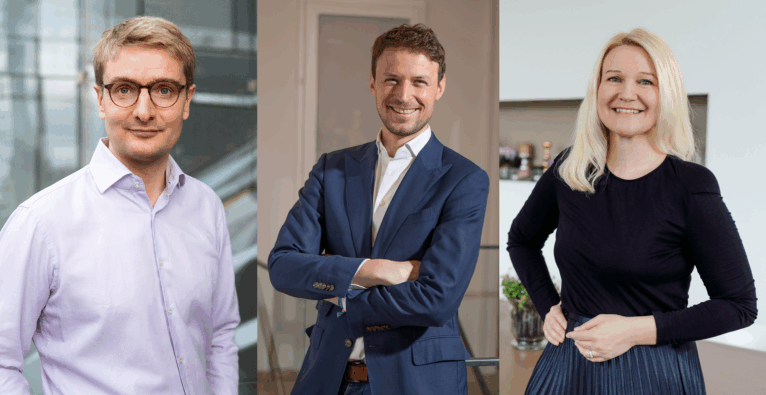
Søren Obling, David Mayer-Heinisch und Larissa Kravitz.

Dieser Artikel ist zuerst im brutkasten-Printmagazin von November 2025 “Verantwortung” erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.


100 Prozent Humankapital – so starten die meisten: mit viel Energie, wenig Schlaf und dem festen Willen, die Welt zu verändern. Null Prozent Finanzkapital – auch das ist üblich: keine Rücklagen, kaum Ersparnisse, aber Bock auf Risiko. Wer denkt da schon ans Altwerden?

80 Prozent Humankapital: Nach ein paar Jahren ist die Euphorie gedämpft; man ist müde, aber noch voller Tatendrang. Das Startup schreibt keinen Gewinn, das Gehalt kommt unregelmäßig. Doch dank Investments und Steueroptimierung läuft es irgendwie. Die Versicherungsbeiträge bleiben niedrig. Zwei Prozent Finanzkapital: Das muss reichen – vorerst.

„Altersvorsorge ist in der Startup-Szene kaum vorhanden. Die meisten denken gar nicht daran – und sind da wirklich schlecht aufgestellt“, sagt Larissa Kravitz, Gründerin des Finanzbildungsportals Investorella. Manche Gründer:innen investieren alles in ihr Unternehmen –und vergessen dabei sich selbst. „Viele lösen bestehende Vorsorgeprodukte auf, um Liquidität fürs Unternehmen zu schaffen. Das ist brandgefährlich“, erzählt Kravitz. Immer wieder sehe sie solche Situationen in ihren Workshops.

Das Humankapital schmilzt, das Finanzkapital fehlt. Aber die gute Nachricht zuerst: Es gibt Lösungen – einige davon kommen vom Staat, andere direkt aus der Startup-Szene.

Fehleinschätzung

Die Startup-Szene muss sich des Problems aber erst bewusst werden. David Mayer-Heinisch, Mitgründer des Wiener Wealthtech-Unternehmens froots, kennt das Muster: „Ich glaube, das ist die Schwierigkeit von sehr vielen Overachievern – sie schätzen ihre Zukunft wesentlich besser ein, als sie statistisch ist“, sagt er. „Jeder weiß, dass es ein Pensionsproblem gibt; jeder denkt: ‚Mich wird’s nicht betreffen!‘“ Auch bei ihm hat es gedauert, bis er das erste Mal über die Pension nachgedacht hat. Mayer-Heinisch hat zwar finanziell vorgesorgt – aber das große Wofür blieb lange unklar. Dass Gründer:innen so optimistisch in die Zukunft blicken, hat seiner Meinung nach aber auch einen Vorteil: Optimismus bringt Ideen und Innovation. Nur verdrängt er oft die unbequemen Fragen.

„Die meisten Menschen unter 40 beschäftigen sich kaum mit Pensionsvorsorge – und bei Gründer:innen ist das nicht anders“, ergänzt Søren Obling, Gründer des Wiener Insurtechs Finabro. Wie drastisch sich das äußert? „Ich habe noch nie mit jemandem über die Pension gesprochen – und das, obwohl das mein Thema ist!“, sagt Obling.

Keine Kompromisse

Kravitz rät Gründer:innen deswegen, von Anfang an etwas zur Seite zu legen – und bei der Vorsorge keine Abstriche zu machen: „Nutzt die Fintechs! Ein Freitagnachmittag reicht, um einen ETF-Sparplan einzurichten.“ Möglichkeiten gebe es genug.

Das entlastet nicht nur später, sondern auch im Alltag. „Ich glaube, dass man als Gründer:in sinnvollere Entscheidungen trifft, wenn man einen finanziellen Puffer hat – weil man langfristiger denken und rationaler handeln kann“, sagt Mayer-Heinisch. Er warnt auch davor, zu einseitig zu investieren. „Investieren sollte eigentlich ein Hedge sein; gegen das Risiko, dass das eigene Business nicht funktioniert – und kein Multiplikator desselben Risikos.“

Was passiert also, wenn ein ganzes Ökosystem vom Glauben an Wachstum lebt – und das Thema Alter darin keinen Platz hat?
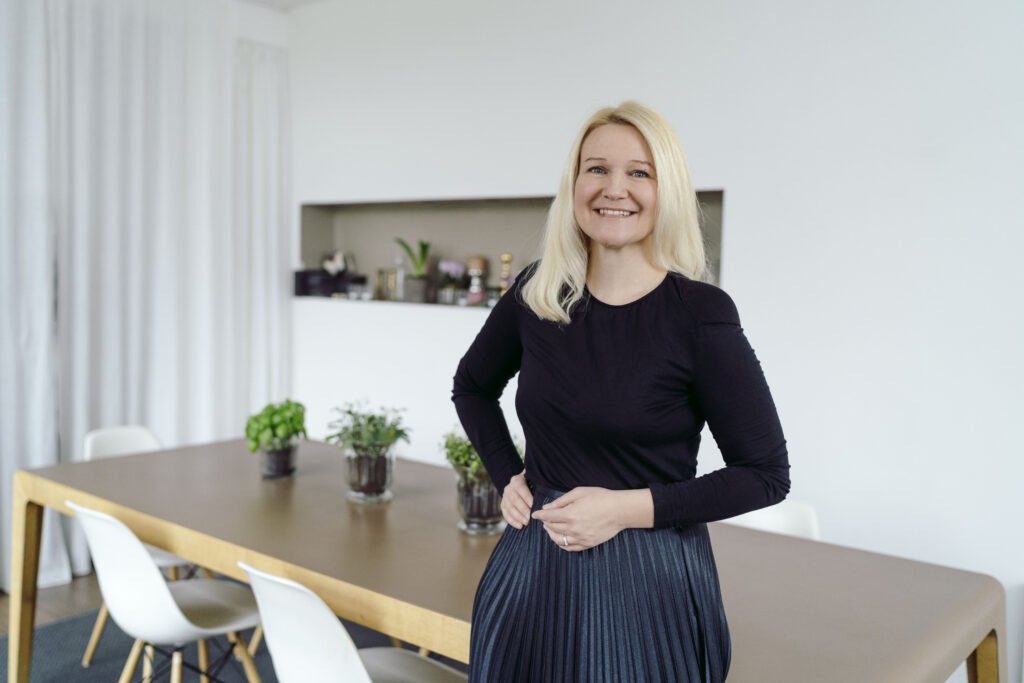
Larissa Kravitz berät mit ihrem Finanzbildungsportal Investorella auch Startup-Gründer:innen. | © Nadine Studeny

Alles auf Wachstum

Viele Gründungsgeschichten beginnen mit Euphorie und Excel-Sheets, nicht mit Vorsorgeplänen. Am Anfang zählt Wachstum, nicht Absicherung. Genau das kann sich später rächen. Denn wer der Sozialversicherung nur den Mindestbeitrag zahlt, zahlt zwar heute weniger ein, bekommt morgen aber auch weniger raus. Wie viel gesetzlich später rauskommt, hängt einzig von drei Faktoren ab: der Anzahl an Versicherungsmonaten, dem zugrunde liegenden Erwerbseinkommen und dem Zeitpunkt des Pensionsantritts – ganz egal, ob jemand sein Geld als Startup-Gründer:in oder Angestellte:r verdient hat.

Die meisten Startup-Gründer:innen sind bei der SVS versichert, der Sozialversicherung der Selbständigen. Nur wer als Gesellschafter:in einer GmbH weniger als 49 Prozent hält oder als Kommanditist:in in einer KG nicht bloß Kapital gibt, sondern selbst mitarbeitet, fällt unter Umständen zur ÖGK, der Sozialversicherung der Angestellten.

Doch egal, ob SVS oder ÖGK – die Beitragsgrundlage richtet sich immer nach dem Einkommen. Bei Angestellten ist das ein fixer Betrag, bei Selbstständigen schwankt er oft stark. Weil es bei der ersten Meldung selten belastbare Einkommensprognosen gibt, setzt die SVS zunächst die niedrigste Beitragsgrundlage an: 2025 sind das rund 551 Euro im Monat. Zwar werden die Beiträge später mit dem Steuerbescheid angepasst, doch nur auf das Einkommen, das tatsächlich gemeldet wird. Wer also jahrelang geringe Gewinne ausweist oder gar Verluste schreibt, spart heute – und bezahlt das im Alter mit einer entsprechend kleinen Pension. Wie hoch die gesetzliche Pension von Gründer:innen ausfällt, lässt sich nicht sagen. Schon das System macht eine klare Zuordnung schwierig: Zustän- dig ist am Ende jener Versicherungsträger, bei dem in den letzten 15 Jahren vor der Pension die meisten Versicherungsmonate erworben wurden. Wer also zwischen 30 und 40 selbstständig ist und danach angestellt, scheint in der Statistik der Angestellten auf –nicht in jener der Selbstständigen.

Am Ende werden alle Versicherungszeiten und Einzahlungen zusammengerechnet. Wer früher selbstständig war und heute eine Alterspension bezieht, erhielt 2022 im Schnitt 23.963 Euro netto im Jahr. Ehemalige Angestellte kamen im selben Zeitraum auf durchschnittlich 25.156 Euro.

Wie viele Startup-Gründer:innen privat vorsorgen, weiß niemand. Manche könnten beträchtliche Summen in Aktien, Immobilien oder anderen Anlagen liegen haben, vielleicht sogar nach einem Millionen-Exit. Statistisch wahrscheinlich ist das aber nicht.

Der Traum vom Exit

Weltweit überleben nur 10 bis 20 Prozent aller Startups. In Österreich sieht es besser aus: Fast zwei Drittel der zwischen 2013 und 2015 gegründeten Startups waren Ende 2024 noch aktiv – weder insolvent noch verkauft, so der Austrian Startup Monitor 2024. Doch wirtschaftlich bleibt das Bild durchwachsen. Nur sechs Prozent der zwischen 2013 und 2015 gegründeten Startups schafften einen Exit. Und über alle Jahrgänge hinweg gilt: 38 Prozent der Startups in Österreich sind profitabel oder haben den Break-even erreicht. Das heißt aber auch: 62 Prozent arbeiten (noch) nicht kostendeckend. Für viele steht Wachstum klar vor dem Profit – aber wer sich selbst kein Gehalt zahlt oder nur minimale Gewinne ausweist, senkt damit auch die Beitragsgrundlage, auf der später die Pension berechnet wird.

Und selbst wenn am Ende der Verkauf gelingt, bleibt das Risiko hoch. „Ein Exit hängt nicht nur von deiner Leistung ab, sondern auch von Zinsen, Marktstimmung und Weltwirtschaft. Wer alles darauf setzt, spielt mit seiner Zukunft“, sagt Kravitz. Pandemie, Inflation, Lieferengpässe – all das konnte niemand vorhersehen, aber damit umgehen müssen jetzt alle.

Viele glauben, sie könnten in den letzten Jahren vor der Pension noch aufholen: mit hohen Auszahlungen oder einem gut bezahlten Corporate-Job. Doch das funktioniert nicht immer. Die Risiken? Krankheit, Burn-out, eine Firmenpleite. Kravitz warnt vor trügerischer Sicherheit: „Zwei Drittel aller Berufsunfähigkeiten sind heute psychisch bedingt. Und keine Qualifikation hilft dir, wenn du monatelang im Krankenhaus liegst.“ Oder wenn mit 60 schlicht die Energie fehlt, 40 Stunden pro Woche zu arbeiten. Plötzlich bleiben nur noch 30 Prozent Humankapital – und dann wird es eng.

Fehler im System

Das ist aber kein individuelles Versagen, sondern ein systemisches Problem. Steueroptimierung heißt in der Praxis: möglichst wenig Gewinn ausweisen. Wie viel eingezahlt wird, lässt sich bis zu einem gewissen Grad selbst steuern – mit Folgen. Und das gesetzliche System ist auf unternehmerische Brüche nicht vorbereitet.

Zudem setze der Staat kaum Anreize, selbst vorzusorgen, findet Mayer-­Heinisch. Während andere Länder ihre Bürger:innen mit steuerfreien Vorsorgeprodukten zum Investieren ermutigen würden, halte Österreich am Sparkonto fest. „Wir sparen uns arm“, sagt der froots-CEO.
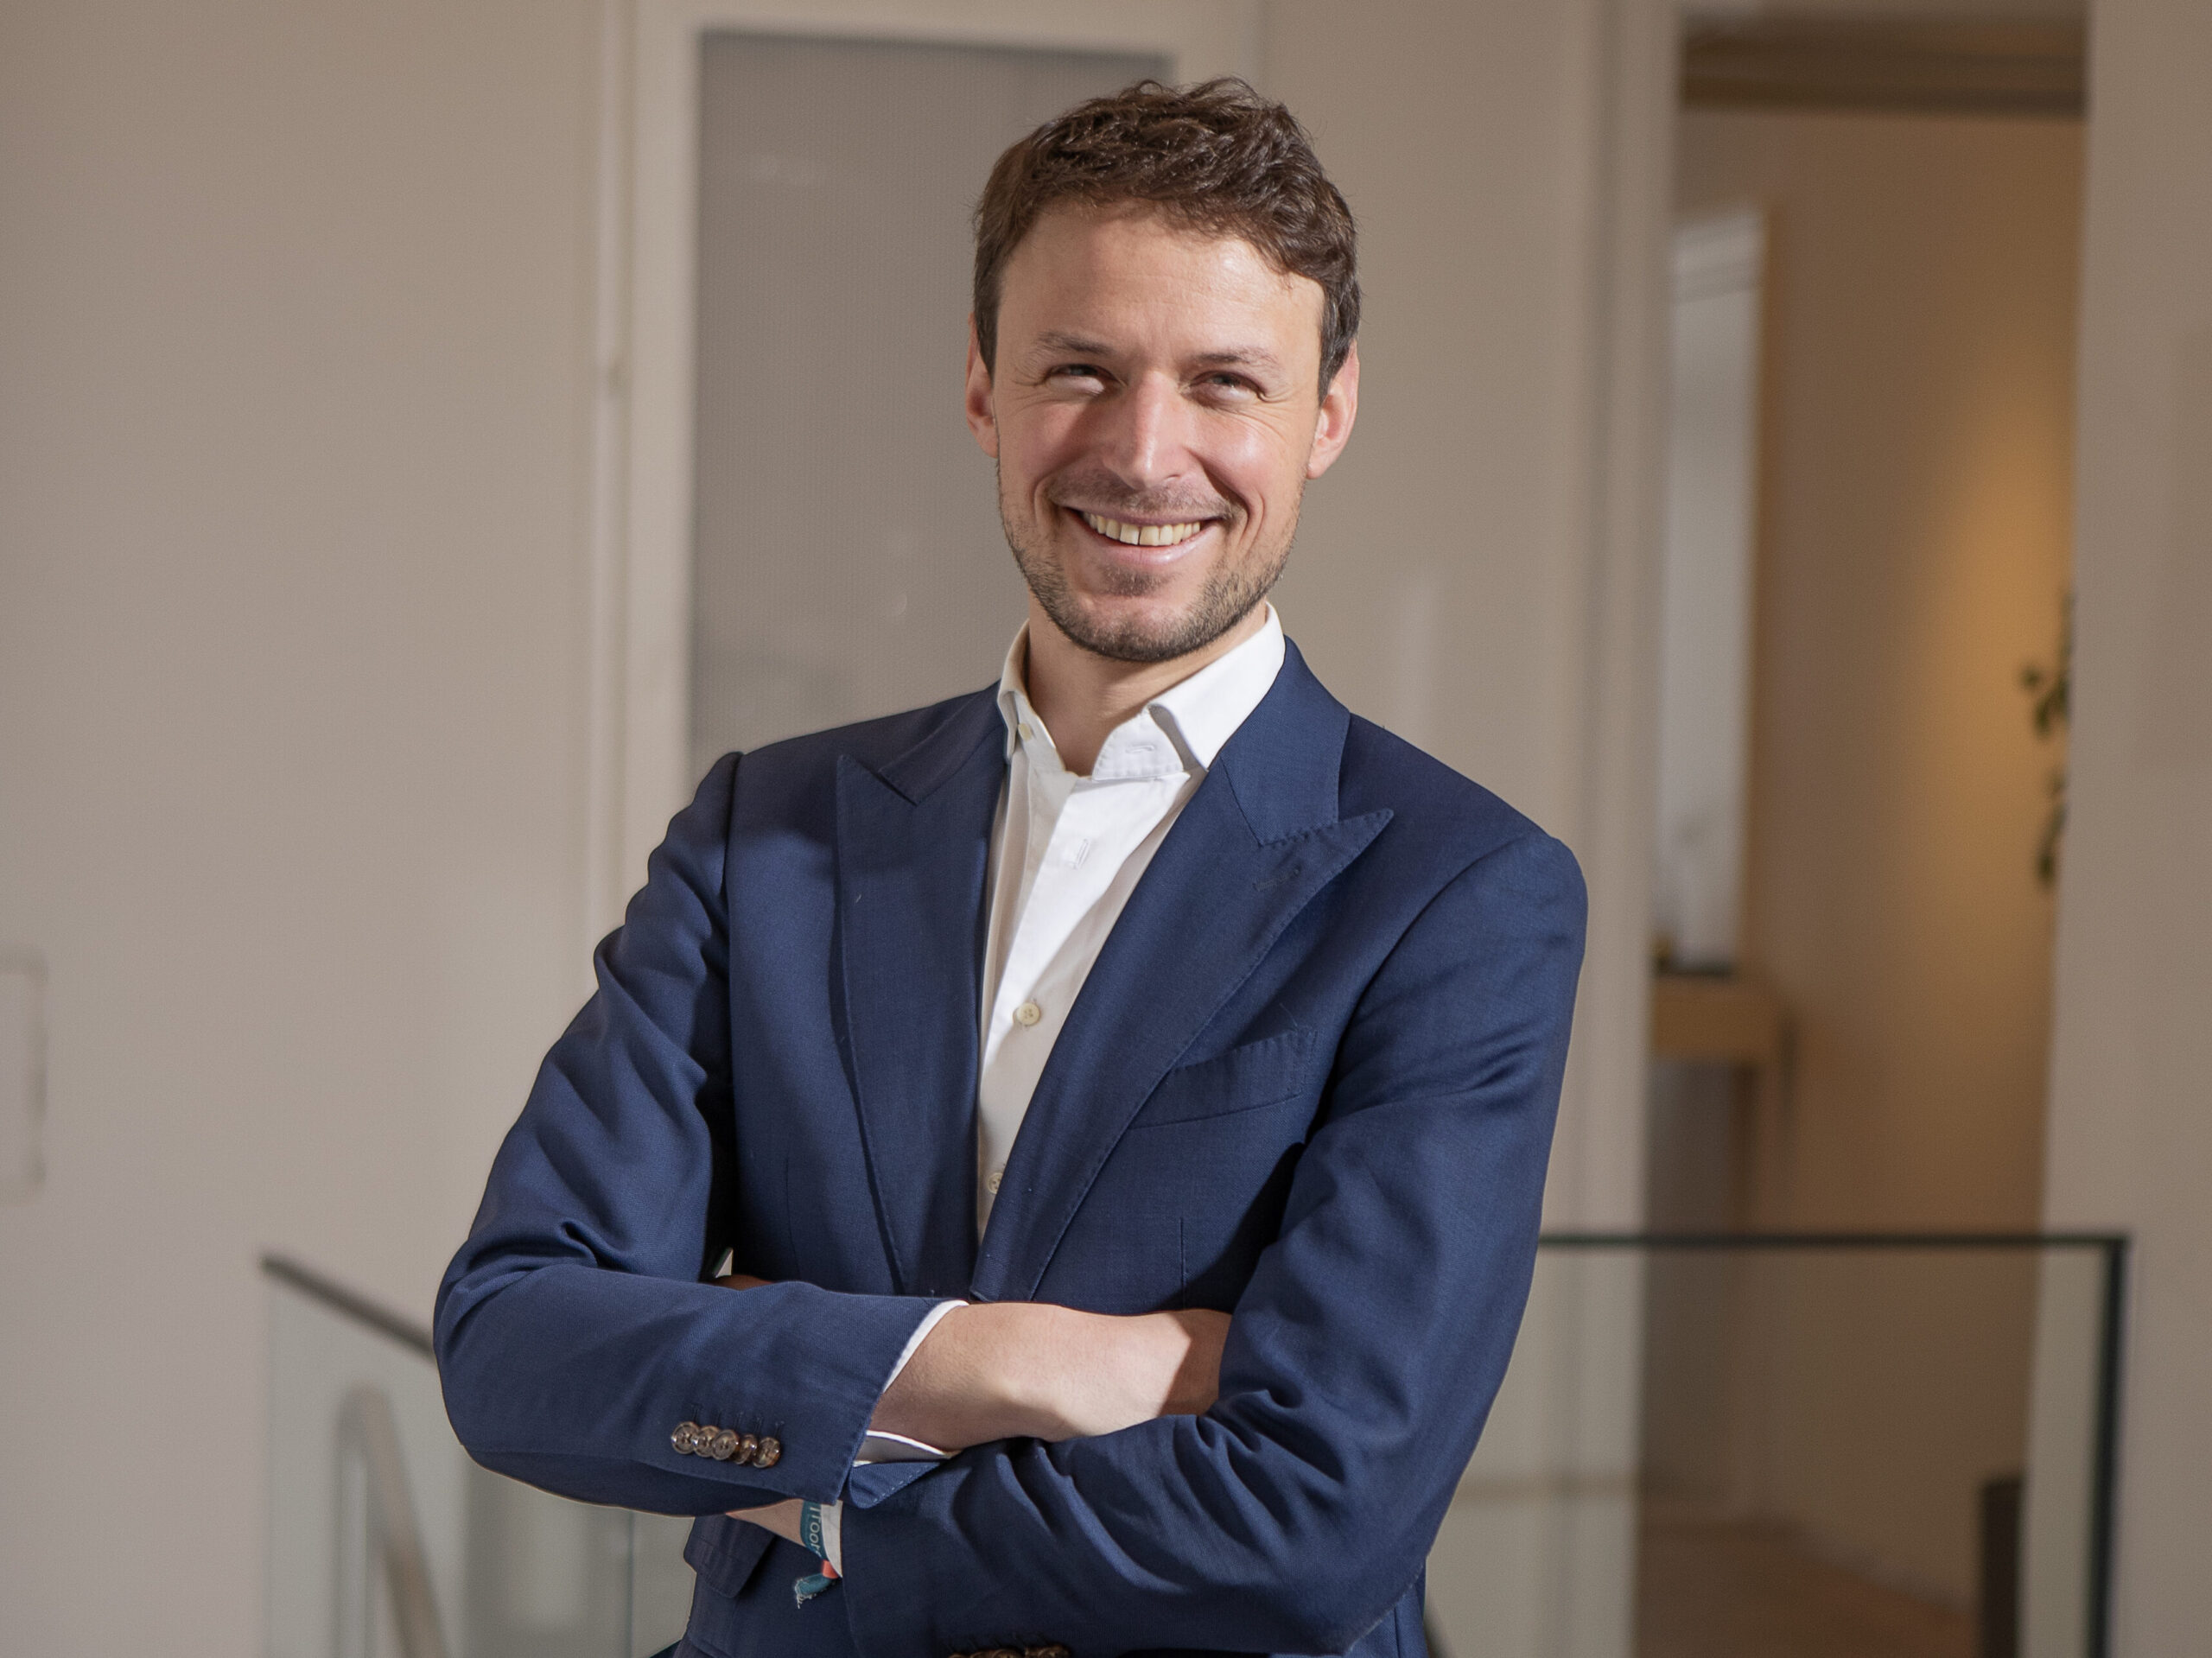
David Mayer-Heinisch hat sich mit froots auf den langfristigen Vermögensaufbau spezialisiert. | © froots

Keine schlechte Wette

Dass es im Einzelfall trotz hohem Risiko funktionieren kann, zeigt Søren Obling, Founder des Wiener Insurtech-Startups Finabro. Der gebürtige Däne hat sich mit seinem Unternehmen selbst dem Thema Altersvorsorge verschrieben – und spricht offen über die Fehler, die viele am Anfang machen. „Ich habe in den Jahren, in denen ich gegründet habe, wenig verdient und entsprechend wenig eingezahlt“, sagt er. „Das war ein Risiko, das ich bewusst eingegangen bin.“

Mit dem Thema Pension hat sich der gebürtige Däne nämlich schon zuvor beschäftigt. Sein Fazit: „Es hat sich für mich am Ende gelohnt – obwohl meine Firma später in Konkurs gegangen ist. Unterm Strich war es trotzdem die richtige Entscheidung. Aber das weiß man natürlich vorher nie.“ Finabro musste Insolvenz anmelden, Obling gelang allerdings ein Buy-out der Finabro Deutschland GmbH und der geistigen Eigentumsrechte.
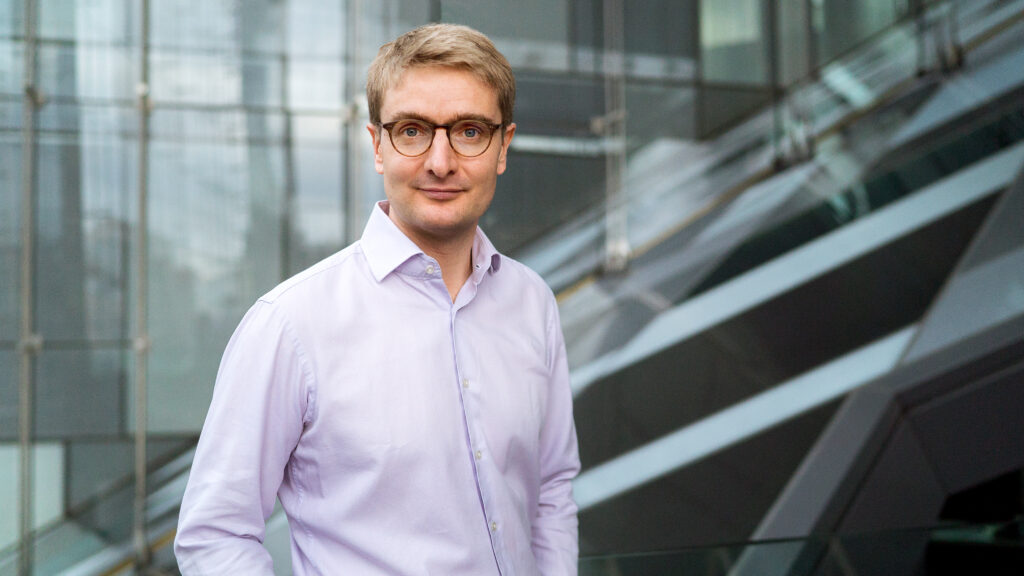
Søren Obling hat 2017 in Wien Finabro gegründet – und damit selbst hohes Risiko genommen. | © Finabro

Der Finabro-CEO rät Gründer:innen, sich frühzeitig mit dem System auseinanderzusetzen. „Wer erfolgreich ist, sollte sich ein Gehalt zahlen, das zumindest an die Höchstbemessungsgrundlage herankommt – sonst lässt man staatliche Ansprüche liegen.“ Dass die staatliche Pension trotz aller Kritik keine schlechte Wette ist, argumentiert Obling so: Die Rendite, die man derzeit rechnerisch aus den Einzahlungen bekommt, sei im Schnitt höher, als viele glauben.

Die gesetzliche Pension sei derzeit – bis zu einem gewissen Grad inflationsgesichert und staatlich garantiert – oft stabiler als private Anlagen. Ökonomisch ist das aber kein Renditevergleich im klassischen Sinn: Das Umlagesystem funktioniert nicht über Kapitalverzinsung, sondern über Umverteilung zwischen Generationen. Langfristig hängt die „Rendite“ also weniger von den Märkten ab – sondern davon, wie viele Junge später noch einzahlen. Auch das birgt ein gewisses Risiko.

Obling nennt das System ein „Pyramidenspiel, das die nächste Generation bezahlt“ – aber eines, das man als Gründer:in trotzdem nicht ignorieren sollte. Wer etwas einzahlt, profitiert; wer es ganz lässt, riskiert Altersarmut. „Startup ist kein Lifestyle“, sagt Obling. „Wenn man nach ein paar Jahren kein Geld verdient – weder mit der Firma noch als Gründer –, dann sollte man sich einen Job suchen.“ Die romantische Vorstellung vom ewigen Hustle könne am Ende teuer werden: „Profitabilität ist kein Widerspruch zu Idealismus. Sie ist die Voraussetzung, dass man langfristig weitermachen kann.“

Vom Humankapital zum Finanzkapital

Trotzdem findet Obling es „völlig legitim, alles in seine Leidenschaft zu investieren“. Wer das machen möchte, muss trotzdem nicht ganz auf Sicherheit verzichten: Selbstständige können bei der SVS freiwillige Höherversicherungen abschließen oder nachträglich Versicherungsmonate nachkaufen, um Lücken zu schließen. Die SVS verweist darauf, dass sich frühes Einzahlen besonders lohnt: Jede Einzahlung wirkt sich unmittelbar auf die spätere Pensionshöhe aus. Auch die Kombination mit privaten Vorsorgeformen sei sinnvoll, betont die Versicherungsanstalt, um „die Einkommenssituation im Alter zu stabilisieren“. Denn das System geht davon aus, dass Einkommen und Beiträge mit den Jahren steigen. Aber nicht alle Startups schaffen das.

Trotzdem investieren Gründer:innen am Anfang oft alles in sich selbst: Energie, Mut, Ideen. „Mit 20 hast du 100 Prozent Humankapital und null Prozent Finanzkapital – mit 65 ist es umgekehrt. Genau das muss man verstehen“, sagt froots-Gründer Mayer-Heinisch.
Deine ungelesenen Artikel:
13.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
13.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
(c) Sasun Bughdaryan via Unsplash

In der Gründungsphase steht das operative Geschäft an erster Stelle: Produkte werden entwickelt, Marketingkampagnen gestartet und erste Kund:innen akquiriert. Rechtliche Rahmenbedingungen und eine nachhaltige Absicherung rücken dabei mitunter in den Hintergrund. Dabei können nicht nur unbedachte Versäumnisse, sondern sogar unverschuldete Konflikte junge Unternehmen rasch in finanzielle Schieflagen bringen.

“Ich mache ja nichts falsch”

„Ein häufiger Satz von Gründerinnen und Gründern lautet: Was soll schon passieren? Ich mache ja nichts falsch“, sagt Rechtsschutz-Experte Gerd Plank von der ERGO Versicherung. Doch im Unternehmensalltag geraten Firmen keineswegs nur durch eigenes Fehlverhalten in juristische Auseinandersetzungen. Plank verdeutlicht das an einem Praxisbeispiel aus dem Strafrechtsschutz: „Auch wenn ein Geschäftspartner etwas falsch macht, etwa bei der Verrechnung, kann ein Unternehmen ins Visier der Staatsanwaltschaft geraten.“ In Österreich gebe es jährlich rund 540.000 Ermittlungsverfahren bei den Staatsanwaltschaften, denen lediglich 28.000 Verurteilungen gegenüberstehen. „Das bedeutet, dass 95 Prozent der Verfahren eingestellt werden oder mit einem Freispruch enden – die immensen Anwalts- und Verteidigungskosten von oft 10.000 bis 20.000 Euro muss man ohne Rechtsschutzversicherung dennoch selbst tragen“, so Plank.

Rechtsschutz-Experte Gerd Plank | (c) ERGO Versicherung

Auch bei zivilrechtlichen Auseinandersetzungen würden Gründer:innen das finanzielle Risiko unterschätzen. „Schon wenn man einen vermeintlich kleinen Streitwert von 500 Euro einklagt, liegen die Gesamtkosten in der ersten Instanz bereits bei rund 1.600 Euro. Kommen weitere Verhandlungen hinzu, ist man rasch bei 6.000 Euro“, führt Plank aus. Da ein Großteil der Gerichtsverfahren mit einem Vergleich enden würden, blieben beide Parteien häufig auf ihren eigenen Anwaltskosten sitzen. „In Österreich liegt der häufigste bestrittene Wert bei 10.000 Euro. Die Gesamtkosten bei diesem Streitwert erreichen schnell 20.000 Euro“, so der Experte. Ohne Absicherung verzichten Startups daher oft auf berechtigte Forderungen, um Prozesskosten zu vermeiden – was im Einzelfall existenzbedrohende finanzielle Auswirkungen haben kann.

Die 6 häufigsten Rechtsfallen

Um solche Szenarien zu verhindern, sollten Gründer:innen die typischen Stolpersteine der ersten Monate kennen. Gerd Plank fasst im Gespräch mit brutkasten die sechs häufigsten Rechtsfallen zusammen – und zeigt auf, wie sich Startups mit dem passenden Rechtsschutz davor schützen können.

1. Mündliche Vereinbarungen und undokumentierte Vertragsänderungen

In der Startphase regiert oft das Prinzip Vertrauen. Verträge werden mündlich geschlossen oder vereinbarte Leistungen nachträglich per Handschlag abgeändert. „Einer der wichtigsten Punkte, bei denen es später zu Streitigkeiten kommt, sind undokumentierte Änderungen an Verträgen“, warnt Plank. Kommt es zu Uneinigkeiten über den Leistungsumfang oder Zahlungen, stehe Aussage gegen Aussage. Der Kunde bestreite etwa Zusatzleistungen, und das Startup bleibe auf den Kosten sitzen.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz der ERGO Versicherung unterstützt Gründer:innen durch juristische Erstberatung und Vorab-Vertragsprüfungen zu günstigen Konditionen. Zudem bietet ERGO für Jungunternehmer:innen einen besonderen Vorteil: Den Entfall der üblichen Wartefristen. „Kommt ein Unternehmen nach Abschluss eines größeren Auftrags zu uns, besteht im Premium-Rechtsschutz für Streitigkeiten aus dem Vertrag sofort Versicherungsschutz“, hebt Plank hervor.

2. Offene Rechnungen nicht konsequent eintreiben

Zahlen Kunden ihre Rechnungen nicht, zögern junge Firmen oft, rechtliche Schritte einzuleiten – aus Sorge um die Kundenbeziehung oder aus Angst vor hohen Prozesskosten. Dies führt rasch zu massiven Liquiditätsengpässen. „Laut KSV1870-Statistik kommen 30 bis 40 Prozent der Insolvenzen in Österreich dadurch zustande, dass Kund:innen Rechnungen nicht bezahlen und die Unternehmer nicht die finanziellen Mittel haben, um ihre Forderungen gerichtlich durchzusetzen“, erläutert Plank.

Wie der Rechtsschutz hilft: Das Forderungsmanagement der ERGO Versicherung übernimmt den Inkassoprozess. „Durch unser Know-how erreichen wir eine Eintreibungsquote von rund 80 Prozent“, führt der Experte aus. Ein Netzwerk aus 600 spezialisierten Partneranwält:innen vertritt Betroffene an allen 115 Bezirksgerichten in Österreich und in weiteren Instanzen. „Außergerichtliche Lösungswege dauern im Schnitt ein halbes Jahr, während ein Gerichtsprozess im Schnitt bis zu dreieinhalb Jahre in Anspruch nehmen kann“, betont Plank.

3. Fehler bei der Mitarbeiterbeschäftigung

Bei der Einstellung des ersten Personals passieren häufig Fehler. Ein Klassiker ist die fehlerhafte Einstufung von Arbeitskräften. „Der typische Fall ist, dass eine Person als freier Dienstnehmer oder Selbstständiger bezeichnet wird, obwohl die tatsächlichen Arbeitsbedingungen für ein Angestelltenverhältnis sprechen“, so Plank. Stellt die Sozialversicherung bei einer Nachprüfung eine Scheinselbstständigkeit oder Fehler bei Kollektivvertragsgehältern fest, drohen Nachzahlungen im fünfstelligen Bereich.

Wie der Rechtsschutz hilft: Gründer:innen werden präventiv bei Dienstverträgen beraten, im Streitfall übernimmt der Firmen-Rechtsschutz im Rahmen des vereinbarten Versicherungsschutzes die Vertretungs- und Prozesskosten. „Mit fachkundiger juristischer Beratung lassen sich Kollektivvertragsentlohnungen, Arbeitszeiten und Sonderzahlungen von Anfang an korrekt regeln“, erklärt Plank.

4. Vernachlässigter Schutz von Marken, Software und IP

Viele Startups bringen innovative Produkte, Softwarelösungen oder Marken auf den Markt, ohne ihr geistiges Eigentum ausreichend abzusichern oder finanziell verteidigen zu können. „Wenn etwa ein Vertragspartner Daten weitergibt oder Ideen kopiert, werden Prozesse nach dem Immaterialgüterrecht extrem teuer“, gibt Plank zu bedenken. Ohne Rechtsbeistand fehlen jungen Firmen meist die Mittel, sich gegen finanzstarke Nachahmer zur Wehr zu setzen.

Wie der Rechtsschutz hilft: Der Premium-Rechtsschutz deckt komplexe Auseinandersetzungen im Immaterialgüterrecht ab. „Diese Streitigkeiten abzusichern ist entscheidend, da Rechtsstreitigkeiten um das geistige Eigentum hohe Streitwerte aufweisen“, betont der ERGO-Experte. ERGO stellt spezialisierte Partneranwält:innen bereit und übernimmt im Rahmen des vereinbarten Versicherungsschutzes die anfallenden Kosten.

5. Mangelhafte AGB und unzulässige Klauseln

Insbesondere im E-Commerce und beim Vertrieb an Endverbraucher greifen Gründer:innen häufig auf fehlerhafte oder ungeprüfte Allgemeine Geschäftsbedingungen (AGB) zurück. Werden Informationspflichten, Rücktrittsrechte oder Gewährleistungsbestimmungen missachtet, hat das teure Konsequenzen. „Wenn AGB unzulässige Klauseln enthalten, können sich Kunden darauf berufen und Zahlungen verweigern“, erklärt Plank.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz von ERGO bietet Unternehmern die Möglichkeit, Vertragswerke und AGB von spezialisierten Anwält:innen zu günstigen Konditionen prüfen zu lassen. „Es ist essenziell, sich von Anwält:innen im Vorfeld beraten zu lassen, ob die erstellten Klauseln rechtlich gültig sind, bevor man Angebote am Markt platziert“, rät Plank.

6. Überschreitung der Gewerbeberechtigung

In der Praxis bieten Startups nicht selten Leistungen an, die über den Umfang ihres eingetragenen Gewerbescheins hinausgehen. „Man muss wirklich darauf achten, dass man nur innerhalb jener Gewerbeberechtigungen arbeitet, die tatsächlich eingetragen sind“, mahnt Plank. Wird die Gewerbeberechtigung überschritten, drohen Verwaltungsstrafverfahren, die im schlimmsten Fall mit einem Gewerbeentzugsverfahren einhergehen.

Wie der Rechtsschutz hilft: Der Rechtsschutz für Gewerbeentzugsverfahren schützt Unternehmer vor den finanziellen Folgen von Verwaltungsstrafverfahren. „Auch bei drohendem Gewerbeentzug bieten wir die entsprechende rechtliche Absicherung und Vertretung“, führt Plank aus.


Aktionsangebot: ERGO Blue Weeks 

Aktuell bietet die ERGO Versicherung im Rahmen der „Blue Weeks“-Aktion besondere Konditionen für den D.A.S. Firmen-Rechtsschutz. Bei einem Vertragsabschluss bis 31. Jänner 2027 sparen Unternehmen bis zu fünf Monatsprämien.

Zusätzlich profitieren Jungunternehmer:innen im ersten Geschäftsjahr von einem Bonus – bis zu 20 Prozent auf die Prämienhöhe. Nähere Informationen erhalten Sie bei einer persönlichen Beratung mit den Rechtsschutzexperten der ERGO Versicherung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Alt werden ist nicht Teil des Businessplans

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Alt werden ist nicht Teil des Businessplans

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Alt werden ist nicht Teil des Businessplans

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Alt werden ist nicht Teil des Businessplans

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Alt werden ist nicht Teil des Businessplans

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Alt werden ist nicht Teil des Businessplans

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Alt werden ist nicht Teil des Businessplans

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Alt werden ist nicht Teil des Businessplans

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Alt werden ist nicht Teil des Businessplans