23.11.2016

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

Powered by Ihre Steuerberater - Gehört hat das Wort "Abschreibung" jeder schon einmal. Und wie es mit Dingen, von denen alle schon einmal gehört haben, so ist, kursiert auch viel Halbwissen rund um das Thema. Erfahrt hier, wer was wann zu welchem Betrag abschreiben darf.
/artikel/abschreibung-steuern
Anschaffungskosten können nicht sofort steuermindernd geltend gemacht werden. Gina Sanders - fotolia.com
sponsored

Viele Gegenstände werden in Unternehmen über mehrere Jahre genützt und verlieren an Wert. Man spricht daher von abnutzbarem Anlagevermögen. Anschaffungskosten können nicht sofort steuermindernd geltend gemacht werden. Der jährliche Wertverlust der Gegenstände kann in Form einer Abschreibung als Betriebsausgabe über mehrere Jahre geltend gemacht werden („absetzen“). Diese Betriebsausgabe – „Abschreibung für Abnutzung“ (AfA) – reduziert einen möglichen Gewinn und somit auch die Steuerlast.

+++Mehr zum Thema: Steuern sparen zum Jahresende+++

Abschreibung: Zwischen Müssen und Dürfen

Was muss ich absetzen?

Bei Gütern, die in der Anschaffung mehr als 400 Euro kosten, muss die Abschreibung für Abnutzung angewendet werden. Sie ist bei Wirtschaftsgütern des Anlagevermögens verpflichtend vorzunehmen. Keine AfA gibt es für:

  • nicht abnutzbares Anlagevermögen
  • Güter aus dem Umlaufvermögen

Hat man als Unternehmen seine Buchhaltung an einen Steuerberater ausgelagert, kümmert sich dieser auch um diese Aufstellungen wie das Anlagenverzeichnis.

Anschaffungskosten können nicht sofort steuermindernd geltend gemacht werden.

Was kann ich absetzen?

Bei allen abnutzbaren Wirtschaftsgütern, die im wirtschaftlichen Eigentum des Unternehmens stehen, können die Anschaffungs- bzw. Herstellungskosten als Basis für die Berechnung der AfA herangezogen werden. Dazu zählen beispielsweise Geschäftsausstattung oder Maschinen. Auch Güter, die man im Unternehmen selbst herstellt, können steuerlich geltend gemacht werden.

Zu den Anschaffungskosten zählen:

  • Kaufpreis
  • erforderliche Aufwendungen, um Wirtschaftsgut in Besitz bzw. Betrieb zu nehmen
  • z.B. Transportkosten, Zölle etc.

Keiner AfA unterliegen Grundstücke (Gebäude selbst kann man schon abschreiben), Kunstwerke und Antiquitäten. Steuerberater haben Erfahrungs- und Vergleichswerte und können die genaue steuerliche Auswirkung etwaiger Investitionen berechnen.
Redaktionstipps

Abschreibung berechnen

Die Höhe der Abschreibung setzt sich aus verschiedenen Faktoren zusammen:

  • Anschaffungs- bzw. Herstellungskosten
  • betriebsgewöhnlichen Nutzungsdauer oder einer Vorgabe des Gesetzgebers (z.B. PKW min. acht Jahre)

Anschaffungs- bzw. Herstellungskosten werden durch die Nutzungsdauer dividiert. Die Nutzungsdauer wird immer in Jahren angegeben. Der ermittelte Absetzbetrag muss dann in jedem Jahr gleich sein und darf nicht variieren. ACHTUNG: Wenn ein Wirtschaftsgut nach dem 30.6. angeschafft wird, ist in diesem Jahr nur die halbe Abschreibung zulässig. Was theoretisch einfach klingen mag, gestaltet sich in der Praxis jedoch oft als ziemlich kompliziert.


Beispiel PKW: Es macht beispielsweise bei einem Firmen-PKW enorme Unterschiede, ob er gekauft oder geleast wird, ob es ein Neu- oder Gebrauchtwagen ist, ob die Anschaffungskosten über oder unter 40.000 Euro liegen, zu wieviel Prozent er privat genutzt wird, wann er wieder aus dem Unternehmen ausgeschieden wird etc. Weiters muss er mindestens auf acht Jahre abgeschrieben werden.


Vergessen verboten

Eine Abschreibung, die man vergisst oder zu gering verbucht, ist verlorenes Geld. Denn nachholen darf man eine Abschreibung nicht. Im Anlageverzeichnis muss ein etwaiger Missstand – auch bei überhöhten Abschreibungen – vermerkt und berichtigt werden. Eine zu hohe Abschreibung hingegen ist ein Vergehen entgegen den Vorschriften des Steuergesetzes und kann demzufolge auch mehr als unangenehme Folgen haben.

Eine Abschreibung, die man vergisst oder zu gering verbucht, ist verlorenes Geld.

Steuern sparen mittels Investitionen

Gründer müssen verstehen, dass eine Investition positive Auswirkungen auf die Finanzsituation eines Unternehmens haben kann. Einerseits können mit einer neuen Maschine neue Produkte hergestellt werden, andererseits können – wenn man es richtig macht – können parallel dazu Steuern gespart werden.

+++Mehr zum Thema: ChillBill – Steuercoaching von Startups für Startups+++

Optimale Abschreibung herausholen

Schon beim Erstellen des Businessplans sollten Gründer darauf achten, welche Investitionen getätigt werden und wie diese finanziert werden können (zB Kauf vs. Leasing). Im Idealfall können nämlich diese Investitionen helfen, die Steuerlast zu reduzieren.

Gründer müssen verstehen, dass eine Investition positive Auswirkungen auf die Finanzsituation eines Unternehmens haben kann.

Abschreibung auf Firmenwert

Mit Abschreibungen wird der Tatsache Rechnung getragen, dass sich der Wert von vielen Gegenständen im Laufe der Zeit durch seine Nutzung reduziert. Neben der Abschreibung von einzelnen Wirtschaftsgütern gibt es noch weitere Formen der Abschreibung: beispielsweise auf einen Firmenwert. Diese Spezialfälle gilt es aber in jedem Fall mit einem Steuerberater zu besprechen.

Mehr Informationen unter niemals-ohne.at

(c) Ihre Steuerberater

Deine ungelesenen Artikel:
vor 5 Stunden

Forschungsrat Forwit pocht in offenem Brief an Regierung auf starke EU Inc.

Der österreichische Rat für Forschung, Wissenschaft, Innovation und Technologieentwicklung (Forwit) warnt vor der Streichung zentraler Punkte im EU-Inc.-Entwurf im Zuge der Verhandlungen und fordert die Bundesregierung auf, sich für deren Beibehaltung einzusetzen.
/artikel/forschungsrat-forwit-pocht-in-offenem-brief-an-regierung-auf-starke-eu-inc
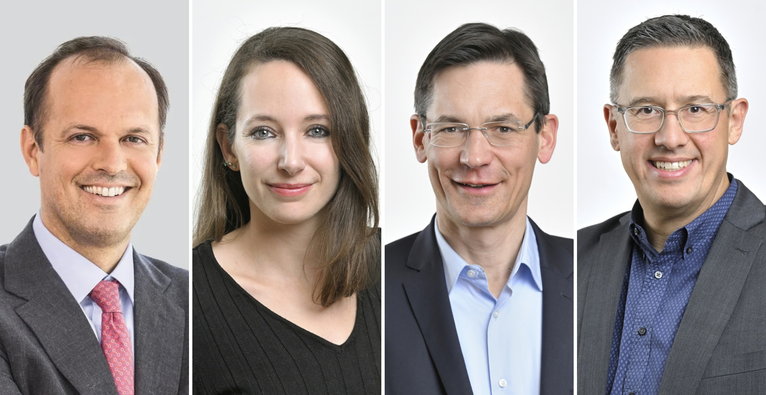
V.l.: Philipp von Lattorff, Johanna Pirker, Georg Kopetz und Dietrich Haubenberger bilden die Arbeitsgruppe
V.l.: Philipp von Lattorff, Johanna Pirker, Georg Kopetz und Dietrich Haubenberger bilden die Arbeitsgruppe "Science to Business" von Forwit | (c) Johannes Zinner

Die Verhandlungen zur gemeinsamen europäischen Gesellschaftsform EU Inc. bewegen sich langsam auf die Zielgerade zu. Mitsprache haben dabei nicht nur die EU-Kommission, die bereits im März ihren Entwurf vorlegte, und das EU-Parlament, das letztlich über das Regelwerk abstimmen wird, sondern auch der Rat der EU, also die Regierungen der Mitgliedstaaten. In der zweiten Reihe machen zudem einige mächtige Interessensvertretungen, etwa mehrere nationalstaatliche Notariatsverbände, ihren Einfluss geltend.

Eines zeichnet sich dabei bereits klar ab: Die Verhandlungen laufen auf einen Kompromiss hinaus, wie brutkasten bereits analysierte. Bereits der Kommissionsentwurf war eine im Vergleich zu den ursprünglichen Forderungen der im Startup-Umfeld formierten Initiative „EU-INC“ abgespeckte Version. Dass es in den Verhandlungen zu Abänderungen im Sinne der Initiative kommt, ist höchst unwahrscheinlich. Vielmehr stehen Streichungen zentraler Punkte im Raum, die für die Initiative zum Kern des Vorhabens zählen.

„Once in a generation-Chance für Österreich und Europa“

Diese adressiert nun auch die Arbeitsgruppe „Science to Business“ des österreichischen Rats für Forschung, Wissenschaft, Innovation und Technologieentwicklung (Forwit) in einem offenen Brief an mehrere österreichische Regierungsmitglieder. Der Arbeitsgruppe gehören TTTech-Gründer Georg Kopetz, Informatik-Professorin Johanna Pirker, Neurologe Dietrich Haubenberger und Philipp von Lattorff, Aufsichtsratsvorsitzender des Boehringer Ingelheim Regional Center Vienna, an.

Die EU Inc. sei eine „once in a generation-Chance für Österreich und Europa“, heißt es im offenen Brief. Während die Bundesregierung mit der strategischen öffentlichen Beschaffung und der Errichtung eines Dachfonds bereits zwei „kritische Schwachstellen“ im Wissenstransfer in Österreich angehe, könne dies gemeinsam mit der EU mit der EU Inc. auch beim Thema Skalierung „schlagkräftig“ gelingen.

Regierung soll sich für zentrales Handelsregister und Mitarbeiter:innenbeteiligung einsetzen

Zwei aus Sicht von Forwit dafür maßgebliche Elemente der EU Inc., nämlich ein zentrales europäisches Handelsregister und eine standardisierte Mitarbeiter:innenbeteiligung, würden aber aktuell drohen, im Zuge der Verhandlungen gestrichen zu werden. Ersteres brauche man, damit es sich bei der EU Inc. tatsächlich um einen europäischen Standard handle, zweiteres, damit europäische Wachstumsunternehmen im Wettbewerb um Talente bestehen könnten. Zudem betont die Forwit-Arbeitsgruppe auch die Möglichkeiten, die die neue Gesellschaftsform KMU im Allgemeinen bieten könne.

Entsprechend fordert sie die Regierungsmitglieder im offenen Brief konkret dazu auf, sich in den Verhandlungen für das zentrale Handelsregister und die Mitarbeiter:innenbeteiligung einzusetzen, ebenso wie für die freie Wahl des Registrierungssitzes, den Zugang für alle Unternehmen und die Geltung des lokalen Arbeits- und Steuerrechts. Und zudem „die EU Inc. als Bestandteil der Umsetzung der Industriestrategie 2035 zu erachten und in der Folge entsprechend mitzugestalten.“ Man stehe den Adressat:innen und der gesamten Bundesregierung „für eine Vertiefung und Begleitung der österreichischen Position selbstverständlich zur Verfügung.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerliche Abschreibung – Zwischen Müssen und Dürfen