20.01.2022

Abschaffung der KESt: Was nützt die Behaltefrist der Startup-Szene?

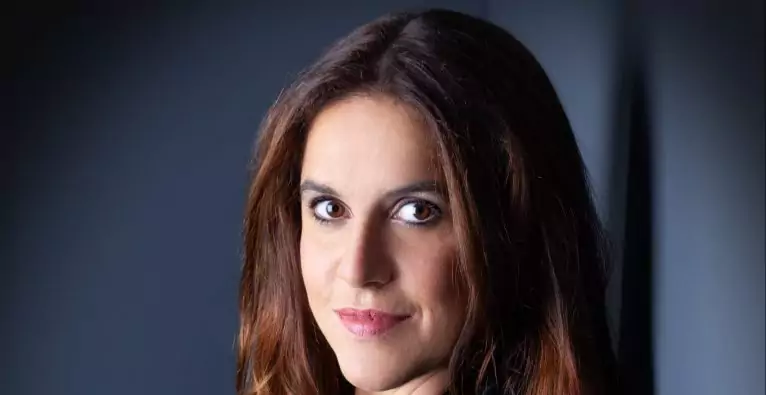
Monika Köppl-Turyna, Ökonomin und Direktorin des Forschungsinstituts EcoAustria, teilt ihre Gedanken über die Behaltefrist.
/artikel/abschaffung-der-kest-was-nuetzt-die-behaltefrist-der-startup-szene
Behaltefrist, Monika Köppl-Turnya, Brunner, Aktien, Kryptofrist, Friste bei Aktien, Frist bei krypto
(c) Weinwurm - Ökonomin Monika Köppl-Turnya: "Ein fünf Prozentpunkte niedrigerer langfristiger KeSt-Satz bedeutet bis zu drei Prozent mehr Patente."

Finanzminister Brunner hat vergangene Woche verkündigt, dass die sogenannte „Behaltefrist“ zurückkommen soll – eine geplante Maßnahme, die im Regierungsprogramm enthalten ist. Dabei handelt es sich um die Befreiung von der Kapitalertragsteuer, nachdem man Wertpapiere über eine gewisse Zeit gehalten hat. Weitere Details dazu sind noch nicht bekannt bzw. wohl noch Gegenstand der Verhandlungen unter den Koalitionspartnern.

Mehrere europäische Länder haben solche Bestimmungen in Kraft. Etwa Belgien, Luxemburg, Schweiz, Tschechien, Slowakei, Slowenien und die Türkei. Auch Österreich gehörte vor gar nicht so langer Zeit zu diesen glücklichen Ländern. Seit 1.4. 2012 sind aber realisierte Wertsteigerungen generell – somit unabhängig von Behaltedauer und Beteiligungsausmaß – steuerpflichtig und unterliegen, wie auch die laufenden Einkünfte aus Kapitalvermögen der Besteuerung. Gleichzeitig ist auch der Satz der Kapitalertragsteuer in Österreich international gesehen mit 27,5 Prozent überdurchschnittlich hoch: Im Schnitt liegt dieser unter europäischen Ländern bei etwa 19 Prozent.

Ist das ein Problem?

Die ökonomische Literatur identifiziert einen Zusammenhang zwischen der Besteuerung der Erträge aus Kapital und Investitionsaktivität. Das ist auch sehr gut nachvollziehbar: Investoren treffen Entscheidungen anhand der zu erwartenden Rendite – und diese ist durch eine Reihe von Abgaben, insbesondere Sätze der Körperschaft- und Kapitalertragsteuer bestimmt. Je höher diese ausfallen, desto höher muss die Vor-Steuer-Rendite sein, um Investoren zu gewinnen. Gerade für mobiles Kapital gilt auch, dass Investoren schnell in andere Länder wechseln, wo sie bessere Rahmenbedienungen vorfinden.

Es gilt: höhere KeSt = höhere Kapitalkosten = weniger Investitionen und Innovation und in weiterer Folge weniger Wachstum.

Speziell für die Behaltefrist identifiziert die Literatur positive Effekte. Schließlich ist das auch für Unternehmen wichtig, wenn Anreize zu langfristigen Investitionen bestehen. Eine kürzlich erschienene Studie von Behaltefrist-Regelungen in den OECD-Ländern kommt zu dem Schluss, dass durch die Behaltefrist mehr Innovation – gemessen an Patentierungsaktivität – erzeugt werden kann. Der Effekt ist auch ökonomisch sehr groß: Ein fünf Prozentpunkte niedrigerer langfristiger KeSt-Satz bedeutet bis zu drei Prozent mehr Patente.

Warum sind diese Effekte speziell für Startups wichtig?

Österreich gehört zu den Ländern mit – im internationalen Vergleich – mickrigem Volumen von Venture-Capital Investitionen. Gemessen am Bruttoinlandsprodukt waren es im Jahr 2020 gerade mal 0.027 Prozent – in Finnland mit 0.2 Prozent im Vergleich fast das Zehnfache! Eine Reihe von Faktoren ist für diese wenig zufriedenstellende Situation verantwortlich: ein bürokratisches Umfeld, eine konservative und risikoaverse Kultur und hohe Belastungen durch Steuern und Abgaben.

Könnte die Behaltefrist auch hier helfen?

Einige Länder in Europa, etwa Luxemburg, Belgien und Tschechien, ermöglichen im Rahmen der Behaltefrist steuerfreie Veräußerungen von (Minderheit-)Anteilen in einer Kapitalgesellschaft (also einer GmbH) und nicht nur beim Verkauf von Aktien. Diese Regelung galt auch bis 2012 in Österreich und gilt immer noch für den Verkauf des sogenannten Altbestandes (also Anteile, die vor 2012 erworben wurden). Eine solche Behaltefrist wäre für Eigenkapital-Investitionen in Startups ein massiver Startvorteil, der das Potenzial hätte, den VC-Markt in Österreich zu beleben und unter Umständen andere Standort-Nachteile auszugleichen.

Und wenn wir weiterdenken, könnte man in einem Schlag mit der Reform des Gesellschaftsrechtes – Stichwort Flexkap – die dringend notwendige Verbesserung der Möglichkeiten der Mitarbeiterbeteiligung erreichen. Sollten im Rahmen der neuen Gesellschaftsform Anteile für die Mitarbeiter kapitalertragssteuerpflichtig sein, würde die Wiedereinführung der Behaltefrist auch hier diesen positiven Anreiz und Impuls für die österreichische Wirtschaft erzeugen.

Die Behaltefrist wird in der medialen Diskussion in erster Linie als Instrument der Altersvorsorge diskutiert. Dieses Argument ist zweifelsohne wichtig und relevant – es braucht dringend Anreize zum Erwerb von Wertpapieren außerhalb der „Top 1 Prozent“, die über langfristige Investitionen am Ende des Berufslebens zusätzliches passives Einkommen darstellen.

Was weniger oft betont wurde, ist, die positive Wirkung auf den Wirtschaftsstandort, Innovationen und Wachstum, und insbesondere für die heimische Startup Szene. Dies ist aber mindestens genauso wichtig und aus Sicht der Kapitalbeschaffung für junge Unternehmen ein möglicher Game Changer.

Deine ungelesenen Artikel:
05.10.2026

Forschungsrat Forwit pocht in offenem Brief an Regierung auf starke EU Inc.

Der österreichische Rat für Forschung, Wissenschaft, Innovation und Technologieentwicklung (Forwit) warnt vor der Streichung zentraler Punkte im EU-Inc.-Entwurf im Zuge der Verhandlungen und fordert die Bundesregierung auf, sich für deren Beibehaltung einzusetzen.
/artikel/forschungsrat-forwit-pocht-in-offenem-brief-an-regierung-auf-starke-eu-inc
V.l.: Philipp von Lattorff, Johanna Pirker, Georg Kopetz und Dietrich Haubenberger bilden die Arbeitsgruppe
V.l.: Philipp von Lattorff, Johanna Pirker, Georg Kopetz und Dietrich Haubenberger bilden die Arbeitsgruppe "Science to Business" von Forwit | (c) Johannes Zinner

Die Verhandlungen zur gemeinsamen europäischen Gesellschaftsform EU Inc. bewegen sich langsam auf die Zielgerade zu. Mitsprache haben dabei nicht nur die EU-Kommission, die bereits im März ihren Entwurf vorlegte, und das EU-Parlament, das letztlich über das Regelwerk abstimmen wird, sondern auch der Rat der EU, also die Regierungen der Mitgliedstaaten. In der zweiten Reihe machen zudem einige mächtige Interessensvertretungen, etwa mehrere nationalstaatliche Notariatsverbände, ihren Einfluss geltend.

Eines zeichnet sich dabei bereits klar ab: Die Verhandlungen laufen auf einen Kompromiss hinaus, wie brutkasten bereits analysierte. Bereits der Kommissionsentwurf war eine im Vergleich zu den ursprünglichen Forderungen der im Startup-Umfeld formierten Initiative „EU-INC“ abgespeckte Version. Dass es in den Verhandlungen zu Abänderungen im Sinne der Initiative kommt, ist höchst unwahrscheinlich. Vielmehr stehen Streichungen zentraler Punkte im Raum, die für die Initiative zum Kern des Vorhabens zählen.

„Once in a generation-Chance für Österreich und Europa“

Diese adressiert nun auch die Arbeitsgruppe „Science to Business“ des österreichischen Rats für Forschung, Wissenschaft, Innovation und Technologieentwicklung (Forwit) in einem offenen Brief an mehrere österreichische Regierungsmitglieder. Der Arbeitsgruppe gehören TTTech-Gründer Georg Kopetz, Informatik-Professorin Johanna Pirker, Neurologe Dietrich Haubenberger und Philipp von Lattorff, Aufsichtsratsvorsitzender des Boehringer Ingelheim Regional Center Vienna, an.

Die EU Inc. sei eine „once in a generation-Chance für Österreich und Europa“, heißt es im offenen Brief. Während die Bundesregierung mit der strategischen öffentlichen Beschaffung und der Errichtung eines Dachfonds bereits zwei „kritische Schwachstellen“ im Wissenstransfer in Österreich angehe, könne dies gemeinsam mit der EU mit der EU Inc. auch beim Thema Skalierung „schlagkräftig“ gelingen.

Regierung soll sich für zentrales Handelsregister und Mitarbeiter:innenbeteiligung einsetzen

Zwei aus Sicht von Forwit dafür maßgebliche Elemente der EU Inc., nämlich ein zentrales europäisches Handelsregister und eine standardisierte Mitarbeiter:innenbeteiligung, würden aber aktuell drohen, im Zuge der Verhandlungen gestrichen zu werden. Ersteres brauche man, damit es sich bei der EU Inc. tatsächlich um einen europäischen Standard handle, zweiteres, damit europäische Wachstumsunternehmen im Wettbewerb um Talente bestehen könnten. Zudem betont die Forwit-Arbeitsgruppe auch die Möglichkeiten, die die neue Gesellschaftsform KMU im Allgemeinen bieten könne.

Entsprechend fordert sie die Regierungsmitglieder im offenen Brief konkret dazu auf, sich in den Verhandlungen für das zentrale Handelsregister und die Mitarbeiter:innenbeteiligung einzusetzen, ebenso wie für die freie Wahl des Registrierungssitzes, den Zugang für alle Unternehmen und die Geltung des lokalen Arbeits- und Steuerrechts. Und zudem „die EU Inc. als Bestandteil der Umsetzung der Industriestrategie 2035 zu erachten und in der Folge entsprechend mitzugestalten.“ Man stehe den Adressat:innen und der gesamten Bundesregierung „für eine Vertiefung und Begleitung der österreichischen Position selbstverständlich zur Verfügung.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Abschaffung der KESt: Was nützt die Behaltefrist der Startup-Szene?

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Abschaffung der KESt: Was nützt die Behaltefrist der Startup-Szene?

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Abschaffung der KESt: Was nützt die Behaltefrist der Startup-Szene?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Abschaffung der KESt: Was nützt die Behaltefrist der Startup-Szene?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Abschaffung der KESt: Was nützt die Behaltefrist der Startup-Szene?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Abschaffung der KESt: Was nützt die Behaltefrist der Startup-Szene?

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Abschaffung der KESt: Was nützt die Behaltefrist der Startup-Szene?

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Abschaffung der KESt: Was nützt die Behaltefrist der Startup-Szene?

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Abschaffung der KESt: Was nützt die Behaltefrist der Startup-Szene?