03.04.2018

2M2M: „Das sind ja lauter Zuckerbergs“

Über eine Million Euro vergaben die Investoren in Folge 10 der laufenden Staffel 5 von „2 Minuten 2 Millionen“. Die Entwickler des Ameo Powerbreather lehnten 500.000 Euro ab.
/artikel/2m2m-das-sind-ja-lauter-zuckerbergs
(c) Gerry Frank

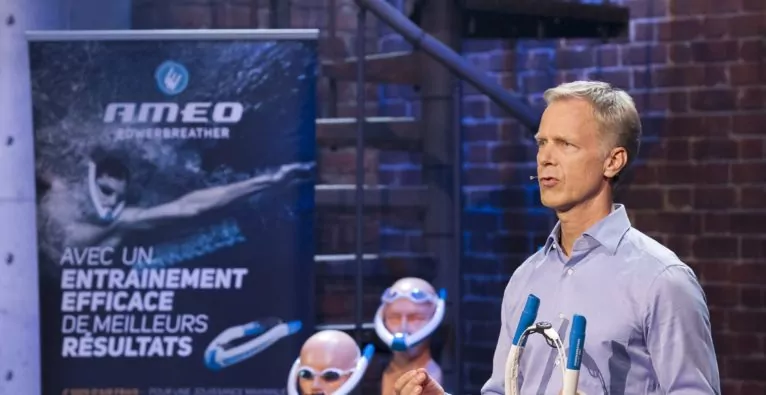
Zwei Jahre Markterfahrung gingen der Präsentation voraus, mit der Ameo-Geschäftsführer Jan von Hofacker den „Powerbreather“ vorstellte. Gemeinsam mit dem Rekord-Freitaucher Christian Redl stellte er die Schnorchel-Maske für Hochleistungs- und Breitensportler vor: „Schwimmen wie ein Hai, atmen wie ein Läufer“, so das Versprechen für einen gänzlich neuen Kraul-Stil. Gut 30.000 Stück wurden schon verkauft, woraus sich die Fünf-Millionen-Bewertung des Unternehmens ableitet: 500.000 Euro für zehn Prozent, so das Offert an die Investoren.

Bei all deren Begeisterung wollte am Ende aber nur Michael Altrichter von Startup 300 mitziehen: „Ich glaube, ich kann da einiges beitragen“, sagte er mit Verweis auf seine Beteiligung am Startup Scubajet. 500.000 Euro für die Sperrminorität (25,1 Prozent) – und damit eine Unternehmensabwertung um 60 Prozent – waren von Hofacker jedoch zu wenig: Ameo verließ das Puls 4-Studio ohne Investment.

+++ Experte Florian Kandler hat die Pitches der Show live analysiert – Hol dir wertvolle Tipps +++


Topfstütze mit Potenzial zur „großen Sache“

Als Einzelkämpfer entpuppte sich Gerhard Trummer, der in seiner erzwungenen Frühpensionierung keine Ruhe fand. Er stellte mit der „Topfstütze“ ein fertiges Produkt vor, in dessen Entwicklung etwa 90.000 Euro flossen – ohne dass jemand außer Trummer an einen Erfolg glaubte. Für die Vermarktung wünschte er sich 100.000 Euro, dafür sollten 20 Prozent des Unternehmens den Besitzer wechseln. Das Produkt, das Blumentöpfe bei starkem Wind vor dem Umfallen schützt, fand großes Gefallen. Heinrich Prokop von Clever Clover bezeichnete die Unternehmensbewertung von einer halben Million Euro „bei aller Wertschätzung“ dennoch als „überzogen“. Dem schloss sich Katharina Schneider vom Media Shop an, die aber ergänzte: „Wir machen da eine große Sache draus.“ 20.000 Euro für zehn Prozent des Unternehmens in Cash sowie 150.000 Euro an Marketing- und Vertriebsleistung nahm Trummer sichtlich erfreut an.

Zu früh für ein Investment

Bereits 2015 begann Kenan Engerini, ein Protein-Eis ohne Zuckerzusatz zu entwickeln, das sich an eine körperbewusste Zielgruppe richtet. Seit zwei Jahren ist „Frozen Power“ in Fitness-Shops erhältlich und ging bereits mit 30.000 Bechern über den Ladentisch. Bei „2 Minuten 2 Millionen“ stellte Engerini das Folgeprodukt, einen Protein-Eisriegel, vor. Mit 150.000 Euro sollten sich Investoren an dessen Vermarktung beteiligen, wofür der Gründer 20 Prozent Beteiligung in Aussicht stellte. Es herrschte Einigkeit über die hohe Qualität und den tollen Geschmack des Produkts; jedoch waren die Investoren auch sicher, dass 150.000 Euro für die Marktplatzierung nicht ausreichen würden. „Wir müssen das Produkt und den Preis noch optimieren, da ist einiges möglich“, so Star-Winzer Leo Hillinger. Für ein Investment war es ihm wie auch Prokop noch zu früh – beide versprachen aber, den „Frozen Power“-Riegel gemeinsam mit Kenan Engerini „marktfähig“ zu machen.

Begeisterung für Nachhilfe-Plattform

Die anschließend präsentierte Web-Plattform „Go Student“ verleitete Bauunternehmer Hans-Peter Haselsteiner zur Aussage: „Das sind ja lauter Zuckerbergs, bitte!“ Mit „Go Student“ haben die Brüder Moritz und Felix Ohswald, die zusammen mit Co-Founder Gregor Müller pitchten, bereits eine Million Euro gesammelt. 150.000 SchülerInnen und Studierende würden sich monatlich auf der Plattform austauschen. Sie stellen ihre Ausbildung betreffende Fragen oder bieten mit deren Beantwortung ausführliche Hilfe beim Lernen, und dies rund um die Uhr. Finanziert wird die Plattform, die für User gratis ist, über Werbung von u.a. Sprachschulen, Privatunis und Nachhilfeinstituten.

1,5 Millionen Euro für 15 Prozent waren Prokop bei aller Begeisterung allerdings „viel zu teuer“. Und auch Haselsteiner bedauerte, „in dieser Dimension“ nicht mehr mitspielen zu können. Altrichter ließ sich von der Zehn-Millionen-Bewertung allerdings nicht abschrecken uns bot an, mit einer Beratungsleistung über 100.000 Euro für ein Prozent einzusteigen. An dieser Stelle schaltete sich auch Daniel Zech von Seven Ventures zu, um ein Werbepaket über 500.000 Euro anzubieten. Dafür stellte er sich eine Beteiligung von fünf Prozent vor. Dies entsprach auch Hillingers Vorstellungen, der mit 100.000 Euro Cash für zwei Prozent an „Go Student“ ins Rennen ging. Dies lehnten die Jungunternehmer jedoch ab – und gingen auf den Beratungs- bzw. Werbe-Deal mit Altrichter und Zech für insgesamt 600.000 Euro ein.

Smartwatch-Investment trotz der „armen Kinder“

Auch das letzte Startup der zehnten Staffelfolge ging schließlich mit 600.000 Euro aus dem Studio: Heinrich Prokop sicherte sich für diese Summe ein Viertel und damit die Sperrminorität an „Wanderwatch“. Die Smartwatch, die Ellie Karssemakers und Anton de Nejs schon in den Niederlanden erfolgreich vermarkten, soll Kinder dazu animieren, wieder mehr imFreien zu spielen. Dafür wurde eine eigene „Outdoor-Plattform“ entwickelt, die das GPS-Tracking, die Kamera und die Kommunikationseinheit der Smartwatch mit neuartigen Apps zur Quelle aufregender Abenteuer mache. Haselsteiner und Hillinger zeigten sich demgegenüber kritisch und fürchteten um „das natürliche Spiel ohne Device“: Die „armen Kinder“ hätten heute schon zu viel mit Elektronik zu tun. Am Ende gab es zu Prokops Investment noch das „BIPA Startup Ticket“ dazu – ein Paket aus Marketing- und Vertriebsunterstützung.


2 Minuten 2 Millionen live Pitch Analyse

Jeden Dienstag gibt es Pitch- und Fundraising-Tipps im Brutkasten Livestream mit dem Experten Florian Kandler. In den Werbepausen von 2 Minuten 2 Millionen wird der bekannte Startup Mentor und Fundraising Experte die Pitches analysieren. Hier gibt es alle bisherigen Pitch-Analysen on demand zum ansehen – Hol dir wertvolle Tipps für deinen Pitch! 

⇒ Zur 2 Minuten 2 Millionen-Page

Deine ungelesenen Artikel:
06.10.2026

PlanRadar 2025: steigender Umsatz, operativ im Plus, unterm Strich nur mehr knapp im Minus

Das Wiener Scaleup PlanRadar legte nun seinen Jahresabschluss 2025 vor: Der Umsatz stieg auf 33,6 Millionen Euro, das Betriebsergebnis auf fast vier Millionen Euro. Am Ende stehen 733.000 Euro Minus, aber ein Liquiditätspolster von 17 Millionen Euro.
/artikel/planradar-2025-steigender-umsatz-operativ-im-plus-unterm-strich-nur-mehr-knapp-im-minus
Zwei der PlanRadar-Co-Founder, Sander van de Rijdt und Ibrahim Imam | (c) PlanRadar

Das Unternehmen konnte sein Standing innerhalb Österreichs in den vergangenen Jahren konstant halten: 2013 in Wien gegründet zählt PlanRadar zu den erfolgreichsten Scaleups im Land – nicht zuletzt wegen seiner anhaltenden internationalen Expansion. Nun legte das Unternehmen seinen Jahresabschluss 2025 und einen begleitenden Lagebericht vor, die nicht nur Einblicke in die Finanzen geben.

Umsatz steigt auf 33,64 Millionen Euro

Aber zunächst zu den zentralen Kennzahlen: Im vergangenen Jahr erzielte die Wiener PlanRadar GmbH, die nach wie vor als Muttergesellschaft der internationalen Gruppe fungiert, Umsatzerlöse in Höhe von 33,64 Millionen Euro nach 31,97 Mio. Euro im Vorjahr. Das entspricht einer Steigerung von 5,24 Prozent. Und das „trotz eines herausfordernden Marktumfelds“ im europäischen Kernmarkt, wie die Geschäftsführung im Lagebericht festhält. Zu beachten ist hier, dass es sich um den Einzelabschluss der GmbH handelt und für die internationalen Tochtergesellschaften keine Zahlen vorliegen. Der ausgewiesene Umsatz enthält auch sogenannte Intercompany-Umsätze, da die Muttergesellschaft ihren Vertriebstöchtern konzernintern Lizenzgebühren für die Softwarenutzung verrechnet.

Als wesentliche Treiber der Entwicklung im Jahr 2025 nennt das Unternehmen „sowohl die Akquise neuer Kunden als auch die Erweiterung bestehender Verträge“. Während der europäische Markt unter den Nachwehen des Rückgangs im Wohnungsbau gelitten habe, sei die Konjunktur in den Wachstumsmärkten MENA (Middle East / Northern Africa) und APAC (Asia Pacific), wo Großprojekte für eine erhöhte Nachfrage sorgten, dynamischer verlaufen, heißt es weiter. Gerade in der MENA-Region hat sich die Gesamtlage bekanntermaßen seitdem geändert: Im Lagebericht weist die Geschäftsführung explizit auf eine erhöhte geopolitische Unsicherheit infolge des Konflikts im Iran hin. Zudem musste ein konzerninternes Darlehen an die Tochtergesellschaft in Dubai bereits vollständig abgeschrieben werden.

Zudem gab es 2025 laut Lagebericht Konsolidierungsmaßnahmen in mehreren Märkten. So wurden die Tochtergesellschaften in Brasilien und der Schweiz im Geschäftsjahr 2025 geschlossen, in Deutschland läuft eine Liquidation und der Rückzug aus Russland dauere aufgrund bürokratischer Hürden weiter an.

Sprung beim Betriebsergebnis (EBIT)

Auf operativer Ebene konnte die PlanRadar GmbH ihre Profitabilität deutlich steigern. Das Betriebsergebnis (EBIT) stieg laut Jahresabschluss von 2,52 Millionen Euro im Vorjahr auf 3,98 Millionen Euro im Jahr 2025 – ein Zuwachs von knapp 58 Prozent. „Diese Entwicklung spiegelt die fortgesetzte Ausrichtung des Unternehmens auf effizientes Wachstum wider“, heißt es von der Geschäftsführung dazu im Lagebericht.

Hauptverantwortlich für die verbesserte operative Marge war eine erhöhte Kosteneffizienz. Laut der im Lagebericht enthaltenen Kostenanalyse blieben die Marketingkosten im Verhältnis zum Umsatz konstant bei drei Prozent, während der Personalaufwand im Verhältnis zum Umsatz von 48 Prozent im Vorjahr auf 42 Prozent sank. Die durchschnittliche Mitarbeiteranzahl stieg gleichzeitig von 144 auf 157 Personen. Ein Wermutstropfen blieb dabei laut Bericht die Zahlungsmoral mancher Kunden: Wegen Uneinbringlichkeit mussten 2025 Forderungen in Höhe von 344.000 Euro abgeschrieben werden – ein deutlicher Anstieg gegenüber den 190.000 Euro im Jahr 2024.

Negativer Finanzerfolg sorgt unterm Strich für Minus

Dem positiven Betriebsergebnis steht beim Finanzerfolg ein Minus von 4,71 Millionen Euro gegenüber (2024: minus 5,55 Millionen Euro). Dieser Posten ist maßgeblich durch Aufwendungen aus Finanzanlagen in Höhe von 6,72 Millionen Euro geprägt. Dabei handelt es sich im Wesentlichen um Abschreibungen auf Ausleihungen an (internationale) Tochtergesellschaften. Dem standen teilweise Wertzuschreibungen bei Finanzanlagen in Höhe von rund 393.000 Euro gegenüber. Zudem wurde ein Teil des Darlehens an die italienische Tochtergesellschaft zur Finanzierung in Eigenkapital umgewandelt, womit die Wiener Muttergesellschaft einen entsprechenden Forderungsverzicht übte.

Unterm Strich ergibt sich ein Jahresfehlbetrag von minus 732.699 Euro. Der Verlust konnte gegenüber dem Vorjahresfehlbetrag (-3,02 Millionen Euro) dabei um mehr als 75 Prozent reduziert werden. Unter Berücksichtigung des Verlustvortrags aus Vorjahren (-52,89 Millionen Euro) lag der Bilanzverlust zum 31. Dezember 2025 bei minus 53,62 Millionen Euro.

17 Millionen Euro liquide Mittel

Zur Einordnung der finanziellen Gesamtlage und der Risikostruktur verweist das Unternehmen auch auf seine Barreserven und den operativen Zahlungsstrom. Die liquiden Mittel erhöhten sich demnach auf rund 17 Millionen Euro (2024: ca. 15 Millionen Euro). Der Cashflow aus der Betriebstätigkeit stieg auf 5,38 Millionen Euro nach 3,66 Millionen Euro im Jahr 2024.

„Wachstumsaussichten bleiben optimistisch“

Für die Weiterentwicklung setzt PlanRadar laut Lagebericht weiterhin auf Produktinnovationen und Expansion. Im Geschäftsjahr 2025 wurden 4,06 Mio. Euro für Forschung und Entwicklung ausgegeben und durchschnittlich 37 Mitarbeiter in diesem Bereich beschäftigt. Neben KI-gestützten Funktionen hebt das Unternehmen die Markteinführung der Technologie „PlanRadar SiteView 360°“ hervor.

Und wie geht es weiter? „Trotz der anhaltenden Herausforderungen bleiben unsere Wachstumsaussichten aber optimistisch. Das Unternehmen strebt eine moderate Umsatzsteigerung an, während wir unsere Dienstleistungen über die Bauindustrie hinaus auf Branchen wie Facility Management und Brandschutz ausweiten“, heißt es von der Geschäftsführung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

2M2M: „Das sind ja lauter Zuckerbergs“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2M2M: „Das sind ja lauter Zuckerbergs“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2M2M: „Das sind ja lauter Zuckerbergs“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2M2M: „Das sind ja lauter Zuckerbergs“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2M2M: „Das sind ja lauter Zuckerbergs“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2M2M: „Das sind ja lauter Zuckerbergs“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2M2M: „Das sind ja lauter Zuckerbergs“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2M2M: „Das sind ja lauter Zuckerbergs“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2M2M: „Das sind ja lauter Zuckerbergs“