22.12.2025
DAC8/CARF

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

Interview. Mit DAC8 und CARF kommen neue Regelungen bei der Versteuerung von Kryto-Assets auf Anleger:innen zu. Was diese dazu wissen müssen, erläutern Christian Massoner und Christoph Finsterer von EY Österreich.
/artikel/dac8-carf-kryptoversteuerung-aenderung
Christian Massoner und Christoph Finstere
Christian Massoner und Christoph Finsterer | Foto: EY

DAC8 (EU-Richtlinie zur administrativen Zusammenarbeit) und CARF (OECD-„Crypto-Asset Reporting Framework“) schaffen einen neuen Standard für Steuer-Transparenz bei Kryptowerten: Nicht Anleger:innen, sondern Krypto-Dienstleister wie Börsen und Broker müssen Kundendaten zur steuerlichen Ansässigkeit sowie bestimmte Transaktionsdaten erfassen und an die Finanzbehörden übermitteln, damit diese Informationen automatisch zwischen Staaten ausgetauscht werden können.

In der EU müssen die Regeln von den Mitgliedstaaten bis 31. Dezember 2025 umgesetzt werden und gelten grundsätzlich ab 1. Jänner 2026; das erste Meldejahr ist 2026, der erste Datenaustausch ist für bis spätestens 30. September 2027 vorgesehen. Für Österreich liegt dazu ein Umsetzungsrahmen über das Krypto-Meldepflichtgesetz (Krypto-MPfG) als Teil des Betrugsbekämpfungsgesetzes 2025 vor. Was die neuen Regelungen für Anleger:innen bedeuten, erläutern Christian Massoner (Partner, Business Tax Services, Steuerberatung) und Christoph Finsterer (Senior Manager, Business Tax Services, Steuerberatung) von EY Österreich.


brutkasten: Was ist die einfachste Erklärung für DAC8/CARF? Was ändert sich dadurch grundsätzlich im Vergleich zum bisherigen Status Quo, was die Versteuerung von Kryptowährungen angeht?

Christoph Finsterer: DAC8/CARF ist ein globales Projekt zum Austausch von Steuerdaten. Dadurch erhält das Finanzamt detaillierte Informationen über Krypto-Investments der Steuerpflichtigen, egal ob diese im Inland oder im Ausland liegen. Die Daten werden dabei von regulierten Dienstleistern aus allen teilnehmenden Staaten (derzeit 54, Tendenz steigend) eingemeldet und zwischen den Finanzverwaltungen automatisiert ausgetauscht.

Krypto-Investments von österreichischen Anleger:innen bei regulierten Dienstleistern, zu denen das Finanzamt in der Vergangenheit nur Daten vom Anleger bekommen hat, werden damit gegenüber dem Finanzamt transparent. Diese Entwicklung wird die Motivation zur Steuerehrlichkeit deutlich erhöhen.

Welche konkreten Daten müssen Krypto-Dienstleister unter DAC8/CARF künftig über ihre Kund:innen erfassen und melden – und wie granular sind diese Informationen (Transaktionen, Wallet-Adressen, Gegenparteien, Bewertungen in Euro)?

Christian Massoner: Einerseits werden persönliche Daten zur Identifikation der Kund:innen erfasst und gemeldet. Dies umfasst bei natürlichen Personen Name, Adresse, Ansässigkeitsstaat(en), Steueridentifikationsnummer(n) und das Geburtsdatum. Andererseits umfasst die Meldung detaillierte Informationen zu durchgeführten Transaktionen.

Die Granularität ist hoch: Transaktionsdaten sind heruntergebrochen auf jedes Krypto-Asset und den Transaktionstyp zu melden, wobei jeweils Bruttogesamtwerte bzw. Marktwerte, die Gesamtzahl der Einheiten und die Zahl der Transaktionen zu melden sind. Erfasste Transaktionen sind insbesondere der Kauf/Verkauf eines Krypto-Assets gegen Fiat, der Tausch eines Krypto-Assets gegen ein anderes Krypto-Asset und auch Ein- und Auszahlungen von Krypto-Assets, wie zum Beispiel ein Transfer auf eine Wallet sowie unter Umständen auch Staking, Lending und Wrapping.

Ab wann greift das praktisch: Ab welchem Datum beginnt die Datenerhebung, welches ist das erste Meldejahr, und wann könnte das erstmals bei Steuerpflichtigen spürbar werden – etwa durch Rückfragen oder Prüfungen?

Christoph Finsterer: Die Datenerhebung durch die Dienstleister wird ab Jänner 2026 erfolgen. Das erste Meldejahr ist 2026, wobei die Meldung bis spätestens 31. Juli 2027 erfolgen wird. Ab Sommer 2027 ist von Seiten des Finanzamts mit Prüfungen oder Rückfragen zu rechnen, wobei man dem Finanzamt eine gewisse Zeit für die Auswertung der Daten zugestehen wird müssen.

Theoretisch kann das Finanzamt aber auch bereits davor Ermittlungshandlungen setzen bzw. auch ohne aktive Ermittlungshandlungen Daten zugespielt bekommen – auch aus Zeiträumen vor 2026. In der Vergangenheit gab es bereits vergleichbare Entwicklungen, zum Beispiel Daten-DVDs oder die Panama Papers.

Welche Anbieter sind meldepflichtig – nur zentrale Börsen/Broker, oder auch Wallet-Provider, Zahlungsdienstleister, ATM-Betreiber und bestimmte DeFi-Frontends?

Christoph Finsterer: Das neue Melderegime umfasst Anbieter von regulierten Krypto-Dienstleistungen, wie den Betrieb einer Handelsplattform, das Verwahren und Verwalten von Krypto-Assets, den Tausch von Krypto-Assets gegen Fiat-Währungen oder andere Krypto-Assets sowie weitere Dienstleistungen.

Die Beurteilung des Anwendungsbereichs ist eng mit der regulatorischen Einstufung des Dienstleisters verknüpft und mit teils komplexen Rechtsfragen verbunden. In Einzelfällen besteht derzeit noch Rechtsunsicherheit, ob das neue Regime greift.

Wie wird „Krypto-Asset“ in DAC8/CARF abgegrenzt: Welche Rolle spielen Stablecoins, E-Money-Tokens und NFTs? Wo sind die größten Auslegungs- und Graubereiche zu erwarten?

Christoph Finsterer: „Kryptowert“ wird als digitale Darstellung eines Werts oder eines Rechts definiert, der bzw. das unter Verwendung der Distributed-Ledger-Technologie oder einer ähnlichen Technologie elektronisch übertragen und gespeichert werden kann. Dabei wird dieselbe Definition wie in der MiCAR verwendet.

Die Begriffe sind bewusst sehr breit gefasst, um alle Arten von Kryptowerten einzuschließen. Darunter fallen auch Stablecoins, einschließlich E-Geld-Token, sowie bestimmte NFTs. Ausgenommen sind lediglich digitale Zentralbankwährungen, elektronisches Geld sowie Kryptowerte, die nachweislich nicht für Zahlungs- oder Investitionszwecke genutzt werden können.

Bemerkenswert ist, dass der Begriff des „Kryptowerts“ breiter ist als jener der „Kryptowährung“ im österreichischen Einkommensteuergesetz. DAC8/CARF und die österreichische Krypto-Kapitalertragssteuer (KESt) sind daher nicht deckungsgleich.

Muss ein Privatanleger jetzt aktiv etwas tun – oder ist das vor allem eine Pflicht für Börsen/Plattformen, die im Hintergrund passiert?

Christoph Finsterer: Die Umsetzung von DAC8/CARF trifft in erster Linie Börsen und Plattformen. Die KYC-Prozesse müssen angepasst werden. Neukund:innen dürfen ab Jänner 2026 grundsätzlich nur mehr mit einer DAC8-konformen Selbstauskunft aufgenommen werden.

Für Altkund:innen gelten Nachfristen zur Einholung fehlender persönlicher Daten. Plattformen sollten ihre Kund:innen entsprechend anleiten. Wichtig ist, dass Aufforderungen zur Datenbereitstellung ernst genommen werden – andernfalls kann es zu Einschränkungen oder Sperren von Transaktionen kommen.

Welche typischen Krypto-Aktivitäten werden dadurch wahrscheinlicher sichtbar für das Finanzamt?

Christian Massoner: In erster Linie wird die Existenz eines Bestands an Krypto-Assets für das Finanzamt sichtbar. Dadurch entsteht die Möglichkeit, Fragen zu stellen und sämtliche Transaktionen systematisch nachzuvollziehen. Dies umfasst Käufe, Verkäufe, Tauschvorgänge und Transfers. Steuerpflichtige sollten daher von vollständiger Transparenz ausgehen.

Was bedeutet das für Menschen, die in den letzten Jahren Krypto gehandelt haben: Worauf sollten sie sich bei Nachfragen oder Prüfungen einstellen?

Christian Massoner: Es ist davon auszugehen, dass die gemeldeten Daten systematisch ausgewertet und mit den eingereichten Steuererklärungen abgeglichen werden. In der Folge ist mit Nachfragen zum Beginn der Investments sowie mit der Anforderung von Belegen zu rechnen.

Wer in der Vergangenheit unversteuerte Einkünfte erzielt hat, riskiert ein Finanzstrafverfahren. Übersteigt der verkürzte Steuerbetrag 150.000 Euro und liegt ein Vorsatz vor, ist das ordentliche Strafgericht zuständig.

In solchen Fällen kann eine strafbefreiende Selbstanzeige sinnvoll sein. Diese muss jedoch rechtzeitig, vollständig und formal korrekt erfolgen und setzt in der Regel auch eine rasche Nachzahlung voraus. Eine professionelle Beratung ist dringend zu empfehlen.

Welche Unterlagen sollte ein durchschnittlicher Anleger künftig sauber dokumentieren, um im Zweifel seine Steuererklärung nachvollziehbar belegen zu können?

Christian Massoner: Empfohlen wird eine lückenlose Dokumentation aller Bewegungen ab Anschaffung der Assets mit Originalbelegen. Dazu zählen insbesondere Orderbestätigungen, Transaktionslisten und Saldenbestätigungen.

Wesentlich sind Informationen zu Art des Krypto-Assets, Anzahl der Einheiten, Anschaffungszeitpunkt und -kosten, Veräußerungserlöse in Euro, Transaktionskosten sowie die vollständige Bewegungshistorie. Tools können hier erheblich unterstützen.

Auch bei KESt-endbesteuerten Einkünften sollten Belege aufbewahrt werden, da der KESt-Abzug nicht immer Endbesteuerungswirkung entfaltet.

Ab wann lohnt es sich, professionelle Hilfe (Steuerberater, Krypto-Steuer-Tools) zu nutzen?

Christian Massoner: Die Besteuerung von Krypto-Assets ist in Österreich ausgesprochen komplex. Ab einer höheren Anzahl an Transaktionen ist der Einsatz von Tools dringend zu empfehlen, da eine manuelle Berechnung kaum mehr praktikabel ist.

Bei nennenswerten Einkünften sollte die Auswahl und Anwendung solcher Tools mit einer Steuerberaterin oder einem Steuerberater abgestimmt werden. Diese können die Ergebnisse prüfen und gegebenenfalls Optimierungsmöglichkeiten aufzeigen.
Deine ungelesenen Artikel:
vor 23 Stunden

VERBUND X Venture Day 2026: über die Grenzen hinaus

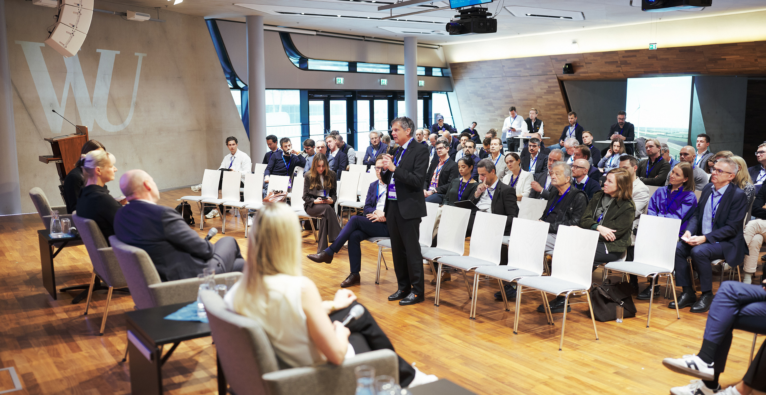
Der diesjährige VERBUND X Venture Day mit mehr als 200 Gästen aus 15 Ländern und über 130 verschiedenen Organisationen stand einmal mehr im Zeichen der Zusammenarbeit - und das (auch) beim großen Thema europäische Souveränität.
/artikel/verbund-x-venture-day-2026-ueber-die-grenzen-hinaus
Impression vom VERBUND Venture Day 2026 | (c) VERBUND / elephant and porcelaine

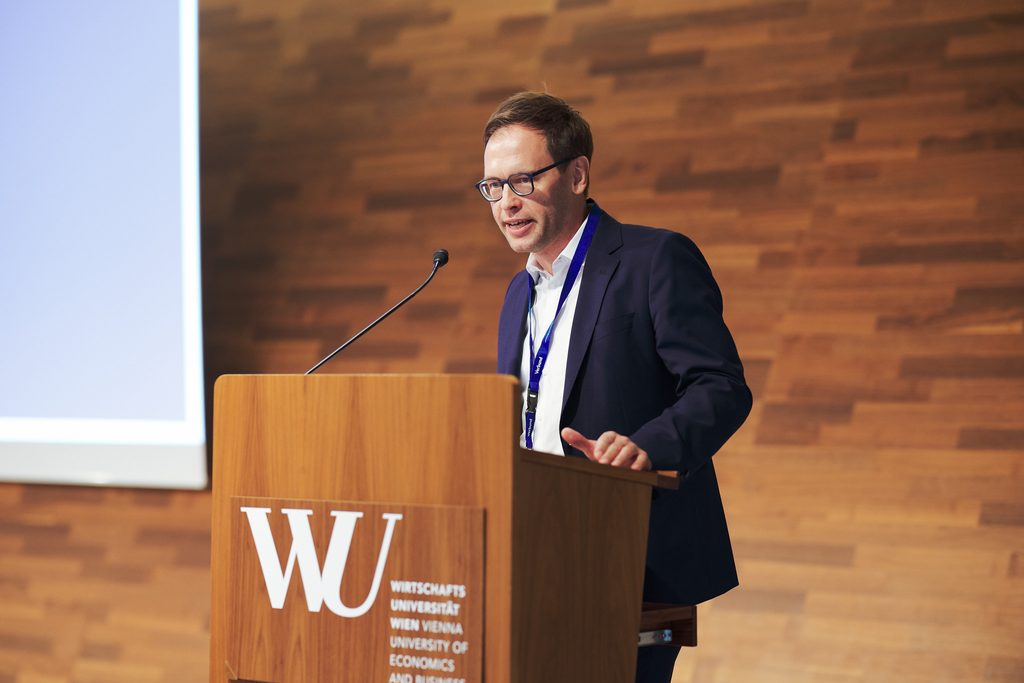
„Von der Innovation zur Skalierung und von der Skalierung zu einem stärkeren Europa“ mit diesem einen Satz könne man das große Ziel für den europäischen Energiesektor zusammenfassen, sagt VERBUND-X-Geschäftsführer Franz Zöchbauer in seinen einführenden Worten zum VERBUND Venture Day 2026, der erstmals beim neuen Energy-Launchpad-Partner WU Wien stattfand. „Wir haben die Lösungen, aber es dauert zu lange, bis sie am Markt sind. Wir müssen skalieren, aber kein Player kann das alleine. Es braucht ein Ökosystem und hier zählen die Menschen“, so Zöchbauer.

Franz Zöchbauer | (c) VERBUND / elephant and porcelaine

Die Zusammenarbeit im Ökosystem als Motto beim VERBUND Venture Day ist nicht neu, der Diskurs, in den das Motto dieses Jahr eingebettet ist, durchaus: Auch hier dominiert das große Thema europäische Souveränität. Der Titel des diesjährigen Events lautet „Scaling Beyond Borders“.

10,25 Billionen Euro für die Energiewende

Zöchbauer drückt die Ambition hinter der eingeforderten Skalierung in Zahlen aus: Es brauche Schätzungen zufolge 10,25 Billionen Euro, um das Energiesystem Europas bis 2040 zu transformieren. „Das ist 70 mal das Volumen des Marshallplans oder das Volumen von 25 Jahren globale VC-Investments“, so der VERBUND-X-Geschäftsführer. Es handle sich also um eine epochale Investment-Chance. Doch er erinnert: „Zahlen ändern die Welt nicht. Menschen tun es.“

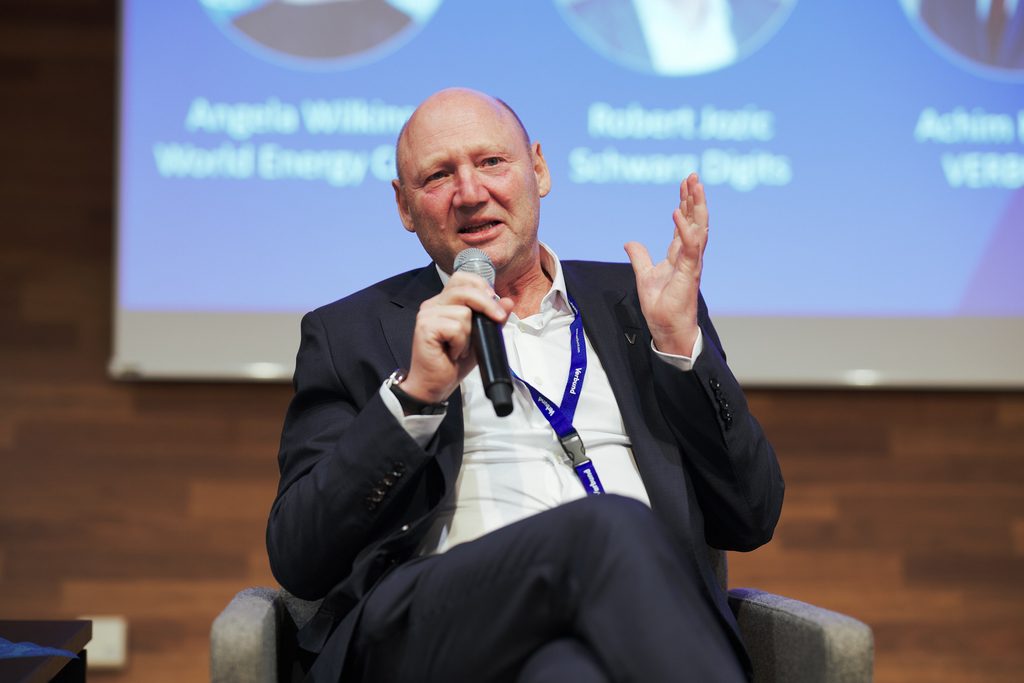
Achim Kaspar | (c) VERBUND / elephant and porcelaine

Dabei sei die Energiewende keineswegs nur ein Wunsch, sondern eine Notwendigkeit, betont VERBUND-COO Achim Kaspar in einer Panel-Diskussion unter dem Titel „Owning the Future“: „Wir sind an einem Wendepunkt. Man liest jeden Tag von Problemen beim Transport fossiler Energieträger. Wir müssen auf erneuerbare umsteigen.“ Für VERBUND sei dabei schon lange klar: „Wir wollen nicht das nächste Kodak werden.“

„Es laufen mehrere Energiewenden parallel“

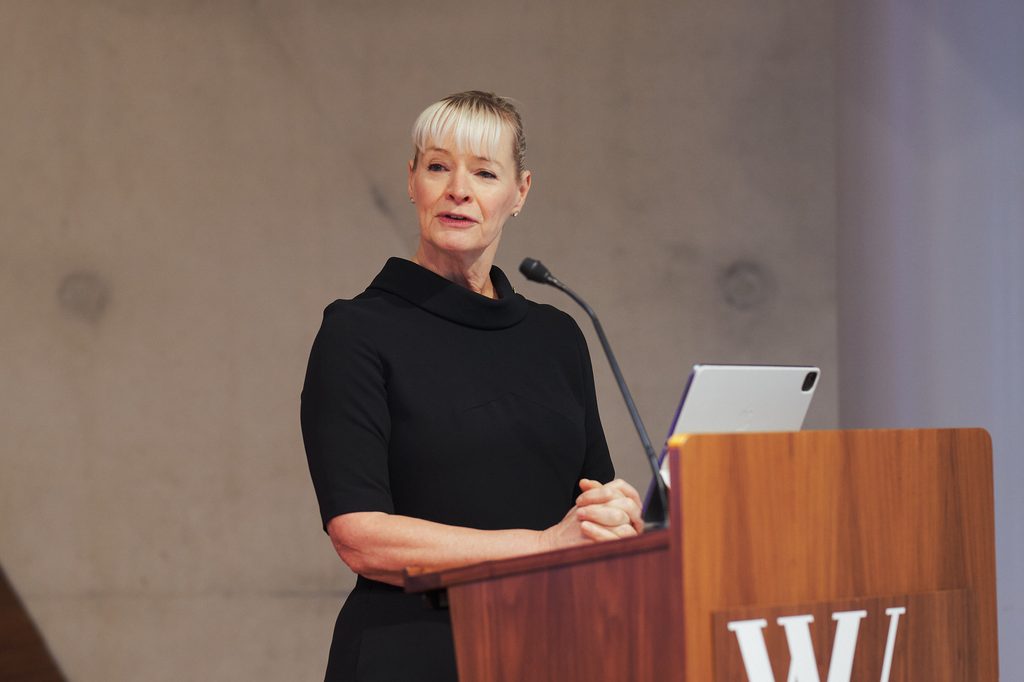
Diese europäische Sicht auf die Energiewende setzt Angela Wilkinson, CEO des World Energy Council, im Panel und bei ihrer Keynote in die globale Perspektive: „Es laufen mehrere Energiewenden parallel. In Europa geht es um den hundertprozentigen Umstieg auf erneuerbare Energieträger. Im nahen Osten etwa geht es um Technologien, um den CO2-Ausstoß auch mit fossilen Energieträgern auf Null zu bringen.“

Angela Wilkinson | (c) VERBUND / elephant and porcelaine

Bei der Souveränität gehe es letztlich um die Möglichkeit, sich seine Abhängigkeiten auszusuchen, „nicht um teuren Isolationismus“, meint Wilkinson. Was ihr insgesamt fehle, sei eine kollektive Vision für eine bessere Zukunft. „Wir haben klare Ziele bei der CO2-Reduktion, aber keine gemeinsame positive Perspektive. Wir haben die Energiewende zwar an die Wall Street gebracht, aber nicht auf die Hauptstraße, wo die Menschen sind.“

Konsequenter Fokus auf die Kund:innen

Darum, wie die Transformation direkt zu den Menschen gebracht werden kann, ging es in einem Talk von VERBUND-CEO Michael Strugl und Greg Jackson, Gründer von Octopus Energy. Strugl sieht das britischen Unternehmen dabei als Vorbild: „Octopus ist ein echter Champion, wenn es um Kundenservice geht.“ Als er Jackson zum ersten Mal nach dessen Geschäftsmodell gefragt habe, sei die Antwort denkbar simpel gewesen: „Ich will den Kunden weniger verrechnen.“ Dieser konsequente Fokus auf die Kund:innen sei der Schlüssel, sagt Strugl.

Michael Strugl | (c) VERBUND / elephant and porcelaine

Viele Energieunternehmen würden Kund:innen bisher nur als reine Abnehmer verstehen, meint Jackson. Octopus setze stattdessen auf radikale Vereinfachung und digitale Flexibilität: „Statt schwer lesbarer, regulierter PDFs nutzen wir einfache E-Mails, auf die man direkt antworten kann.“ Diese Kundennähe gepaart mit intelligenter Steuerung – etwa beim Laden von Elektrofahrzeugen – sei der Treiber für das rasante Wachstum des Unternehmens. Für Strugl ist das eine klare Orientierung für die gesamte Branche: „Innovatoren und Disruptoren helfen uns dabei, das gesamte System in ein erneuerbares, dezentrales und digitalisiertes Energiesystem zu verwandeln.“

Tragende Rolle für Gründer:innen – Unis entscheidend

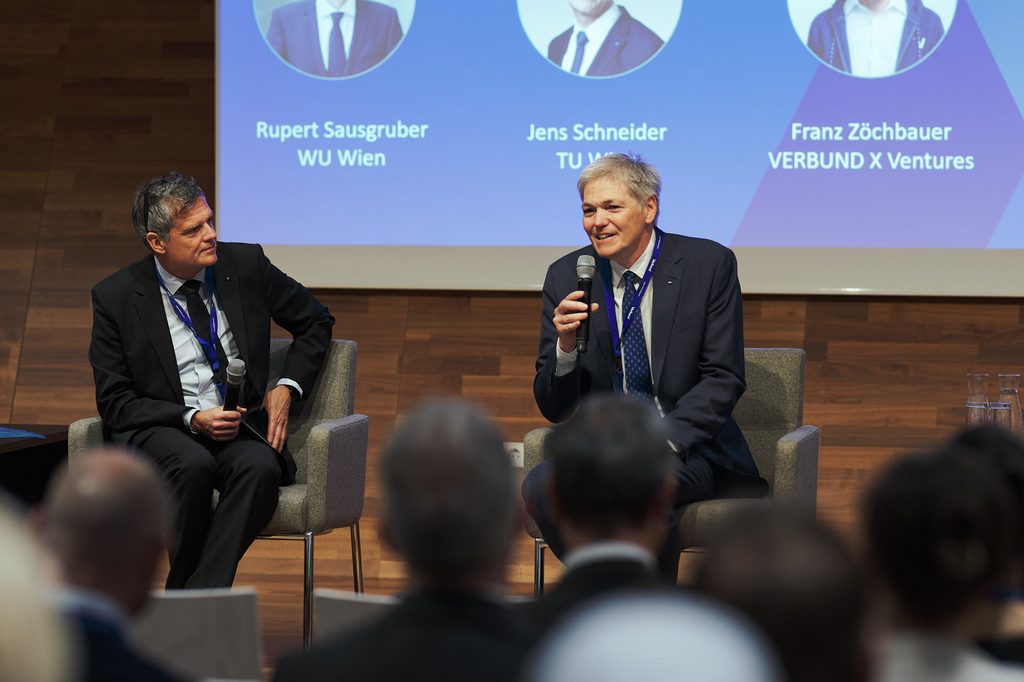
Es sind also nicht nur Politiker:innen und Verantwortliche in Energiekonzernen, sondern auch Gründer:innen, die bei der Energiewende eine tragende Rollen spielen. Hier wiederum sind die Universitäten entscheidende Akteure, wie Franz Zöchbauer am Panel gemeinsam mit WU-Wien-Rektor Rupert Sausgruber und TU-Wien-Rektor Jens Schneider erläutert. „Es gibt im Energiesektor so viel Potenzial, aber man braucht nicht nur viel Geld sondern auch die Ideen“, bringt es Schneider auf den Punkt.

Jens Schneider (l.) und Rubert Sausgruber (r.) | (c) VERBUND / elephant and porcelaine

„Starke Gründer:innen, aber viele Hindernisse am Weg“

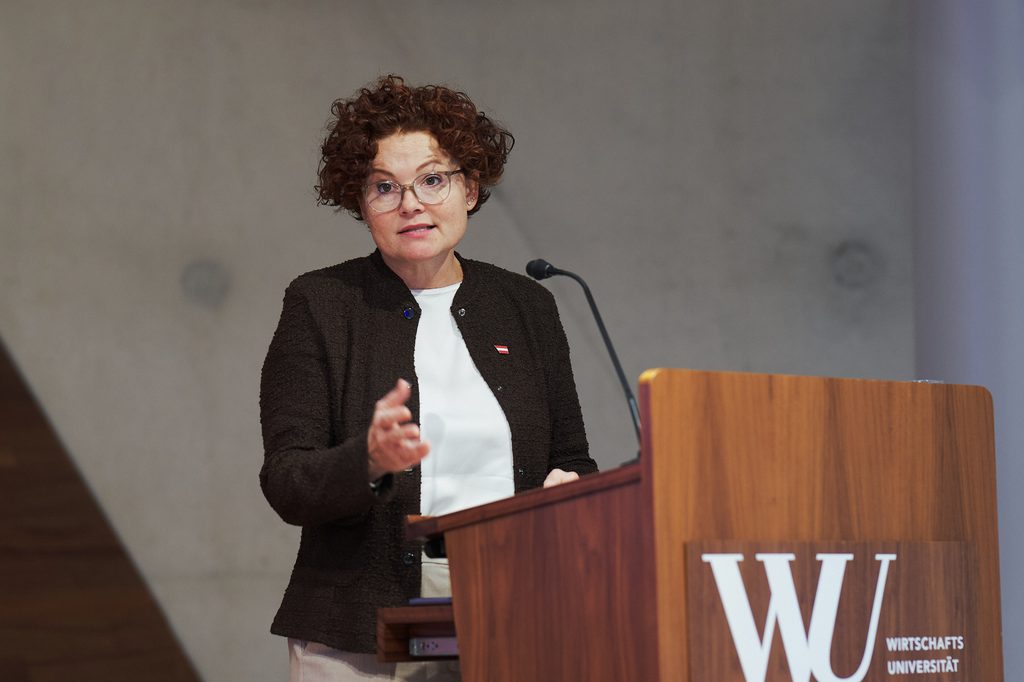
Dass natürlich auch die Politik ihren Beitrag leisten muss, um die Skalierung über die Grenzen hinaus zu ermöglichen, erörtert Startup-Staatssekretärin Elisabeth Zehetner in ihrer Keynote. Man müsse die Herausforderung angehen, Startups in Europa zu halten. „Wir haben starke Gründer:innen, aber viele Hindernisse am Weg“, sagt Zehetner und spricht nicht nur das bekannte Thema Wachstumskapital, sondern unter anderem auch die Ausgründungsbedingungen für universitäre Spinoffs an.

Elisabeth Zehetner | (c) VERBUND / elephant and porcelaine

Als konkrete Maßnahmen – teils auf europäischer, teils auf nationaler Ebene – nennt die Staatssekretärin etwa den European Scaleup Fund und den heimischen Dachfonds und die Notwendigkeiten, die europäische Kapitalmarktunion zu stärken und die Mitarbeiter:innenbeteiligung auch durch steuerliche Anreize weiter zu verbessern. Denn letztlich sei das Ziel – ganz getreu dem Motto des Venture Days – klar: „Erfinde dein Produkt hier, bau dein Unternehmen hier und skaliere hier, aber verkaufe dein Produkt in die ganze Welt.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Was sich bei der Krypto-Versteuerung 2026 ändert – und was Anleger:innen wissen müssen