12.08.2021

Wie Huawei in Europa Mobile-Payment-Lösungen vorantreiben möchte

Im Interview mit dem brutkasten spricht Georg Hanschitz (Head of Austria, Huawei Mobile Services) über die jüngste Integration der Bluecode-Mehrwertplattform in die Huawei Wallet. Zudem erläutert Hanschitz, warum Huawei die European Payment Initiative unterstützt und welche Regulatorik es im Payment-Sektor braucht.
/artikel/huawei-interview-hanschitz-mobile-payment
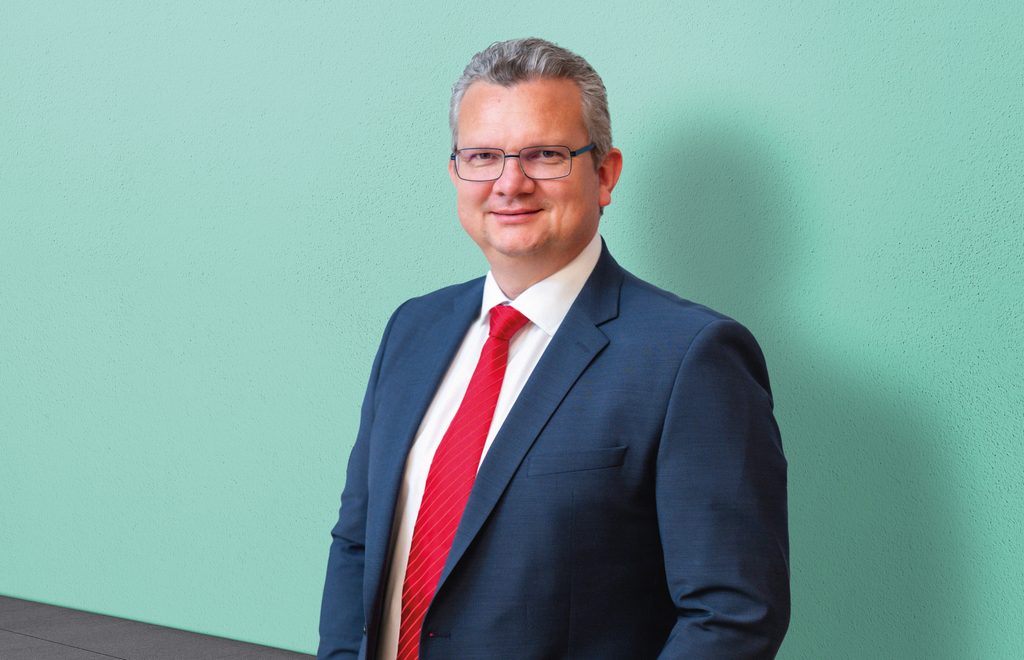
Georg Hanschitz (Head of Austria, Huawei Mobile Services) | (c) Huawei
sponsored

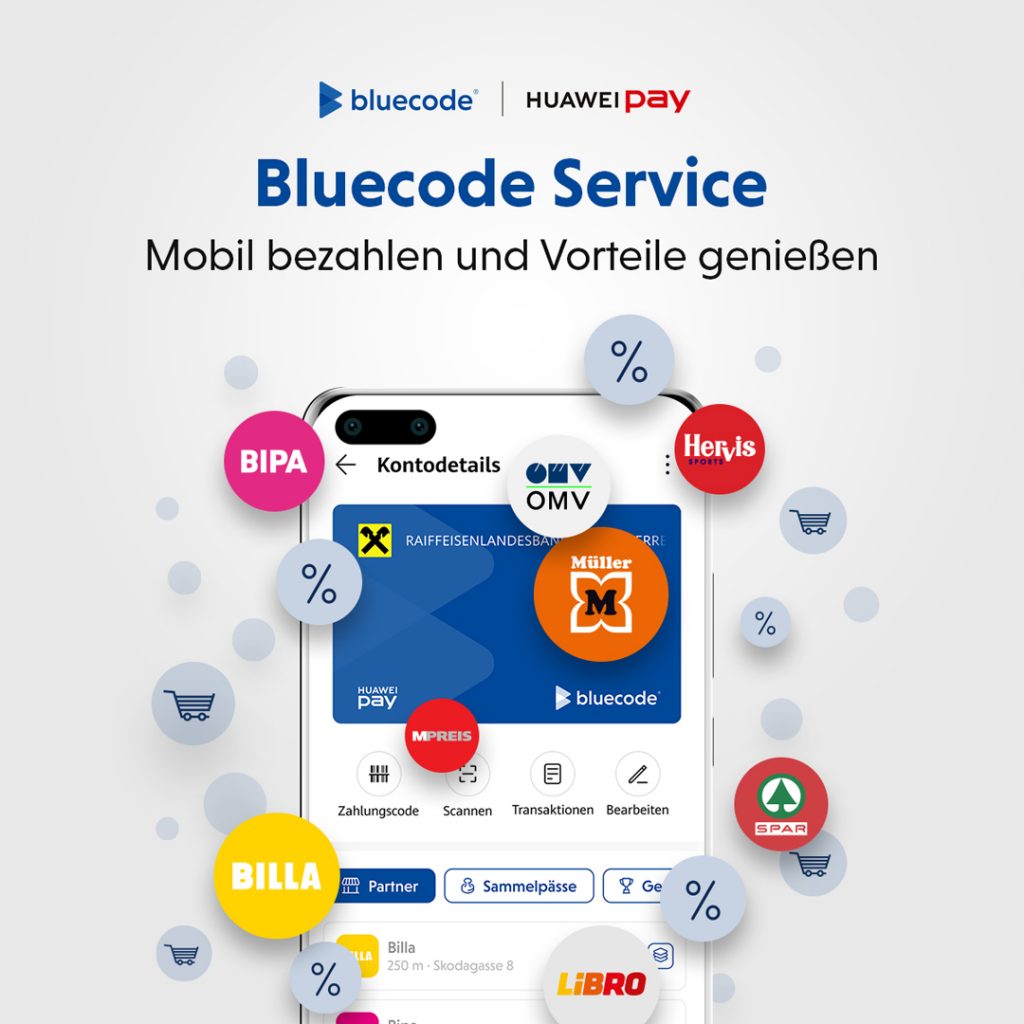
Die Mobile-Payment-Lösung Bluecode steht Huawei Nutzern bereits seit Anfang des Jahres direkt in der Huawei Wallet für bequeme, sichere und schnelle bargeldlose Bezahlung zur Verfügung. Mit Juni erfolgte nun eine zweite Integration: Durch die neuen Services der Bluecode-Mehrwertplattform bezahlen Nutzer nun nicht nur bargeldlos per Huawei Pay, sondern sammeln bei jeder mobilen Zahlung bei teilnehmenden Händlern auch automatisch digitale Stempel im Sammelpass, können Sofort-Rabatte einlösen oder an Gewinnspielen teilnehmen.

Die Besonderheit: Im Gegensatz zu anderen Cashback-Systemen werden Rabatte den Nutzern direkt gutgeschrieben, indem der Einkaufsbetrag abzüglich des Rabatts in Echtzeit am Girokonto autorisiert wird. Wir haben mit Georg Hanschitz (Head of Austria, Huawei Mobile Services) über Vorteile des neuen Service und die European Payment Initiative gesprochen, die von Huawei unterstützt wird.

Die Mobile-Payment-Lösung Bluecode steht bereits seit Anfang des Jahres direkt in der Huawei Wallet zur Verfügung. Welches Feedback habt ihr seit dem Launch erhalten?

Wir haben ein sehr gutes Kundenfeedback erhalten, da wir mit der zweiten Integration ein Maximum an User-Experience herausgeholt haben. Zudem ist die User-Journey super schnell. Nutzer sind mit nur zwei Klicks im Bezahlvorgang. Gleichzeitig haben wir mit dem zweiten Release die Möglichkeit geschaffen, dass über Bluecode direkt Voucher ins System geladen werden können. Nutzer können mit ihrer Bonus- oder Loyalty-Karte zur Kassa gehen und diese wird anschließend direkt am Point-of-Sale abgezogen. Durch diese nahtlose Integration haben wir keine Schritte dazwischen und Nutzer müssen an der Kassa nach nichts mehr suchen.

Das größte Ziel sind interoperable Ökosysteme, die durch Bluecode ermöglicht werden. Dadurch soll eine Art “Super-Plattform” entstehen, die sowohl die Hardware- als auch Software-Seite umfasst.

Georg Hanschitz

Ein weiterer Vorteil: Bluecode hat durch die Integration von jö Bonus Club enorme Bekanntheit erlangt. Genauso ist es bei dem Marktführer für Loyalty und Bonuskarten mobile-pocket, die ja auch Made in Austria sind. Auch hier kann man jetzt direkt in der App via Bluecode zahlen. Das sind die Stories und Resultate, die wir anstreben – miteinander kommunizierende und interagierende Ökosysteme. Bluecode und auch mobile-pocket sind Musterbeispiele dafür: So kann Bluecode mit jedem beliebigen Bankkonto verbunden werden. Zudem können Loyalty-Cards mit den Mini-Apps von Bluecode in unserem System direkt verarbeitet werden. Das können nur wir, da alle anderen eine App dafür brauchen – sei es eine Bluecode-App oder eine Jö-App, etc. Als Huawei haben wir Bluecode direkt in die Wallet integriert und mit der epay-Bluecode-Partnerschaft wurden 15 Millionen Huawei-Kunden mit neuen Services ausgestattet, etwa Location-Based-Services in Richtung Sicht- und Auffindbarkeit von lokalen Händlern.
(c) Huawei

Wie erfolgt die Integration konkret? 

Bluecode hat ein Mini-App-System, wo Nutzer ihre Loyalty Cards direkt hineinladen können. Dadurch ist ein Ökosystem im Ökosystem geben. Das größte Ziel sind interoperable Ökosysteme, die durch Bluecode ermöglicht werden. Dadurch soll eine Art “Super-Plattform” entstehen, die sowohl die Hardware- als auch Software-Seite umfasst.

Diese Interoperabilität verfolgen wir auch mit Huawei und daher decken sich die Ziele von Bluecode und Huawei sehr gut. Das machen wir nicht nur im Bereich des Payment, sondern auch bei Cloud-Services oder unserem Betriebssystem Harmony OS. In Zukunft werden alle verschiedene Ökosysteme miteinander kommunizieren, sei es die smarte Heizung, Sport-Applikationen oder auch Gesundheitsdaten.

Der wichtigste USP der Huawei-Bluecode Kooperation ist, dass es sich in erster Linie um eine österreichische Lösung handelt, die später eine europäische Lösung sein wird.

Georg Hanschitz

Welchen Mehrwert bietet Huawei den Händlern?

Wir bieten nicht nur die Huawei-Wallet als Bezahl-Tool an, sondern haben auch eine Händler-App in unser System integriert. Das Smartphone eines Händlers kann so auch gleichzeitig eine Kassa sein. Das ist insbesondere für kleinere Händler oder Ich-AGs extrem gut. Jeder Händler kann sich mit nur wenigen Klicks die Merchant-App kostenlos herunterladen und hat somit ein digitales Bezahlsystem am eigenen Smartphone.

Was ist der USP der Kooperation von Bluecode und Huawei? 

Der wichtigste USP der Huawei-Bluecode Kooperation ist, dass es sich in erster Linie um eine österreichische Lösung handelt, die später eine europäische Lösung sein wird. Der zweite Aspekt umfasst die breite Bekanntheit in Österreich und der dritte Punkt: Es ist für die Endverbraucher einfach enorm „convenient“, wenn die ganzen Loyalty-Cards zu einem Ökosystem zusammenwachsen. 

Als Endverbraucher kann ich eine oder 20 Cashback-Karten haben, es spielt keine Rolle, da es sich um ein offenes Bezahlsystem handelt. Es wird auch möglich sein, andere Payment-Anbieter in die Wallet zu laden. Huawei Pay muss schlussendlich ein Produkt sein, das mit allen Banken und Merchants spricht und das sowohl Endverbrauchern als auch Entwicklern eine Offenheit bietet.

Welche Rolle spielt es, dass es sich bei Bluecode um eine europäische Payment-Lösung handelt? 

Für uns spielt es eine sehr große Rolle, da wir die European Payment Initiative stark unterstützen. Generell unterstützen wir jede Initiative, die im Mobile-Payment etwas voranbringt. Wenn wir uns die Payment-Situation ansehen, dann haben wir auf der einen Seite sehr starke US-amerikanische Player, wie Paypal, aber auch chinesische Player, wie Alipay. Für uns sind das alles Partner und zugleich auch Mitbewerber. 

Als Herausforderer im Software-Bereich freuen wir uns jedes Mal, wenn es eine europäische Regulatorik gibt, die das Feld öffnet. Das war schon bei der DSGVO so und das wird auch bei der European-Payment-Initiative so sein.

Georg Hanschitz

Als Hersteller müssen wir uns allerdings überlegen, mit welchen Partnern wir als Unternehmen hauptsächlich zusammenarbeiten. Zum Schluss zählt aber die Interoperabilität der Ökosysteme. Wir haben schon vor den US Restriktionen 2019 erkannt, dass es sinnvoll ist nicht nur Hardware-Hersteller, sondern auch Software-Hersteller und Ökosystem-Betreiber zu sein.

In Österreich sind wir als Ökosystem-Player bereits seit 2017 aktiv und haben schlussendlich ab Mai 2019 richtig Gas gegeben. 2020 haben wir dann unsere ersten HMS-Smartphone-Produkte auf den Markt gebracht. Damit unsere Strategie aufgeht, haben wir natürlich auch unsere Ökosystem-Löcher schließen müssen. Payment war eines dieser Löcher, dass wir nun 2021 mit Bluecode füllen. Und jetzt sind wir schlussendlich Payment-Player. Zudem versuchen wir mit einer eigenen Payment-Initiative, Innovation in Europa aktiv zu gestalten. Hierfür gibt es ein eigenes Lab, wo wir Partner einladen und versuchen Payment-Lösungen gemeinsam mit den Partnern zu bauen. 

Wichtig ist es, dass es eine einheitliche Regulatorik gibt, auf die sich alle verlassen können.

Georg Hanschitz

Wie beurteilst du die europäische Regulatorik im Payment-Sektor?

Regulierung schafft immer auch ein Spielfeld für Wettbewerb. Als Herausforderer im Software-Bereich freuen wir uns jedes Mal, wenn es eine europäische Regulatorik gibt, die das Feld öffnet. Das war schon bei der DSGVO so und das wird auch bei der European-Payment-Initiative so sein. Im Prinzip trifft dies auf alle Bereiche zu, sei es Datenschutz, Hardware-Stabilität oder Akku-Sicherheit. Wichtig ist es, dass es eine einheitliche Regulatorik gibt, auf die sich alle verlassen können. Natürlich sind wir auf der Seite der Hardware und der Software ein Wettbewerber von Google und Apple, aber wir sind auch ein offenes Ökosystem und haben kein geschlossenes Payment-Regime geschaffen.

Mobiles Payment erfordert hohe Sicherheitsanforderungen. Welche Sicherheits-Standards setzt Huawei im Bereich des mobilen Payments? 

Damit man bei uns in die App-Gallery kommt, muss man eine vierfache Sicherheitsüberprüfung durchlaufen. Egal ob es sich um eine Payment-Anwendung oder eine Gaming-App handelt, in der In-App-Käufe oder Geld eine Rolle spielen. Als Entwickler lade ich die App hoch und anschließend wird sie automatisch überprüft, ob es sich um eine Werbe-App oder eine Fraud-App handelt. 

Anschließend wird die App auch von einer Person in unserem Headquarter überprüft. Schlussendlich landet sie in einem lokalen Team, wo nochmals im Detail analysiert wird, ob die App problemlos läuft und die Security-Standards auch eingehalten werden. Trotz dieser Prüfung schaffen wir es innerhalb von wenigen Stunden die Apps zu releasen, weil wir sehr engagierte Mitarbeiter haben. Und es kommt natürlich auch vor, dass Apps abgelehnt werden. Sofern dies der Fall ist, werden die Developer darüber umgehend informiert.

Österreich gilt im europäischen Vergleich noch immer als ein Land der “Bargeldzahler”. Wie schätzt du hierzulande die Entwicklung im mobilen Payment-Sektor in den nächsten Jahren ein und welchen Beitrag wollt ihr mit Huawei dazu leisten?

Ich habe die Vision, dass man überall dort wo man mobil bezahlen kann auf kurz oder lang auch mobil bezahlen wird. Warum funktioniert das Bargeld trotz der vielen Möglichkeiten des mobilen Bezahlens noch immer so gut? Weil es einfach so simpel ist. In der Regel handelt es sich an der Kassa bei Bargeldzahlung um nicht mehr als zwei Bewegungen, die wir als gelernte Abläufe verinnerlicht haben: Geld hin, Ware her. Um diese Abläufe zu durchbrechen, müssen mobile Bezahllösungen genauso einfach wie Bargeld sein. Dafür arbeiten wir auch im NFC-Bereich eng mit Partnern zusammen, um künftig sicheres Bezahlen zu gewährleisten, das auch convenient ist. Ziel ist es, auch hybride Lösungen zu entwickeln, so dass man nicht nur mit dem Smartphone, sondern auch mit seiner Uhr oder zB einmal mit einem Tennisarmband zahlen kann.


Infobox: So einfach und sicher funktioniert Huawei Pay

Nutzer können die Zahlungslösung Huawei Pay einfach in der auf allen Huawei-Geräten vorinstallierten Huawei Wallet-App aktivieren und direkt das eigene Bankkonto verbinden, eine Debit- oder Kreditkarte ist dafür nicht notwendig. Ein Bezahlvorgang mit Huawei Pay kann daraufhin in nur wenigen Schritten einfach und sicher durchgeführt werden. Nach der sicheren Authentifizierung per Fingerabdrucksensor öffnet sich Huawei Pay und das eigene Smartphone zeigt einen anonymen blauen Strichcode (Bluecode) an, der an der Kassa berührungslos gescannt werden kann. Der Einkaufsbetrag wird anschließend einfach vom Girokonto der Nutzer abgebucht. Gleichzeitig werden Sofort-Rabatte in Echtzeit abgezogen und Mehrwerte automatisch berücksichtigt. Bluecode beruht dabei auf dem Ansatz der Datensparsamkeit: Kontodaten werden weder mit Bluecode, noch dem Händler und auch mit Huawei nicht geteilt. Zahlungsinformationen bleiben so unter Einhaltung der hohen europäischen Datenschutzstandards sicher bei der Hausbank der Kunden verwahrt.
Deine ungelesenen Artikel:
05.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
05.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
(c) Sasun Bughdaryan via Unsplash

In der Gründungsphase steht das operative Geschäft an erster Stelle: Produkte werden entwickelt, Marketingkampagnen gestartet und erste Kund:innen akquiriert. Rechtliche Rahmenbedingungen und eine nachhaltige Absicherung rücken dabei mitunter in den Hintergrund. Dabei können nicht nur unbedachte Versäumnisse, sondern sogar unverschuldete Konflikte junge Unternehmen rasch in finanzielle Schieflagen bringen.

“Ich mache ja nichts falsch”

„Ein häufiger Satz von Gründerinnen und Gründern lautet: Was soll schon passieren? Ich mache ja nichts falsch“, sagt Rechtsschutz-Experte Gerd Plank von der ERGO Versicherung. Doch im Unternehmensalltag geraten Firmen keineswegs nur durch eigenes Fehlverhalten in juristische Auseinandersetzungen. Plank verdeutlicht das an einem Praxisbeispiel aus dem Strafrechtsschutz: „Auch wenn ein Geschäftspartner etwas falsch macht, etwa bei der Verrechnung, kann ein Unternehmen ins Visier der Staatsanwaltschaft geraten.“ In Österreich gebe es jährlich rund 540.000 Ermittlungsverfahren bei den Staatsanwaltschaften, denen lediglich 28.000 Verurteilungen gegenüberstehen. „Das bedeutet, dass 95 Prozent der Verfahren eingestellt werden oder mit einem Freispruch enden – die immensen Anwalts- und Verteidigungskosten von oft 10.000 bis 20.000 Euro muss man ohne Rechtsschutzversicherung dennoch selbst tragen“, so Plank.

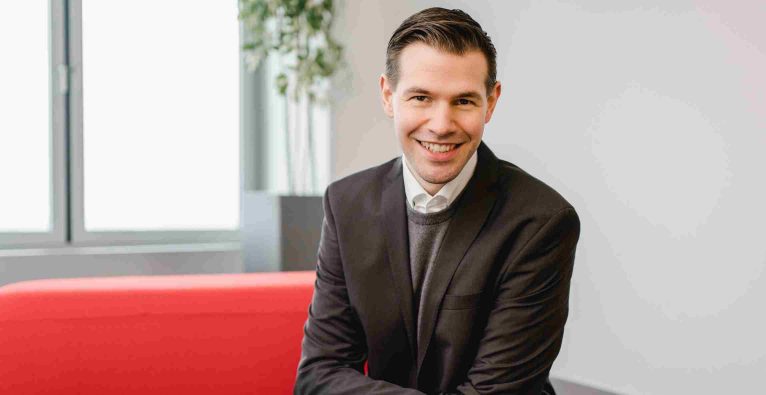
Rechtsschutz-Experte Gerd Plank | (c) ERGO Versicherung

Auch bei zivilrechtlichen Auseinandersetzungen würden Gründer:innen das finanzielle Risiko unterschätzen. „Schon wenn man einen vermeintlich kleinen Streitwert von 500 Euro einklagt, liegen die Gesamtkosten in der ersten Instanz bereits bei rund 1.600 Euro. Kommen weitere Verhandlungen hinzu, ist man rasch bei 6.000 Euro“, führt Plank aus. Da ein Großteil der Gerichtsverfahren mit einem Vergleich enden würden, blieben beide Parteien häufig auf ihren eigenen Anwaltskosten sitzen. „In Österreich liegt der häufigste bestrittene Wert bei 10.000 Euro. Die Gesamtkosten bei diesem Streitwert erreichen schnell 20.000 Euro“, so der Experte. Ohne Absicherung verzichten Startups daher oft auf berechtigte Forderungen, um Prozesskosten zu vermeiden – was im Einzelfall existenzbedrohende finanzielle Auswirkungen haben kann.

Die 6 häufigsten Rechtsfallen

Um solche Szenarien zu verhindern, sollten Gründer:innen die typischen Stolpersteine der ersten Monate kennen. Gerd Plank fasst im Gespräch mit brutkasten die sechs häufigsten Rechtsfallen zusammen – und zeigt auf, wie sich Startups mit dem passenden Rechtsschutz davor schützen können.

1. Mündliche Vereinbarungen und undokumentierte Vertragsänderungen

In der Startphase regiert oft das Prinzip Vertrauen. Verträge werden mündlich geschlossen oder vereinbarte Leistungen nachträglich per Handschlag abgeändert. „Einer der wichtigsten Punkte, bei denen es später zu Streitigkeiten kommt, sind undokumentierte Änderungen an Verträgen“, warnt Plank. Kommt es zu Uneinigkeiten über den Leistungsumfang oder Zahlungen, stehe Aussage gegen Aussage. Der Kunde bestreite etwa Zusatzleistungen, und das Startup bleibe auf den Kosten sitzen.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz der ERGO Versicherung unterstützt Gründer:innen durch juristische Erstberatung und Vorab-Vertragsprüfungen zu günstigen Konditionen. Zudem bietet ERGO für Jungunternehmer:innen einen besonderen Vorteil: Den Entfall der üblichen Wartefristen. „Kommt ein Unternehmen nach Abschluss eines größeren Auftrags zu uns, besteht im Premium-Rechtsschutz für Streitigkeiten aus dem Vertrag sofort Versicherungsschutz“, hebt Plank hervor.

2. Offene Rechnungen nicht konsequent eintreiben

Zahlen Kunden ihre Rechnungen nicht, zögern junge Firmen oft, rechtliche Schritte einzuleiten – aus Sorge um die Kundenbeziehung oder aus Angst vor hohen Prozesskosten. Dies führt rasch zu massiven Liquiditätsengpässen. „Laut KSV1870-Statistik kommen 30 bis 40 Prozent der Insolvenzen in Österreich dadurch zustande, dass Kund:innen Rechnungen nicht bezahlen und die Unternehmer nicht die finanziellen Mittel haben, um ihre Forderungen gerichtlich durchzusetzen“, erläutert Plank.

Wie der Rechtsschutz hilft: Das Forderungsmanagement der ERGO Versicherung übernimmt den Inkassoprozess. „Durch unser Know-how erreichen wir eine Eintreibungsquote von rund 80 Prozent“, führt der Experte aus. Ein Netzwerk aus 600 spezialisierten Partneranwält:innen vertritt Betroffene an allen 115 Bezirksgerichten in Österreich und in weiteren Instanzen. „Außergerichtliche Lösungswege dauern im Schnitt ein halbes Jahr, während ein Gerichtsprozess im Schnitt bis zu dreieinhalb Jahre in Anspruch nehmen kann“, betont Plank.

3. Fehler bei der Mitarbeiterbeschäftigung

Bei der Einstellung des ersten Personals passieren häufig Fehler. Ein Klassiker ist die fehlerhafte Einstufung von Arbeitskräften. „Der typische Fall ist, dass eine Person als freier Dienstnehmer oder Selbstständiger bezeichnet wird, obwohl die tatsächlichen Arbeitsbedingungen für ein Angestelltenverhältnis sprechen“, so Plank. Stellt die Sozialversicherung bei einer Nachprüfung eine Scheinselbstständigkeit oder Fehler bei Kollektivvertragsgehältern fest, drohen Nachzahlungen im fünfstelligen Bereich.

Wie der Rechtsschutz hilft: Gründer:innen werden präventiv bei Dienstverträgen beraten, im Streitfall übernimmt der Firmen-Rechtsschutz im Rahmen des vereinbarten Versicherungsschutzes die Vertretungs- und Prozesskosten. „Mit fachkundiger juristischer Beratung lassen sich Kollektivvertragsentlohnungen, Arbeitszeiten und Sonderzahlungen von Anfang an korrekt regeln“, erklärt Plank.

4. Vernachlässigter Schutz von Marken, Software und IP

Viele Startups bringen innovative Produkte, Softwarelösungen oder Marken auf den Markt, ohne ihr geistiges Eigentum ausreichend abzusichern oder finanziell verteidigen zu können. „Wenn etwa ein Vertragspartner Daten weitergibt oder Ideen kopiert, werden Prozesse nach dem Immaterialgüterrecht extrem teuer“, gibt Plank zu bedenken. Ohne Rechtsbeistand fehlen jungen Firmen meist die Mittel, sich gegen finanzstarke Nachahmer zur Wehr zu setzen.

Wie der Rechtsschutz hilft: Der Premium-Rechtsschutz deckt komplexe Auseinandersetzungen im Immaterialgüterrecht ab. „Diese Streitigkeiten abzusichern ist entscheidend, da Rechtsstreitigkeiten um das geistige Eigentum hohe Streitwerte aufweisen“, betont der ERGO-Experte. ERGO stellt spezialisierte Partneranwält:innen bereit und übernimmt im Rahmen des vereinbarten Versicherungsschutzes die anfallenden Kosten.

5. Mangelhafte AGB und unzulässige Klauseln

Insbesondere im E-Commerce und beim Vertrieb an Endverbraucher greifen Gründer:innen häufig auf fehlerhafte oder ungeprüfte Allgemeine Geschäftsbedingungen (AGB) zurück. Werden Informationspflichten, Rücktrittsrechte oder Gewährleistungsbestimmungen missachtet, hat das teure Konsequenzen. „Wenn AGB unzulässige Klauseln enthalten, können sich Kunden darauf berufen und Zahlungen verweigern“, erklärt Plank.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz von ERGO bietet Unternehmern die Möglichkeit, Vertragswerke und AGB von spezialisierten Anwält:innen zu günstigen Konditionen prüfen zu lassen. „Es ist essenziell, sich von Anwält:innen im Vorfeld beraten zu lassen, ob die erstellten Klauseln rechtlich gültig sind, bevor man Angebote am Markt platziert“, rät Plank.

6. Überschreitung der Gewerbeberechtigung

In der Praxis bieten Startups nicht selten Leistungen an, die über den Umfang ihres eingetragenen Gewerbescheins hinausgehen. „Man muss wirklich darauf achten, dass man nur innerhalb jener Gewerbeberechtigungen arbeitet, die tatsächlich eingetragen sind“, mahnt Plank. Wird die Gewerbeberechtigung überschritten, drohen Verwaltungsstrafverfahren, die im schlimmsten Fall mit einem Gewerbeentzugsverfahren einhergehen.

Wie der Rechtsschutz hilft: Der Rechtsschutz für Gewerbeentzugsverfahren schützt Unternehmer vor den finanziellen Folgen von Verwaltungsstrafverfahren. „Auch bei drohendem Gewerbeentzug bieten wir die entsprechende rechtliche Absicherung und Vertretung“, führt Plank aus.


Aktionsangebot: ERGO Blue Weeks 

Aktuell bietet die ERGO Versicherung im Rahmen der „Blue Weeks“-Aktion besondere Konditionen für den D.A.S. Firmen-Rechtsschutz. Bei einem Vertragsabschluss bis 31. Jänner 2027 sparen Unternehmen bis zu fünf Monatsprämien.

Zusätzlich profitieren Jungunternehmer:innen im ersten Geschäftsjahr von einem Bonus – bis zu 20 Prozent auf die Prämienhöhe. Nähere Informationen erhalten Sie bei einer persönlichen Beratung mit den Rechtsschutzexperten der ERGO Versicherung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Wie Huawei in Europa Mobile-Payment-Lösungen vorantreiben möchte

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie Huawei in Europa Mobile-Payment-Lösungen vorantreiben möchte

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie Huawei in Europa Mobile-Payment-Lösungen vorantreiben möchte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie Huawei in Europa Mobile-Payment-Lösungen vorantreiben möchte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie Huawei in Europa Mobile-Payment-Lösungen vorantreiben möchte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie Huawei in Europa Mobile-Payment-Lösungen vorantreiben möchte

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie Huawei in Europa Mobile-Payment-Lösungen vorantreiben möchte

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie Huawei in Europa Mobile-Payment-Lösungen vorantreiben möchte

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Wie Huawei in Europa Mobile-Payment-Lösungen vorantreiben möchte